
Phân tích cổ phiếu HCC Quý 4/2026: Phải thu khách hàng 141,5 tỷ đồng bằng 113% vốn chủ, biên lãi gộp quý III giảm còn 11,4%
Nội dung bài15 phần
- Quy mô và hoạt động của HCC
- Doanh thu HCC quý III tăng 53,2%
- Doanh thu theo nhà máy
- Lợi nhuận HCC chín tháng tăng 70,2%
- Chỉ tiêu 2026 và mức hoàn thành
- Phải thu khách hàng và dòng tiền
- Giá cổ phiếu và thanh khoản
- Cổ đông và cổ tức
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E và P/B
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu HCC Quý 4/2026 của Công ty Cổ phần Bê tông Hòa Cầm - Intimex (HNX: HCC), doanh nghiệp sản xuất bê tông thương phẩm tại Đà Nẵng và Quảng Ngãi, bắt đầu từ khoản phải thu khách hàng 141,5 tỷ đồng tại 30/09/2026, bằng 113% vốn chủ sở hữu 125,0 tỷ. Lợi nhuận sau thuế chín tháng tăng 70,2% lên 44,0 tỷ đồng, nhưng quý III chỉ đạt 12,5 tỷ, thấp hơn quý II 38,7%.
Giá cổ phiếu 23.400 đồng ngày 10/11/2026 thấp hơn đỉnh đóng cửa 52 tuần 8,5%.
Điểm chính
- Doanh thu thuần chín tháng tăng 44,7% lên 452,0 tỷ đồng, lợi nhuận sau thuế tăng 70,2% lên 44,0 tỷ; quý III doanh thu tăng 53,2% nhưng lợi nhuận chỉ tăng 35,7%.
- Biên lãi gộp quý III giảm còn 11,4% từ 18,8% của quý II; chi phí quản lý quý III tăng 77,0% lên 5,0 tỷ đồng.
- Lợi nhuận trước thuế chín tháng 55,2 tỷ đồng, gấp 1,84 lần chỉ tiêu cả năm 30 tỷ do Hội đồng quản trị trình; tổng doanh thu 453,3 tỷ bằng 109,2% chỉ tiêu 415 tỷ.
- Không có vay nợ; tiền và tiền gửi 86,2 tỷ đồng, nhưng phải thu khách hàng 141,5 tỷ, dự phòng 33,4 tỷ.
- Giá 23.400 đồng ứng với P/E 3,46 lần và P/B 1,34 lần; từ đầu năm giá giảm 5,4% trong khi VN-Index giảm 2,3%.
Quy mô và hoạt động của HCC
Công ty Cổ phần Bê tông Hòa Cầm - Intimex có vốn điều lệ 71,7 tỷ đồng, tương ứng 7,17 triệu cổ phiếu và 39 cổ phiếu quỹ; Công ty Cổ phần Tập đoàn Intimex sở hữu 51,48%. Giá đóng cửa ngày 10/11/2026 là 23.400 đồng, vốn hoá 167,8 tỷ đồng.
Vốn điều lệ tăng từ 65,2 tỷ lên 71,7 tỷ đồng sau đợt phát hành 651.737 cổ phiếu trả cổ tức năm 2025 tỷ lệ 10%. Năm 2025 công ty có bình quân 184 lao động.
Thuyết minh BCTC quý III/2026 ghi doanh thu theo các đơn vị sản xuất bê tông:
- Công ty và chi nhánh Đà Nẵng.
- Nhà máy Tam Kỳ.
- Nhà máy Chu Lai tại Núi Thành.
- Nhà máy Dung Quất tại Quảng Ngãi.
Nhà máy Dung Quất được ưu đãi thuế thu nhập doanh nghiệp 10% trong 15 năm từ năm 2019, miễn 4 năm đầu và giảm 50% trong 9 năm tiếp theo; các hoạt động còn lại chịu thuế suất 20%. Công ty còn góp 49,09% vốn tại Công ty Cổ phần Chu Lai (5,3 tỷ đồng), đã trích dự phòng 4,0 tỷ.
Doanh thu HCC quý III tăng 53,2%
Doanh thu thuần của Bê tông Hòa Cầm quý III/2026 là 178,0 tỷ đồng, tăng 53,2% so với 116,2 tỷ cùng kỳ và cao hơn quý II (162,0 tỷ). Chín tháng doanh thu thuần đạt 452,0 tỷ, tăng 44,7%.
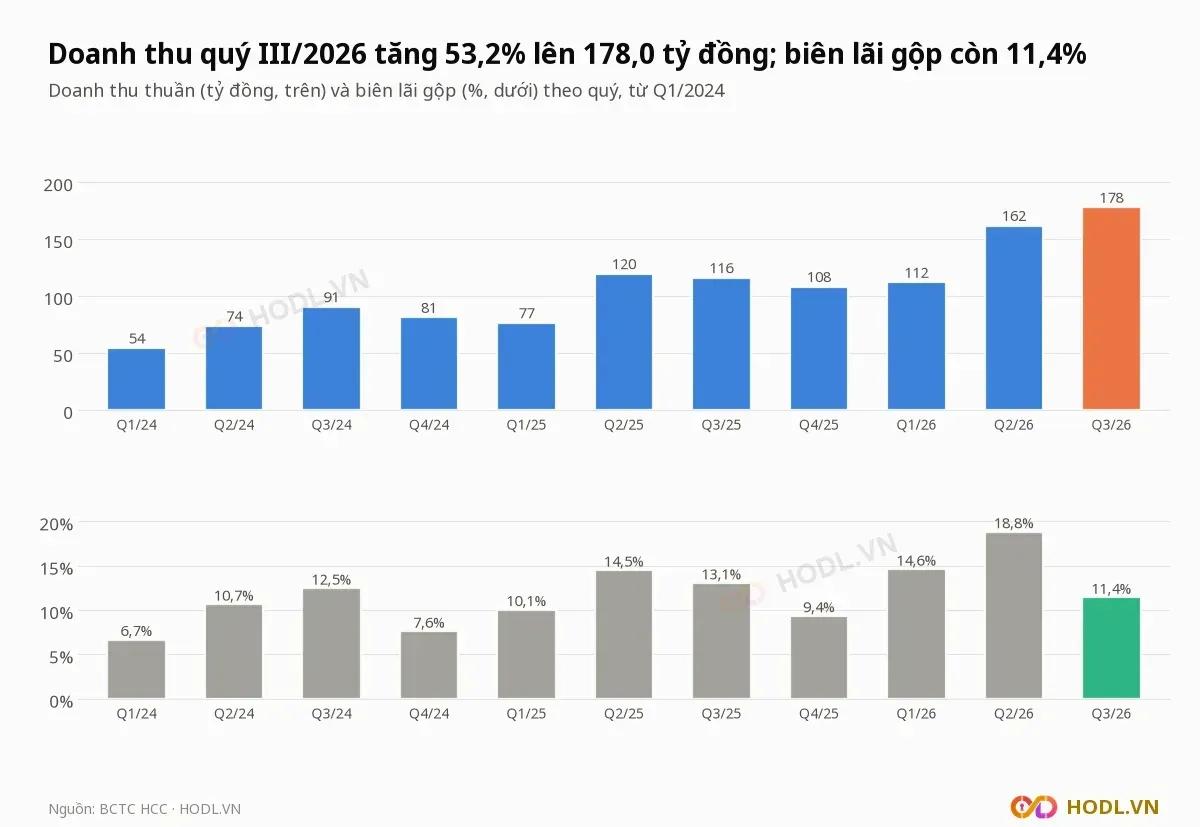
Biên lãi gộp quý III là 11,4%, so với 13,1% cùng kỳ và 18,8% quý II. Lãi gộp quý III tăng 34,1% lên 20,3 tỷ đồng, chậm hơn doanh thu.
Chín tháng lãi gộp tăng 67,1% lên 67,2 tỷ đồng, biên 14,9% so với 12,9% cùng kỳ. Bốn quý gần nhất doanh thu thuần là 560,3 tỷ, lãi gộp 77,4 tỷ, biên 13,8%.
Chỉ tiêu (tỷ đồng) | 9T/2026 | 9T/2025 | Thay đổi |
|---|---|---|---|
Doanh thu thuần | 452,0 | 312,4 | +44,7% |
Lãi gộp | 67,2 | 40,2 | +67,1% |
Chi phí quản lý | 12,2 | 6,5 | +87,6% |
Lợi nhuận trước thuế | 55,2 | 32,6 | +69,1% |
Lợi nhuận sau thuế | 44,0 | 25,8 | +70,2% |
Doanh thu theo nhà máy
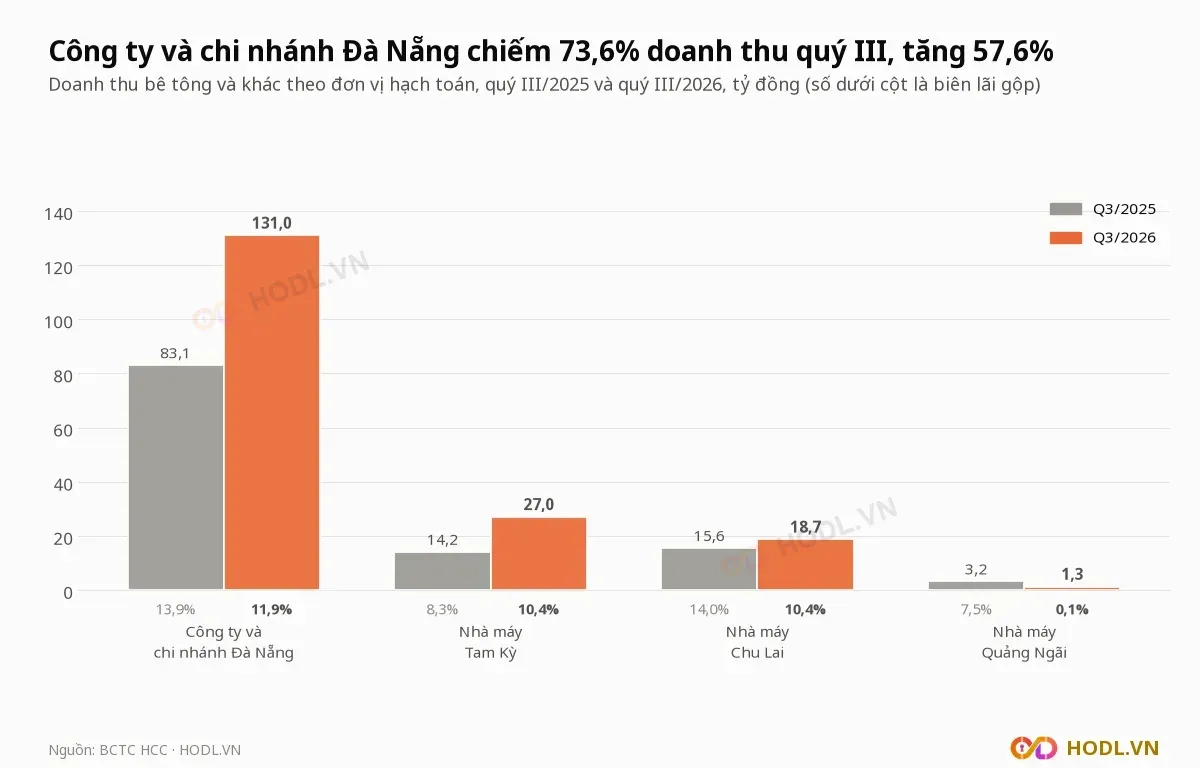
Công ty và chi nhánh Đà Nẵng của Bê tông Hòa Cầm đóng góp 131,0 tỷ đồng, bằng 73,6% doanh thu quý III/2026. Dòng chi nhánh Đà Nẵng bằng 0 ở quý II và quý III/2026 (quý III/2025 là 33,5 tỷ), nên hai dòng được gộp để so sánh: tăng 57,6% từ 83,1 tỷ.
Đơn vị (tỷ đồng) | Q3/2026 | Q3/2025 | Thay đổi | Biên lãi gộp Q3/2026 | Biên lãi gộp Q3/2025 |
|---|---|---|---|---|---|
Công ty và chi nhánh Đà Nẵng | 131,0 | 83,1 | +57,6% | 11,9% | 13,9% |
Nhà máy Tam Kỳ | 27,0 | 14,2 | +90,2% | 10,4% | 8,3% |
Nhà máy Chu Lai | 18,7 | 15,6 | +19,9% | 10,4% | 14,0% |
Nhà máy Dung Quất | 1,3 | 3,2 | −61,0% | 0,1% | 7,5% |
Tổng | 178,0 | 116,2 | +53,2% | 11,4% | 13,1% |
Biên lãi gộp giảm ở ba trong bốn đơn vị: Công ty và chi nhánh Đà Nẵng xuống 11,9% từ 13,9%, Chu Lai xuống 10,4% từ 14,0%, Dung Quất gần như hoà vốn. Chỉ Tam Kỳ cải thiện, lên 10,4% từ 8,3%.
Lợi nhuận HCC chín tháng tăng 70,2%
Lợi nhuận trước thuế của Bê tông Hòa Cầm quý III/2026 là 15,7 tỷ đồng, tăng 34,3% so với 11,7 tỷ cùng kỳ; lợi nhuận sau thuế 12,5 tỷ, tăng 35,7%, so với 20,5 tỷ quý II. Lãi cơ bản trên cổ phiếu quý III là 1.749 đồng, chín tháng là 6.131 đồng, tăng 79,0%.
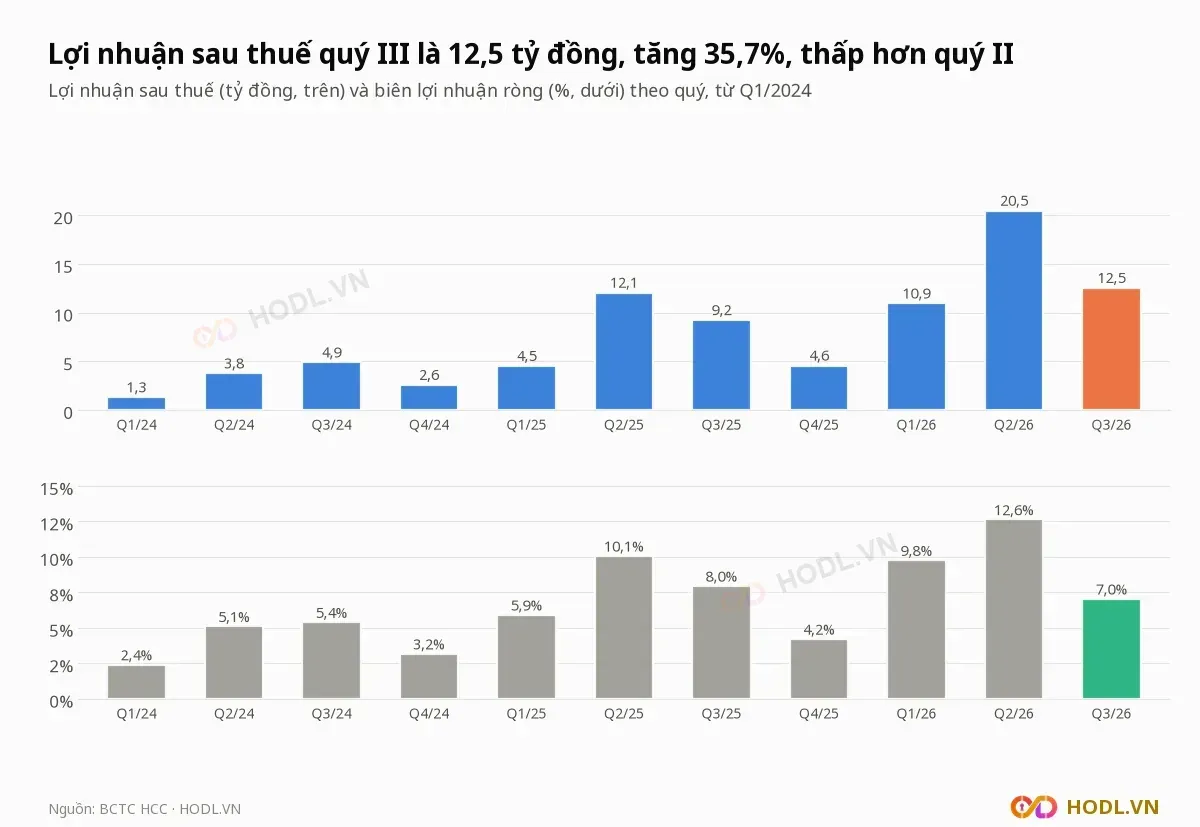
Văn bản giải trình của công ty nêu hai nguyên nhân: doanh thu tăng mạnh, và thu hồi công nợ phải thu tốt giúp công ty chủ động nguồn vốn. Doanh thu tài chính, toàn bộ là lãi tiền gửi, tăng từ 0,14 tỷ lên 0,46 tỷ đồng.
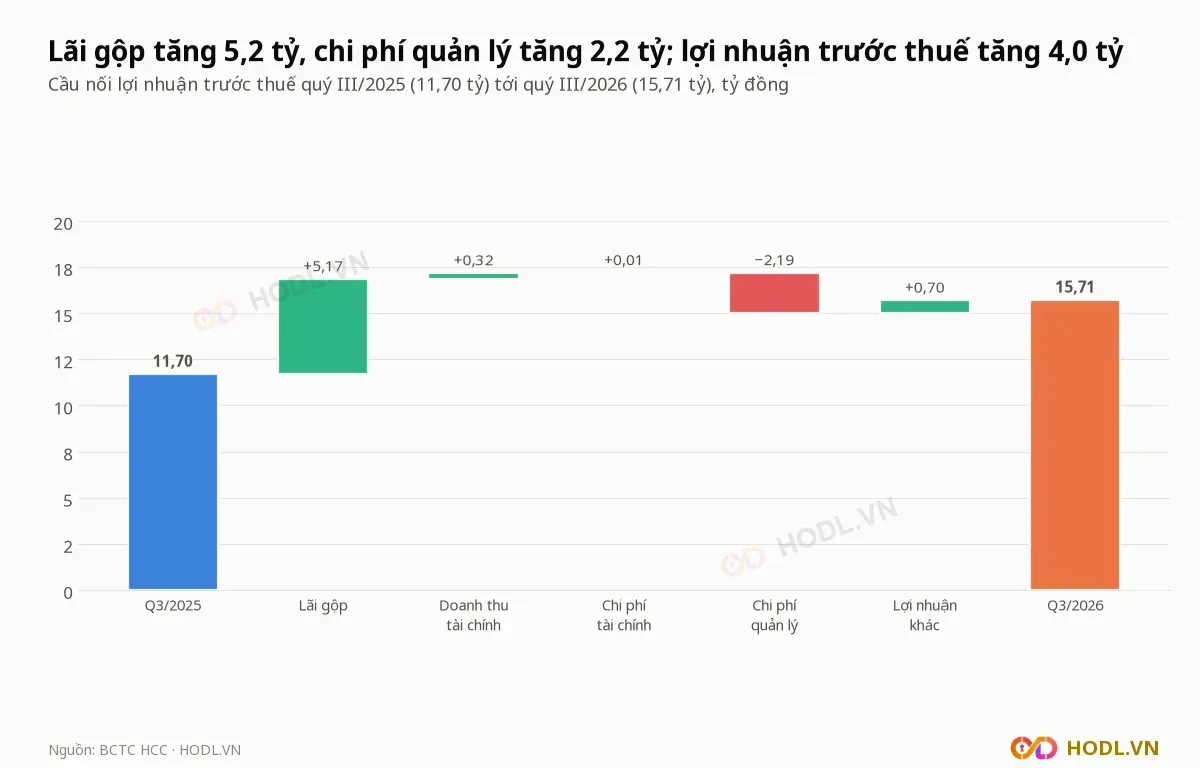
Lãi gộp tăng 5,2 tỷ đồng, nhưng chi phí quản lý tăng 2,2 tỷ, bằng 2,8% doanh thu so với 2,4% cùng kỳ:
Khoản mục | Thay đổi so với Q3/2025 (tỷ đồng) |
|---|---|
Lãi gộp | +5,17 |
Doanh thu tài chính | +0,32 |
Chi phí tài chính | +0,01 |
Chi phí quản lý | −2,19 |
Lợi nhuận khác | +0,70 |
Tổng thay đổi lợi nhuận trước thuế | +4,02 |
Thuế thu nhập doanh nghiệp quý III là 3,2 tỷ đồng, bằng 20,2% lợi nhuận trước thuế; chín tháng thuế suất thực tế là 20,3%. Công ty không có chi phí bán hàng, và quý III không phát sinh chi phí lãi vay.
Chỉ tiêu 2026 và mức hoàn thành
Hội đồng quản trị Bê tông Hòa Cầm trình Đại hội đồng cổ đông ngày 17/04/2026 chỉ tiêu năm 2026: tổng doanh thu 415 tỷ đồng và lợi nhuận trước thuế 30 tỷ. Hai chỉ tiêu thấp hơn thực hiện năm 2025 (doanh thu 420,7 tỷ, lợi nhuận trước thuế 38,4 tỷ), nên chín tháng đã vượt cả hai.
Chỉ tiêu (tỷ đồng) | Chỉ tiêu 2026 | 9T/2026 | Mức hoàn thành |
|---|---|---|---|
Tổng doanh thu | 415 | 453,3 | 109,2% |
Lợi nhuận trước thuế | 30 | 55,2 | 183,9% |
Báo cáo Ban kiểm soát trình cùng đại hội ghi chi phí xăng dầu và nguyên liệu tăng mạnh từ tháng 03/2026 trong khi giá bán không tăng kịp, làm giảm biên lợi nhuận. Báo cáo đánh giá tình hình kinh doanh năm 2025 trình cùng đại hội ghi các mỏ vật liệu trên địa bàn đã hết hạn khai thác, đẩy giá nguyên liệu đầu vào lên liên tục.
Quý IV/2025 doanh thu thuần là 108,3 tỷ đồng, lợi nhuận trước thuế 5,8 tỷ.
Phải thu khách hàng và dòng tiền
Phải thu ngắn hạn của khách hàng tại Bê tông Hòa Cầm là 141,5 tỷ đồng trước dự phòng, tăng 13,3% so với 124,8 tỷ đầu năm, bằng 113% vốn chủ và 56,9% tổng tài sản. Dự phòng phải thu khó đòi là 33,4 tỷ đồng (23,6%), nên giá trị thuần 108,5 tỷ.
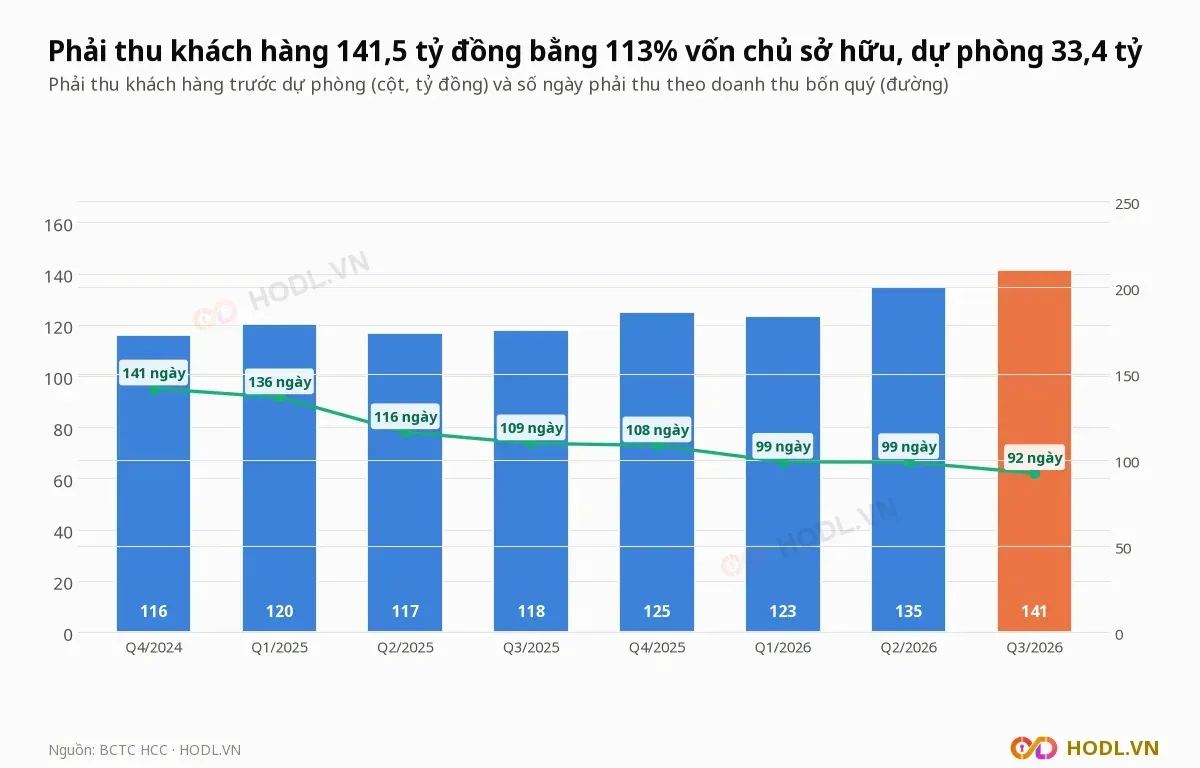
Số ngày phải thu theo doanh thu bốn quý giảm từ 141 ngày cuối quý IV/2024 xuống 92 ngày, vì doanh thu tăng nhanh hơn phải thu. Thuyết minh BCTC nêu tên năm khách hàng:
Khách hàng | 30/09/2026 (tỷ đồng) | 01/01/2026 (tỷ đồng) |
|---|---|---|
Công ty Xây dựng CENTRAL | 29,7 | 23,5 |
Công ty Cổ phần Thành Quân | 7,9 | 13,8 |
Công ty Cổ phần Xuyên Việt | 4,6 | 5,5 |
Công ty Cổ phần Xây dựng Coteccons | 0,4 | 5,6 |
Công ty TNHH Đầu tư Xây dựng Unicons | 0,0 | 1,6 |
Các đối tượng khác | 98,9 | 74,8 |
Tổng | 141,5 | 124,8 |
Công ty Xây dựng CENTRAL chiếm 21,0% tổng phải thu. Thuyết minh còn ghi nợ khó đòi đã xử lý 5,7 tỷ đồng.
Bê tông Hòa Cầm không có vay nợ. Tiền và tiền gửi ngân hàng kỳ hạn 6 tháng là 86,2 tỷ đồng, trong khi nợ phải trả 123,7 tỷ, tăng 82,4% từ đầu năm:
- Phải trả người bán 76,9 tỷ đồng, tăng 71,8%.
- Cổ tức tiền mặt phải trả 19,2 tỷ đồng, thanh toán ngày 15/10/2026.
- Phải trả người lao động 19,1 tỷ đồng.
- Thuế và các khoản nộp Nhà nước 4,4 tỷ đồng.
Lưu chuyển tiền thuần từ hoạt động kinh doanh chín tháng là 67,8 tỷ đồng, so với 33,9 tỷ cùng kỳ. Công ty chi 9,8 tỷ đồng mua sắm tài sản cố định và 30,0 tỷ gửi tiết kiệm.
Hạn thuê đất của nhà máy Đà Nẵng hết tháng 03/2026, theo báo cáo Ban kiểm soát ngày 17/04/2026; công ty đã làm thủ tục gia hạn nhưng chưa có trả lời. Thuyết minh BCTC quý III chỉ ghi tiền thuê đất trả trước dài hạn của nhà máy Tam Kỳ (đến 01/2067) và Dung Quất (đến 12/2054).
Giá cổ phiếu và thanh khoản
Cổ phiếu HCC của Bê tông Hòa Cầm đóng cửa 23.400 đồng ngày 10/11/2026, thấp hơn đỉnh đóng cửa 52 tuần 25.560 đồng (24/12/2025) 8,5% và cao hơn đáy đóng cửa 52 tuần 19.070 đồng (27/11/2025) 22,7%. Từ đầu năm giá giảm 5,4% trong khi VN-Index giảm 2,3%; 250 phiên gần nhất giá tăng 19,7% trong khi VN-Index tăng 6,1%.
So với đáy chu kỳ 5.520 đồng (03/01/2023), giá cao gấp 4,2 lần. Biến động một phiên lớn nhất trong 60 phiên gần nhất là 4,5%.
Phiên 31/12/2025 khối lượng 102.107 cổ phiếu ở giá 24.740 đồng là phiên lớn nhất 52 tuần; phiên 18/08/2026, trước ngày giao dịch không hưởng quyền cổ tức, khớp 54.079 cổ phiếu ở giá 22.640 đồng.
Khối lượng khớp trung bình mỗi phiên theo tháng:
Tháng | Cổ phiếu mỗi phiên | Giá trị (tỷ đồng) |
|---|---|---|
01/2026 | 5.493 | 0,13 |
03/2026 | 8.020 | 0,17 |
06/2026 | 917 | 0,02 |
08/2026 | 19.479 | 0,44 |
09/2026 | 10.298 | 0,24 |
10/2026 | 11.902 | 0,29 |
11/2026 (7 phiên tới 10/11) | 4.243 | 0,10 |
Tháng 10/2026 khớp trung bình bằng 0,34% số cổ phiếu ngoài Tập đoàn Intimex (3,48 triệu).
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 10/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
