
Hạn chế bán cổ phiếu sau IPO: lockup period cho cổ đông ban đầu
Nội dung bài8 phần
Hạn chế bán cổ phiếu sau IPO: lockup period cho cổ đông ban đầu
Lockup period sau IPO là khoảng thời gian một số cổ đông không được bán cổ phiếu sau khi công ty chào bán lần đầu. Luật Việt Nam không dùng chữ "lockup". Văn bản gọi là cam kết nắm giữ hoặc hạn chế chuyển nhượng. Bài viết gom các lớp hạn chế này, ai bị áp dụng và kéo dài bao lâu. Văn bản được rà đến ngày 02/10/2026.
Lockup period sau IPO là gì
Trong thị trường vốn, lockup là thời gian cổ đông nội bộ cam kết không bán cổ phiếu sau đợt phát hành. Mục đích là tránh cảnh người sáng lập bán tháo ngay khi cổ phiếu có giá thị trường.
Ở Việt Nam, quy định nằm rải rác ở ba văn bản. Luật Chứng khoán số 54/2019/QH14 đặt cam kết cho cổ đông lớn khi IPO. Nghị định 155/2020/NĐ-CP, sửa bởi Nghị định 245/2025/NĐ-CP, đặt cam kết cho người nội bộ khi niêm yết. Cùng nghị định này hạn chế phần cổ phiếu được phân phối lại.
Ba lớp này có đối tượng, mức và mốc tính khác nhau. Nhà đầu tư dễ nhầm nếu gộp làm một.
Bốn lớp hạn chế cần phân biệt
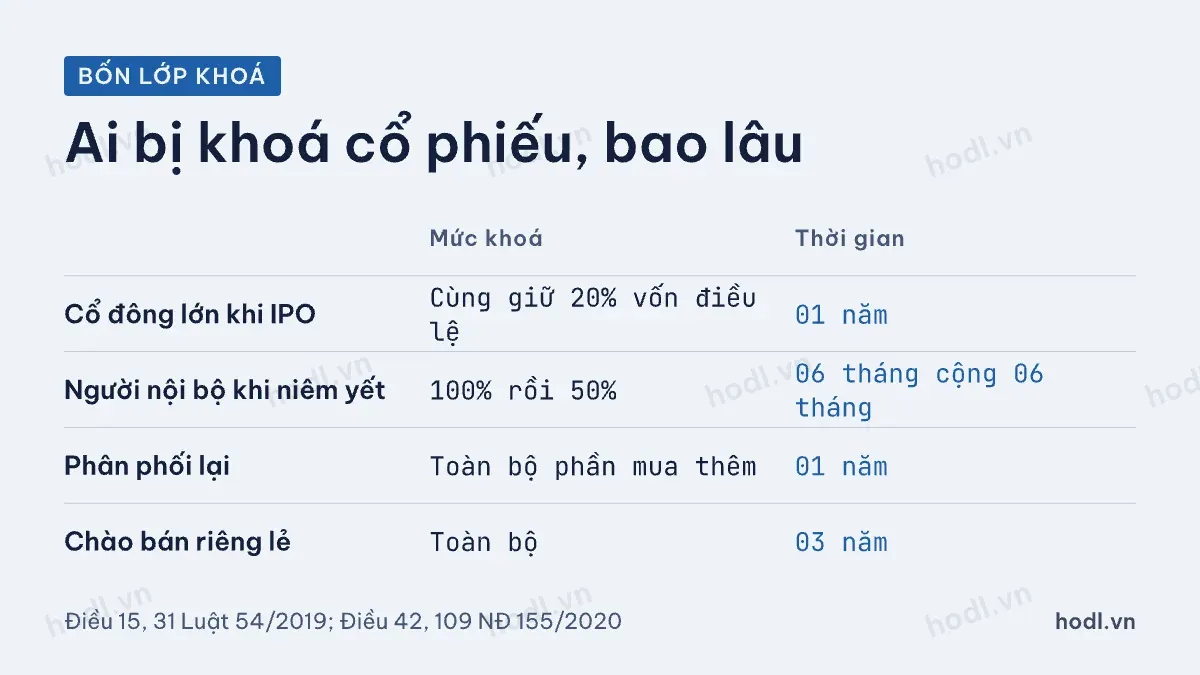
Bảng dưới gom ba lớp liên quan IPO, cộng một lớp của chào bán riêng lẻ để so sánh:
Lớp | Đối tượng | Mức khoá | Thời gian |
|---|---|---|---|
Cổ đông lớn khi IPO | Cổ đông lớn trước IPO | Cùng giữ 20% vốn điều lệ | 01 năm |
Người nội bộ khi niêm yết | Thành viên quản trị, điều hành | 100% rồi 50% | 06 tháng cộng 06 tháng |
Phân phối lại | Người mua phần cổ phiếu ế | Toàn bộ phần mua thêm | 01 năm |
Chào bán riêng lẻ | Nhà đầu tư chiến lược | Toàn bộ | 03 năm |
Ba phần dưới giải thích từng lớp.
Lockup period sau IPO cổ đông lớn
Điểm đ khoản 1 Điều 15 luật là điều kiện để được IPO. Cổ đông lớn trước thời điểm chào bán phải cam kết cùng nhau nắm giữ ít nhất 20% vốn điều lệ. Thời hạn tối thiểu là 01 năm, tính từ khi kết thúc đợt chào bán. Cổ đông lớn là người sở hữu từ 5% cổ phiếu có quyền biểu quyết.
Chữ "cùng nhau" quan trọng. Luật không bắt từng cổ đông lớn giữ toàn bộ. Nhóm cổ đông lớn chỉ cần giữ tổng cộng ít nhất 20% vốn điều lệ. Mức 20% là ngưỡng tối thiểu cho cả nhóm.
Văn bản cam kết này là tài liệu bắt buộc trong hồ sơ đăng ký chào bán (điểm e khoản 1 Điều 18 luật). Luật 56/2024/QH15 không sửa điều kiện này.
Cam kết người nội bộ khi niêm yết
Lớp thứ hai chỉ áp dụng khi cổ phiếu lên sàn niêm yết, không áp dụng khi lên UPCoM. Điểm đ khoản 1 Điều 109 Nghị định 155/2020/NĐ-CP quy định đối tượng. Nhóm này gồm thành viên hội đồng quản trị và ban kiểm soát. Ban điều hành gồm tổng giám đốc, phó tổng giám đốc, kế toán trưởng, giám đốc tài chính cũng thuộc diện. Cổ đông lớn là người có liên quan của họ cũng thuộc diện này.
Họ phải giữ 100% số cổ phiếu sở hữu trong 06 tháng kể từ ngày đầu lên sàn. Trong 06 tháng tiếp theo, họ phải giữ 50% số cổ phiếu này. Cổ phiếu thuộc sở hữu nhà nước do các cá nhân này đại diện không tính vào cam kết.
Ví dụ giả định: ông A là thành viên hội đồng quản trị, sở hữu 10 triệu cổ phiếu khi công ty niêm yết. Trong 06 tháng đầu, ông A không được bán cổ phiếu nào. Từ tháng thứ 7 đến hết tháng thứ 12, ông A được bán tối đa 5 triệu cổ phiếu. Sau 12 tháng, cam kết theo Điều 109 hết hiệu lực.
Nếu công ty chỉ lên UPCoM sau IPO, lớp cam kết này không phát sinh. Khi đó, chỉ còn cam kết 20% vốn của nhóm cổ đông lớn theo Điều 15 luật.
Cam kết là tài liệu trong hồ sơ niêm yết (điểm d khoản 1 Điều 110). Sổ cổ đông nộp kèm phải ghi thời gian bị hạn chế chuyển nhượng, nếu có.
Cổ phiếu phân phối lại, riêng lẻ
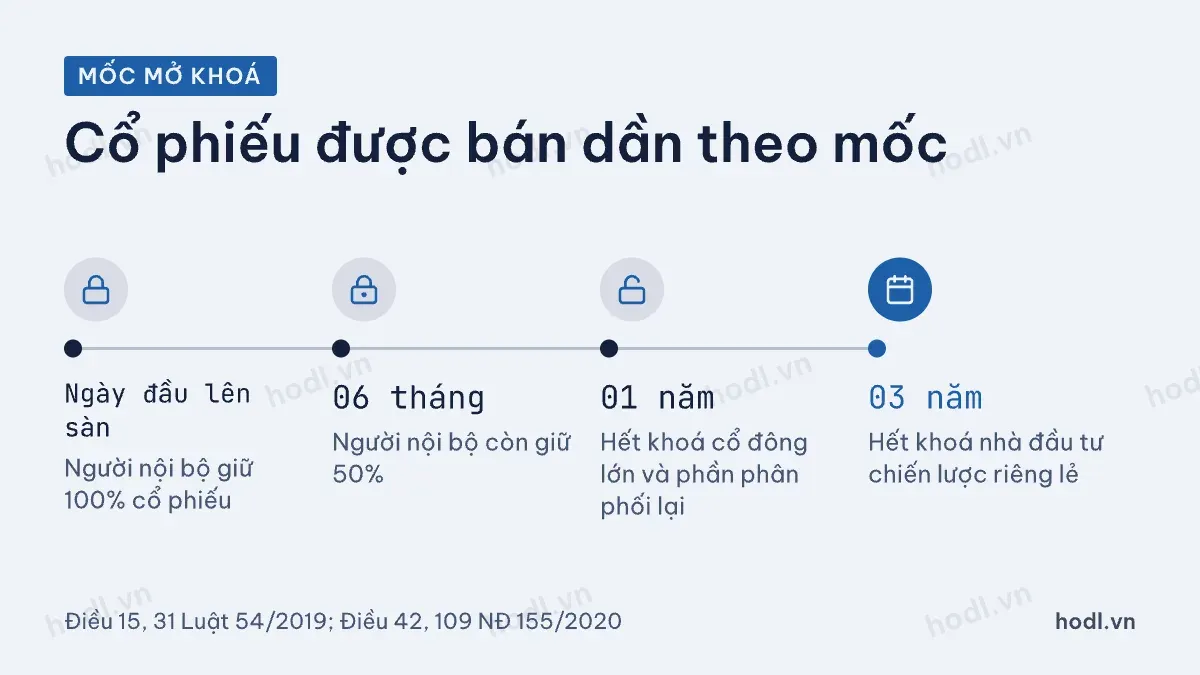
Lớp thứ ba nằm ở Điều 42 Nghị định 155/2020/NĐ-CP. Trong đợt chào bán ra công chúng, có thể còn cổ phiếu nhà đầu tư không đăng ký hoặc không nộp tiền. Công ty được phân phối phần này cho nhà đầu tư xác định. Theo khoản 2, số cổ phiếu này bị hạn chế chuyển nhượng tối thiểu 01 năm kể từ khi kết thúc đợt chào bán.
Khoản 4 nêu hai ngoại lệ. Cổ phiếu do tổ chức bảo lãnh phát hành mua theo hợp đồng không bị khoá. Cổ phiếu lẻ phát sinh khi làm tròn cũng không bị khoá.
Lớp thứ tư không thuộc IPO nhưng hay bị nhầm. Khi công ty đại chúng chào bán riêng lẻ, cổ phiếu bị hạn chế 03 năm với nhà đầu tư chiến lược. Với nhà đầu tư chuyên nghiệp, thời hạn là 01 năm (điểm c khoản 1 Điều 31 luật, đã sửa).
Ý nghĩa lockup period sau IPO
Ngày hết hạn khoá là mốc lượng cổ phiếu có thể bán tăng lên. Khi bổ sung cổ phiếu niêm yết, mẫu giấy đăng ký giao dịch NY-01B của quy chế niêm yết có mục nội dung hạn chế chuyển nhượng. Mục này ghi rõ khoảng thời gian bị hạn chế. Nhà đầu tư có thể tra trong bản cáo bạch và công bố thông tin của doanh nghiệp.
Hồ sơ niêm yết cũng là nguồn tra cứu. Theo điểm c khoản 1 Điều 110 nghị định, sổ cổ đông nộp kèm phải có danh sách cổ đông lớn, người nội bộ. Danh sách ghi số lượng, tỷ lệ nắm giữ và thời gian bị hạn chế chuyển nhượng.
Hết hạn khoá không có nghĩa cổ đông nội bộ sẽ bán. Đó chỉ là thời điểm họ được phép bán. Người nội bộ vẫn phải công bố thông tin trước và sau khi giao dịch theo Điều 128 luật. Kiến thức cơ bản về cổ phần có trong bài cổ phiếu là gì.
Luật và nghị định có thể tiếp tục được sửa đổi. Khi tra cứu, hãy đọc văn bản hợp nhất mới nhất trên cổng văn bản của Chính phủ.
Theo dõi lịch hết hạn khoá
Nội dung bài viết chỉ để tham khảo, không phải khuyến nghị đầu tư hay tư vấn pháp lý.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 28/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
