
Kỳ hạn trái phiếu doanh nghiệp: tối thiểu bao lâu, có giới hạn tối đa không
Nội dung bài7 phần
Kỳ hạn trái phiếu doanh nghiệp: tối thiểu bao lâu, có giới hạn tối đa không
Kỳ hạn trái phiếu doanh nghiệp theo Nghị định 200/2026/NĐ-CP tối thiểu là 01 năm, và không có mức tối đa. Con số cụ thể của từng đợt do doanh nghiệp phát hành quyết định. Bài viết giải thích căn cứ của hai ý trên, các mốc thời gian quanh kỳ hạn và cách kỳ hạn bị thay đổi. Văn bản được rà đến ngày 02/10/2026.
Kỳ hạn trái phiếu tối thiểu 01 năm
Khoản 1 Điều 4 định nghĩa trái phiếu doanh nghiệp là chứng khoán có kỳ hạn từ 01 năm trở lên. Ngưỡng này nằm ngay trong định nghĩa. Một công cụ nợ kỳ hạn dưới 01 năm vì vậy không phải trái phiếu doanh nghiệp theo nghị định này.
Định nghĩa cũng nói trái phiếu xác nhận quyền của người sở hữu với một phần nợ của doanh nghiệp. Kỳ hạn là thời gian khoản nợ đó tồn tại trước khi doanh nghiệp phải trả gốc. Trong thời gian này, người sở hữu nhận lãi theo lịch đã công bố.
Ai quyết định kỳ hạn trái phiếu
Khoản 1 Điều 6 viết ngắn: kỳ hạn do doanh nghiệp phát hành quyết định với từng đợt chào bán. Căn cứ là nhu cầu sử dụng vốn của doanh nghiệp. Nghị định không đặt trần 5 năm, 10 năm hay bất kỳ con số nào.
Tuy vậy, kỳ hạn không được chọn tuỳ ý hoàn toàn. Khoản 2 Điều 5 giới hạn mục đích phát hành vào dự án đầu tư hoặc cơ cấu lại nợ. Điểm b khoản 1 Điều 10 yêu cầu phương án nêu thời gian thực hiện dự án và tiến độ giải ngân. Nếu mục đích là cơ cấu nợ, phương án phải nêu kỳ hạn của khoản nợ được cơ cấu. Kỳ hạn trái phiếu hợp lý thường khớp với dòng tiền của dự án hoặc lịch trả khoản nợ cũ.
Điểm s khoản 1 Điều 10 còn yêu cầu kế hoạch bố trí nguồn cho từng kỳ trả lãi, gốc đến khi đáo hạn. Kỳ hạn càng dài, kế hoạch này càng phải trải qua nhiều năm. Người mua nên đối chiếu kế hoạch đó với kỳ hạn ghi trên phương án.
Ngày phát hành và ngày đáo hạn của từng mã được công khai. Điểm a khoản 2 Điều 38 đưa hai mốc này lên chuyên trang thông tin về trái phiếu doanh nghiệp. Chuyên trang do Sở giao dịch chứng khoán vận hành. Bạn có thể tra ở đó để biết một mã còn bao lâu đến hạn.
Các mốc quanh kỳ hạn trái phiếu
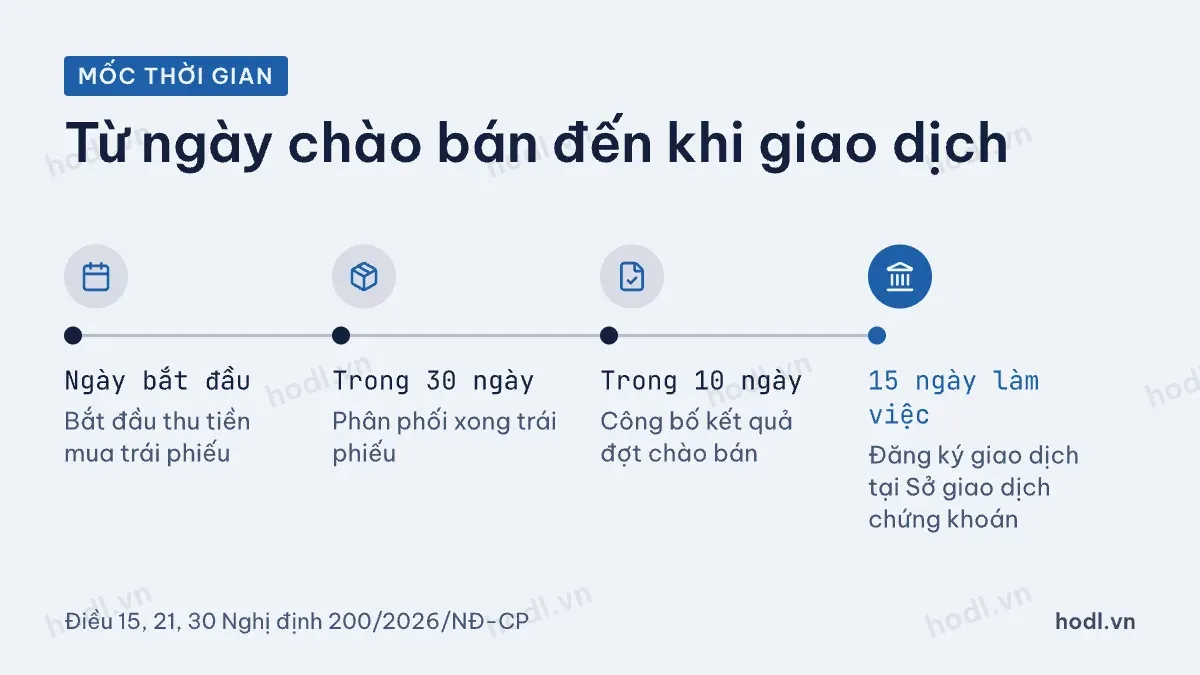
Điều 4 định nghĩa ba ngày dễ nhầm với nhau. Ngày bắt đầu đợt chào bán là ngày bắt đầu thu tiền mua trái phiếu. Ngày kết thúc đợt chào bán là ngày doanh nghiệp phân phối xong và thu đủ tiền. Ngày phát hành là ngày xác nhận nghĩa vụ nợ, chung cho mọi trái phiếu trong một đợt.
Với công ty chưa đại chúng, khoản 4 Điều 15 buộc phân phối xong trong 30 ngày kể từ ngày bắt đầu đợt chào bán. Khoản 1 Điều 30 yêu cầu công bố kết quả chậm nhất 10 ngày kể từ ngày kết thúc. Sau đó, khoản 2 Điều 21 cho doanh nghiệp 15 ngày làm việc để đăng ký giao dịch tại Sở giao dịch chứng khoán.
Với tổ chức tín dụng chào bán thành nhiều đợt, điểm đ khoản 3 Điều 13 đặt thêm hai giới hạn. Mỗi đợt phân phối không quá 30 ngày từ ngày công bố thông tin. Tổng thời gian chào bán không quá 06 tháng kể từ ngày phát hành đợt đầu. Đây là thời gian chào bán, không phải kỳ hạn của trái phiếu.
Kéo dài kỳ hạn trái phiếu
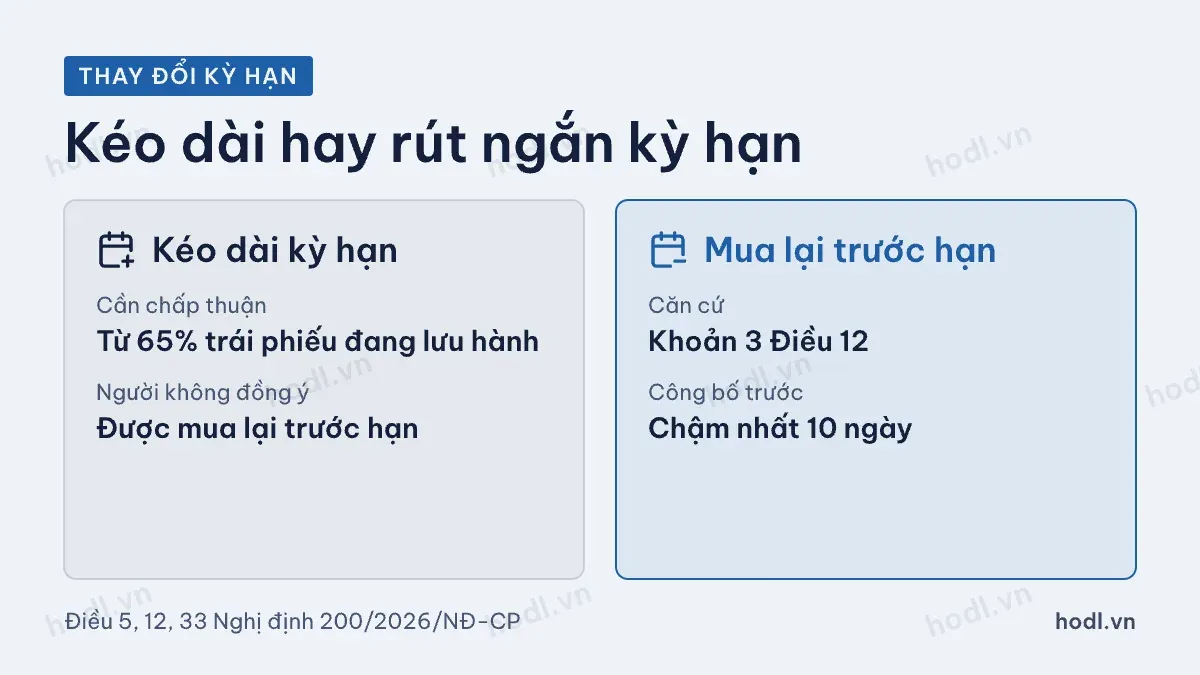
Kỳ hạn là một điều khoản cơ bản tại Điều 6. Khoản 4 Điều 5 chỉ cho doanh nghiệp thay đổi điều khoản này khi đủ ba điều kiện.
- Cấp có thẩm quyền đã phê duyệt phương án phát hành thông qua việc thay đổi.
- Người sở hữu đại diện từ 65% tổng số trái phiếu cùng loại đang lưu hành chấp thuận.
- Doanh nghiệp đã mua lại trước hạn trái phiếu của người không chấp thuận.
Điều kiện thứ ba quan trọng với người sở hữu nhỏ. Nếu bạn không đồng ý kéo dài kỳ hạn, doanh nghiệp phải mua lại trái phiếu của bạn. Khi kỳ hạn thay đổi, điểm c khoản 1 Điều 32 buộc doanh nghiệp công bố thông tin bất thường trong 24 giờ.
Trái phiếu cũ có quy định chuyển tiếp riêng. Điểm b khoản 5 Điều 50 áp cho trái phiếu phát hành trước khi Nghị định 65/2022/NĐ-CP có hiệu lực. Với nhóm này, thời gian kéo dài tối đa không quá 02 năm so với kỳ hạn đã công bố. Trái phiếu phát hành trong giai đoạn Nghị định 65/2022/NĐ-CP có hiệu lực thì theo khoản 6 Điều 50. Việc thay đổi điều khoản của nhóm này tiếp tục theo văn bản cũ đó.
Rút ngắn kỳ hạn bằng mua lại
Chiều ngược lại là mua lại trước hạn theo Điều 12. Trái phiếu bị huỷ sau khi được mua lại. Khoản 3 Điều 12 liệt kê ba nhóm trường hợp. Nhóm thứ nhất là thoả thuận giữa doanh nghiệp và người sở hữu, hoặc trường hợp nêu trong phương án. Nhóm thứ hai là bắt buộc mua lại khi doanh nghiệp vi phạm mà không khắc phục được. Nhóm thứ ba là mua lại của người không chấp thuận việc thay đổi điều khoản.
Điểm a khoản 2 Điều 33 yêu cầu công bố chậm nhất 10 ngày trước ngày mua lại. Nội dung gồm phương thức, điều kiện và giá trị trái phiếu mua lại.
Kỳ hạn và hạn chế chuyển nhượng
Kỳ hạn khác với thời gian bị hạn chế chuyển nhượng. Luật số 56/2024/QH15 sửa điểm c khoản 1 Điều 31 Luật Chứng khoán. Trái phiếu chuyển đổi, kèm chứng quyền chào bán riêng lẻ của công ty đại chúng bị hạn chế giao dịch. Mức hạn chế là tối thiểu 03 năm với nhà đầu tư chiến lược và 01 năm với nhà đầu tư chuyên nghiệp. Với nhà đầu tư chiến lược, một trái phiếu chuyển đổi kỳ hạn 3 năm có thể bị hạn chế gần trọn kỳ hạn. Ngoại lệ là giao dịch giữa các nhà đầu tư chuyên nghiệp và các trường hợp theo bản án, thừa kế.
Nền tảng về trái phiếu nằm ở bài trái phiếu. Cách kỳ hạn ảnh hưởng tới giá nằm ở bài định giá trái phiếu. Văn bản có thể được sửa đổi, bổ sung. Bạn nên đọc bản mới nhất trên cổng văn bản của Chính phủ.
Nội dung bài viết chỉ để tham khảo, không phải khuyến nghị đầu tư hay tư vấn pháp lý.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 06/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
