
Những con số quyết định giá cổ phiếu PVS: giá trị hợp đồng còn lại và tiến độ các dự án lớn
Nội dung bài5 phần
Định giá cổ phiếu PVS đòi hỏi tách hai phần khác nhau trong cùng một báo cáo. Một phần là hoạt động thi công, biên mỏng và phụ thuộc tiến độ dự án. Phần còn lại là lãi từ vốn góp liên doanh và lãi tiền gửi, đều đặn hơn nhưng không tăng theo khối lượng công việc. Bài này đi qua ba nhóm số liệu, lấy đến ngày 02/10/2026.
Giá tham chiếu là giá đóng cửa phiên 02/10/2026, phiên gần nhất có trong kho dữ liệu giá cho mã này.
Định giá cổ phiếu PVS theo giá trị sổ sách
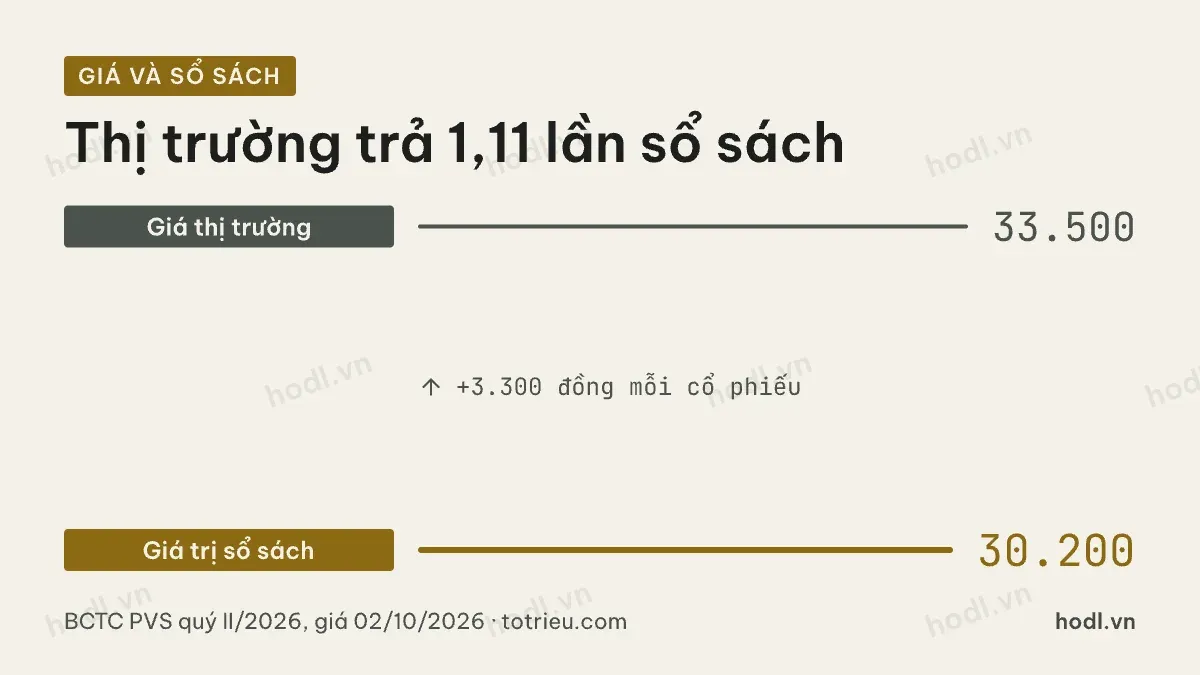
Cuối quý II/2026, vốn chủ sở hữu là 16.668 tỷ đồng. Trừ lợi ích cổ đông thiểu số 1.202 tỷ đồng, phần thuộc cổ đông công ty mẹ là 15.466 tỷ đồng. Vốn góp 5.114,2 tỷ đồng tương ứng khoảng 0,511 tỷ cổ phiếu.
Giá trị sổ sách mỗi cổ phiếu vào khoảng 30.200 đồng. Giá đóng cửa phiên 02/10/2026 là 33.500 đồng. Thị trường trả cao hơn giá trị sổ sách 3.300 đồng mỗi cổ phiếu. Tỷ lệ giá trên giá trị sổ sách khoảng 1,11 lần.
Mức 1,11 lần phản ánh đúng khả năng sinh lời của doanh nghiệp. Tỷ suất lợi nhuận trên vốn chủ sở hữu của cổ đông mẹ năm 2025 là 12,3%, cao nhất trong năm năm. Các năm trước lần lượt là 5,1% năm 2021, 8,0% năm 2022, 8,0% năm 2023 và 7,9% năm 2024.
Mức sinh lời dưới 10% trong bốn năm liền giải thích vì sao bội số này không cao. Một nhà thầu có biên lợi nhuận gộp quanh 5% khó duy trì tỷ suất cao. Khái niệm nền được giải thích trong bài định giá chứng khoán.
Giá trên lợi nhuận bốn quý gần nhất
Bốn quý gần nhất, tính từ quý III/2025 đến quý II/2026, lợi nhuận sau thuế thuộc cổ đông công ty mẹ lần lượt là 324 tỷ đồng, 835 tỷ đồng, 416 tỷ đồng và 525 tỷ đồng. Tổng cộng 2.100 tỷ đồng.
Chia cho 0,511 tỷ cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 4.107 đồng. Với giá 33.500 đồng, tỷ lệ giá trên lợi nhuận khoảng 8,2 lần.
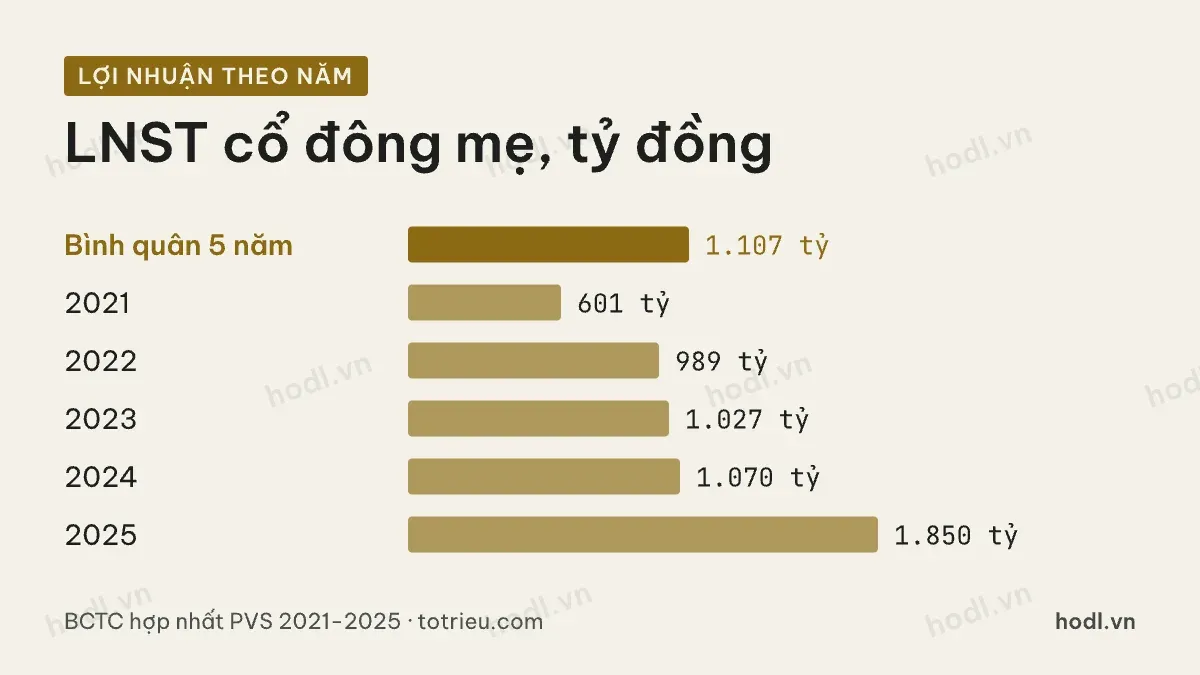
Mặt bằng nhiều năm cho con số khác. Lợi nhuận sau thuế cổ đông mẹ các năm 2021 đến 2025 là 601 tỷ đồng, 989 tỷ đồng, 1.027 tỷ đồng, 1.070 tỷ đồng và 1.850 tỷ đồng. Bình quân 1.107 tỷ đồng một năm, tức khoảng 2.165 đồng mỗi cổ phiếu. Trên nền đó, tỷ lệ giá trên lợi nhuận là 15,5 lần.
Khoảng cách giữa 8,2 lần và 15,5 lần cho thấy hai năm gần nhất cao hơn mặt bằng của chính doanh nghiệp. Người định giá cần quyết định mức nào là mặt bằng mới.
Định giá cổ phiếu PVS phải tách lãi liên doanh ra
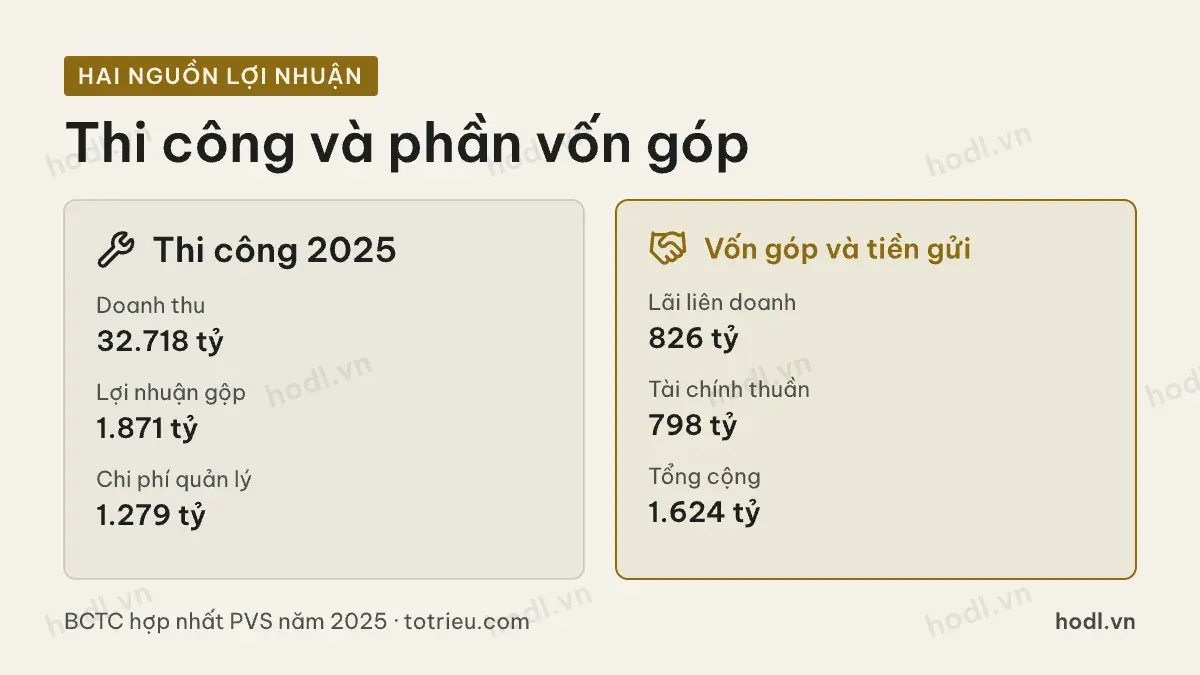
Năm 2025, phần thi công mang lại doanh thu 32.718 tỷ đồng và lợi nhuận gộp 1.871 tỷ đồng, trong khi chi phí quản lý doanh nghiệp là 1.279 tỷ đồng. Phần vốn góp và tiền gửi mang lại lãi liên doanh 826 tỷ đồng cùng tài chính thuần 798 tỷ đồng, tổng 1.624 tỷ đồng.
Hai nguồn này gần bằng nhau, nhưng tính chất khác nhau hoàn toàn.
Lợi nhuận gộp thi công phụ thuộc khối lượng việc trong kỳ. Nó có thể tăng gấp đôi hoặc rơi một nửa trong vòng một năm, tuỳ tiến độ các dự án lớn.
Lãi liên doanh thì gắn với hợp đồng cho thuê tàu chứa và xử lý dầu, ký nhiều năm. Nó đã dao động trong khoảng hẹp: 657 tỷ đồng năm 2022, 651 tỷ đồng năm 2023, 864 tỷ đồng năm 2024 và 826 tỷ đồng năm 2025.
Hệ quả cho việc định giá rất cụ thể. Không nên áp một bội số duy nhất cho toàn bộ lợi nhuận. Phần lãi liên doanh ổn định xứng đáng với bội số cao hơn phần lợi nhuận thi công. Các cách tiếp cận khác được trình bày trong bài 12 mô hình định giá chứng khoán.
Giá trị hợp đồng còn lại nằm ngoài bảng cân đối
Thước đo quan trọng nhất của một nhà thầu không có trong bảng cân đối kế toán. Đó là giá trị hợp đồng đã ký nhưng chưa thực hiện. Doanh nghiệp công bố con số này trong báo cáo thường niên và tài liệu họp cổ đông, không phải trong bốn biểu mẫu báo cáo tài chính.
Khi không có số đó, người đọc vẫn có vài chỉ dấu đo được trong báo cáo.
Chỉ dấu thứ nhất là hàng tồn kho. Cuối quý II/2026 con số này là 3.325 tỷ đồng, tăng từ 1.843 tỷ đồng cuối năm 2024. Phần lớn là chi phí sản xuất kinh doanh dở dang của các hợp đồng đang thi công.
Chỉ dấu thứ hai là nợ ngắn hạn. Cuối quý II/2026 là 19.764 tỷ đồng, trong đó nợ vay ngắn hạn chỉ 627 tỷ đồng. Phần còn lại chủ yếu là tiền chủ đầu tư tạm ứng và phải trả nhà cung cấp. Số dư tạm ứng tăng thường đi trước một giai đoạn thi công dày.
Chỉ dấu thứ ba là chi mua sắm tài sản cố định. Năm 2024 con số này là 885 tỷ đồng, năm 2025 lên 1.862 tỷ đồng. Doanh nghiệp đang mở rộng năng lực bãi chế tạo, điều chỉ xảy ra khi khối lượng việc ký được đủ lớn.
Thước đo thanh khoản đúng cho mã này là vốn lưu động ròng. Tài sản ngắn hạn 30.842 tỷ đồng trừ nợ ngắn hạn 19.764 tỷ đồng, còn 11.078 tỷ đồng, bằng 64,6% vốn hoá 17.133 tỷ đồng.
Định giá cổ phiếu PVS: bốn mốc nên theo dõi theo quý
Thứ nhất, biên lợi nhuận gộp. Mốc năm 2025 là 5,7%, còn năm 2024 là 4,5%. Biên này cho biết doanh nghiệp đang nhận việc giá tốt hay nhận việc để giữ bãi.
Thứ hai, lãi từ công ty liên doanh, liên kết. Mốc năm 2025 là 826 tỷ đồng. Khoản này giảm mạnh sẽ hạ lợi nhuận dù doanh thu vẫn tăng.
Thứ ba, chi phí quản lý doanh nghiệp. Năm 2025 là 1.279 tỷ đồng, bằng 68,4% lợi nhuận gộp. Tỷ lệ này đi lên là dấu hiệu bộ máy phình nhanh hơn khối lượng việc.
Thứ tư, dòng tiền từ hoạt động kinh doanh. Năm 2024 là 4.343 tỷ đồng, năm 2025 còn 1.935 tỷ đồng. Với nhà thầu, dòng tiền đi trước lợi nhuận, vì nó phản ánh tiến độ thu tiền theo hợp đồng.
Bốn chỉ số trên đọc được từ báo cáo tài chính hằng quý. Người mới nên xem thêm phần cấu trúc báo cáo tài chính trước khi áp các bội số này.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 10/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
