
Định giá cổ phiếu FPT: những con số quyết định giá
Nội dung bài6 phần
Định giá cổ phiếu FPT xoay quanh một câu hỏi: thị trường đang trả bao nhiêu cho tốc độ tăng lợi nhuận của một doanh nghiệp công nghệ. Giá trị của FPT nằm chủ yếu ở đội ngũ kỹ sư và hợp đồng. Nó không nằm ở nhà máy hay tài sản cố định như doanh nghiệp sản xuất. Vì vậy các chỉ số dựa trên lợi nhuận quan trọng hơn chỉ số dựa trên sổ sách. Bài này đi qua các con số chính, lấy đến ngày 02/10/2026.
Phần nguồn thu và việc FPT Telecom trở thành công ty liên kết đã nằm ở bài mô hình kinh doanh cùng nhóm. Bài này chỉ dùng kết quả của thay đổi đó.
Định giá cổ phiếu FPT: số cổ phiếu
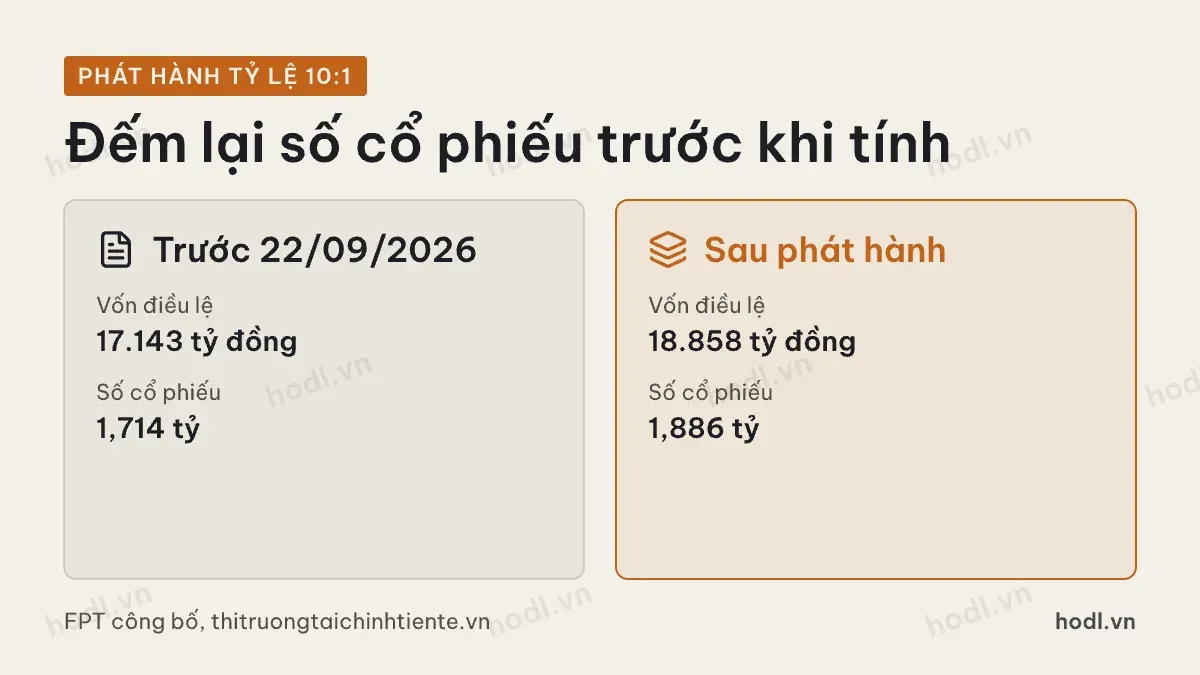
Trước khi tính bất kỳ chỉ số nào trên mỗi cổ phiếu, cần đếm đúng số cổ phiếu. FPT vừa phát hành hơn 171,4 triệu cổ phiếu mới cho cổ đông hiện hữu theo tỷ lệ 10:1. Ngày đăng ký cuối cùng là 22/09/2026. Nguồn phát hành là lợi nhuận chưa phân phối.
Vốn điều lệ tăng từ hơn 17.143 tỷ đồng lên gần 18.858 tỷ đồng. Số cổ phiếu vì vậy tăng từ khoảng 1,714 tỷ lên khoảng 1,886 tỷ đơn vị. Báo cáo quý II/2026 vẫn ghi vốn góp cũ, nhưng giá phiên 02/10/2026 đã là giá sau khi tách quyền.
Đây là lỗi hay gặp. Nếu lấy giá sau phát hành chia cho lợi nhuận mỗi cổ phiếu theo số cổ phiếu cũ, P/E sẽ thấp hơn thực tế khoảng 9%. Mọi con số dưới đây dùng 1,886 tỷ cổ phiếu.
Định giá cổ phiếu FPT bằng P/E
Bốn quý gần nhất, từ quý III/2025 đến quý II/2026, lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 10.000 tỷ đồng. Chia cho 1,886 tỷ cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 5.303 đồng.
Giá đóng cửa phiên 02/10/2026 là 62.100 đồng. Tỷ lệ giá trên lợi nhuận (P/E) khoảng 11,7 lần. Vốn hoá vào khoảng 117.108 tỷ đồng.
Trong đó: P là giá cổ phiếu, EPS là lợi nhuận mỗi cổ phiếu bốn quý gần nhất, MC là vốn hoá, LNST mẹ là lợi nhuận sau thuế thuộc cổ đông công ty mẹ.
Việc FPT Telecom chuyển sang công ty liên kết từ đầu năm 2026 không làm thay đổi lợi nhuận cổ đông công ty mẹ. Vì vậy chuỗi lợi nhuận bốn quý ở trên so sánh được với các năm trước. Doanh thu thì không so sánh được, nên P/S không phải thước đo tốt cho mã này trong năm 2026.
Tốc độ tăng lợi nhuận của FPT
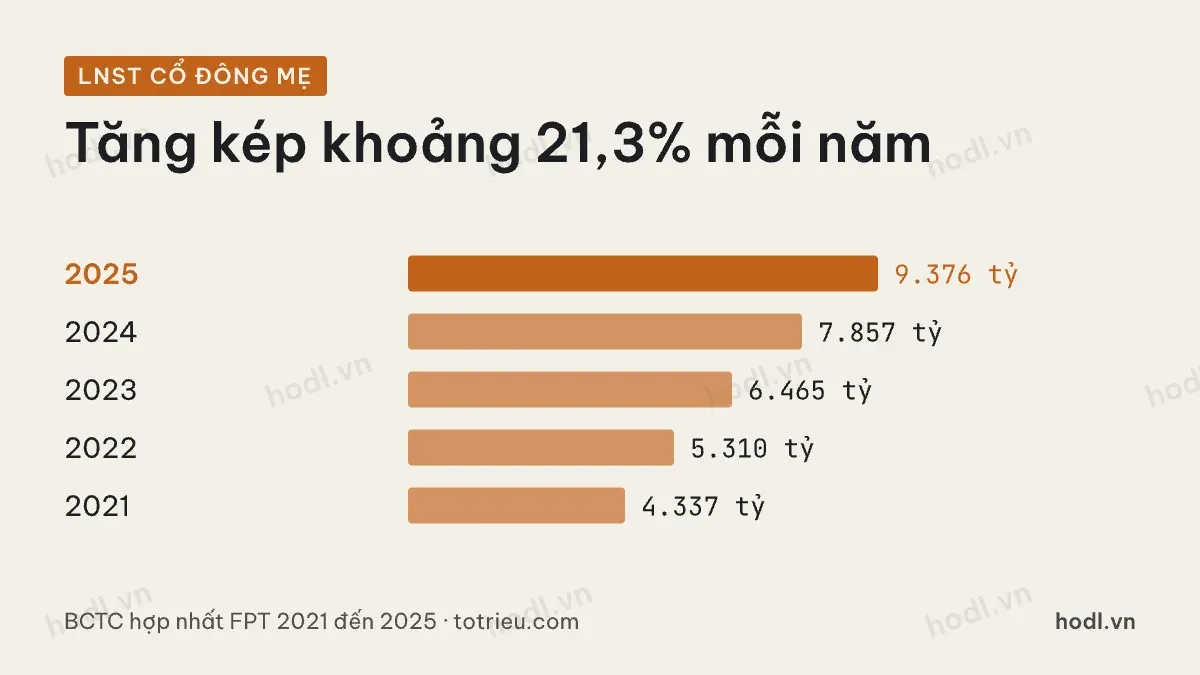
Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đi từ 4.337 tỷ đồng năm 2021 lên 5.310 tỷ đồng năm 2022. Ba năm tiếp theo lần lượt là 6.465 tỷ đồng, 7.857 tỷ đồng và 9.376 tỷ đồng. Tốc độ tăng kép bình quân bốn năm khoảng 21,3% mỗi năm.
Nửa đầu năm 2026, lợi nhuận cổ đông công ty mẹ tăng 14,1% so với cùng kỳ. Tốc độ này chậm hơn bình quân giai đoạn trước.
Với doanh nghiệp tăng trưởng, P/E chỉ có nghĩa khi đặt cạnh tốc độ tăng. Một cách đơn giản là chia P/E cho tốc độ tăng lợi nhuận, gọi là PEG. Dùng tốc độ 14,1% của nửa đầu năm, PEG khoảng 0,83. Dùng tốc độ bình quân 21,3%, PEG khoảng 0,55. Hai con số khác nhau vì giả định khác nhau. Người định giá cần nói rõ mình tin vào tốc độ nào.
Trong đó: g là tốc độ tăng lợi nhuận tính theo đơn vị phần trăm, ví dụ 14,1% thì lấy 14,1.
Đảo ngược P/E, mỗi 100 đồng giá cổ phiếu tương ứng khoảng 8,5 đồng lợi nhuận một năm. Nếu lợi nhuận tiếp tục tăng hai chữ số, tỷ suất này sẽ tăng dần theo thời gian ở cùng mức giá.
Giá trên giá trị sổ sách và ROE
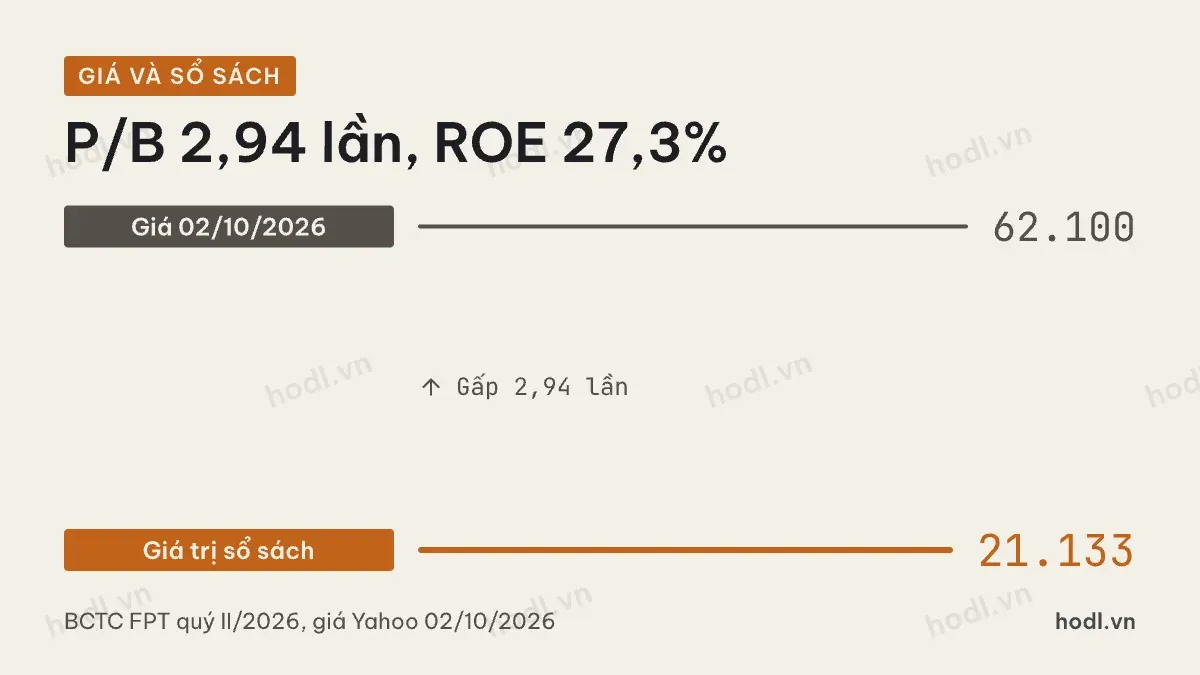
Cuối quý II/2026, vốn chủ sở hữu hợp nhất là 40.996 tỷ đồng. Trừ 1.144 tỷ đồng lợi ích cổ đông thiểu số, phần thuộc cổ đông công ty mẹ là 39.852 tỷ đồng. Giá trị sổ sách mỗi cổ phiếu khoảng 21.133 đồng.
Với giá 62.100 đồng, P/B khoảng 2,94 lần. Tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) khoảng 27,3%. Con số này lấy lợi nhuận bốn quý chia cho vốn chủ bình quân đầu và cuối kỳ.
Trong đó: BVPS là giá trị sổ sách mỗi cổ phiếu, VCSH mẹ là vốn chủ sở hữu thuộc cổ đông công ty mẹ, bình quân là trung bình đầu kỳ và cuối kỳ.
Với doanh nghiệp dịch vụ công nghệ, sổ sách không đo được con người và quan hệ khách hàng. P/B cao vì thế là bình thường. Điều đáng theo dõi là ROE có giữ được trên 25% khi vốn chủ tiếp tục phình ra nhờ lợi nhuận giữ lại.
Tiền ròng và chất lượng lợi nhuận
Hai doanh nghiệp cùng P/E có thể khác nhau ở lượng tiền mặt và chất lượng lợi nhuận. Phần này xem hai điểm đó.
Cuối quý II/2026, tiền và đầu tư ngắn hạn của FPT là 28.971 tỷ đồng. Vay ngắn hạn và dài hạn cộng lại là 18.449 tỷ đồng. Tiền ròng vào khoảng 10.522 tỷ đồng, bằng khoảng 9% vốn hoá.
Phần tiền ròng này nhỏ so với vốn hoá. Phần lớn giá trị thị trường gắn với khả năng kiếm tiền trong tương lai, không gắn với tài sản đang có.
Về chất lượng lợi nhuận, cần để ý dòng lãi từ công ty liên doanh, liên kết. Từ năm 2026, phần lợi nhuận viễn thông đi vào dòng này. Nửa đầu năm 2026, dòng này là 1.424 tỷ đồng. Đây là lợi nhuận thật. Tuy vậy, FPT chỉ nhận tiền mặt tương ứng khi công ty liên kết chia cổ tức.
Bảng tóm tắt
Chỉ số | Giá trị | Cách tính |
|---|---|---|
P/E | 11,7 lần | 62.100 ÷ 5.303 |
P/B | 2,94 lần | 62.100 ÷ 21.133 |
ROE | 27,3% | LNST mẹ 4 quý ÷ vốn chủ mẹ bình quân |
PEG | 0,55 đến 0,83 | P/E ÷ tốc độ tăng lợi nhuận |
Không chỉ số nào ở trên tự kết luận giá đắt hay rẻ. Mỗi chỉ số trả lời một câu hỏi riêng, và cần đọc chúng cùng nhau. P/E thấp so với tốc độ tăng chỉ có giá trị nếu tốc độ đó giữ được. Các cách định giá khác được trình bày trong bài 12 mô hình định giá chứng khoán và bài định giá chứng khoán là gì. Phần diễn biến giá gần nhất nằm ở bài phân tích cổ phiếu FPT tháng 9/2026.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Mời bạn bè
Mời bạn, cả hai cùng có quà
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng ở người đầu tiên, từ người thứ 2 thêm 7 ngày mỗi người (tối đa khoảng 2 tháng), cộng hoa hồng khi bạn bè mua gói.
