
Mô hình kinh doanh của PVD: cho thuê giàn khoan theo ngày
Nội dung bài5 phần
Cổ phiếu PVD là phần vốn của Tổng công ty cổ phần Khoan và Dịch vụ Khoan Dầu khí. Doanh nghiệp này cho thuê giàn khoan và cung cấp dịch vụ kỹ thuật giếng khoan. Nó không sở hữu mỏ và không bán dầu. Nguồn thu của nó là tiền thuê tính theo ngày, nhân với số ngày giàn có việc.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất đã công bố.
Cổ phiếu PVD là một đội giàn khoan trên bảng cân đối
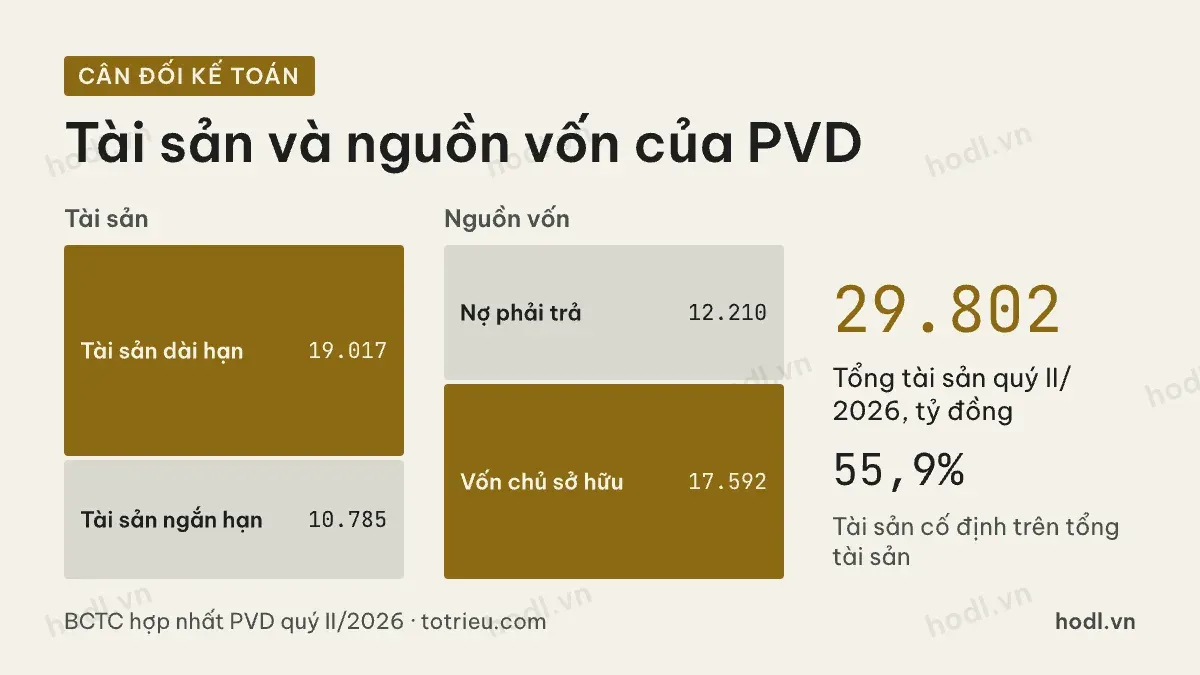
Cuối quý II/2026, tổng tài sản của PVD là 29.802 tỷ đồng. Tài sản dài hạn chiếm 19.017 tỷ đồng, tài sản ngắn hạn 10.785 tỷ đồng. Bên nguồn vốn, nợ phải trả 12.210 tỷ đồng, vốn chủ sở hữu 17.592 tỷ đồng. Vốn chủ sở hữu bằng 59,0% tổng tài sản.
Riêng tài sản cố định ròng là 16.655 tỷ đồng, bằng 55,9% tổng tài sản. Đó là các giàn khoan. Đây là điểm khác biệt lớn nhất so với một nhà thầu dịch vụ: tiền của doanh nghiệp nằm trong thiết bị, không nằm trong tài khoản.
Phần tài sản ngắn hạn gồm phải thu ngắn hạn 5.784 tỷ đồng, hàng tồn kho 1.891 tỷ đồng, đầu tư ngắn hạn 1.480 tỷ đồng và tiền cùng tương đương tiền 1.317 tỷ đồng. Nợ vay ngắn hạn 1.125 tỷ đồng, nợ vay dài hạn 4.350 tỷ đồng, tổng nợ vay 5.475 tỷ đồng, bằng 31,1% vốn chủ sở hữu.
Vốn góp của chủ sở hữu 5.563,0 tỷ đồng tương ứng khoảng 0,556 tỷ cổ phiếu. Công ty còn giữ cổ phiếu quỹ ghi nhận 20,9 tỷ đồng theo giá mua. Với giá đóng cửa 18.000 đồng phiên 02/10/2026, vốn hoá vào khoảng 10.013 tỷ đồng. Người đọc báo cáo doanh nghiệp lần đầu nên xem cấu trúc báo cáo tài chính trước.
Tiền về theo ngày thuê giàn và hiệu suất sử dụng
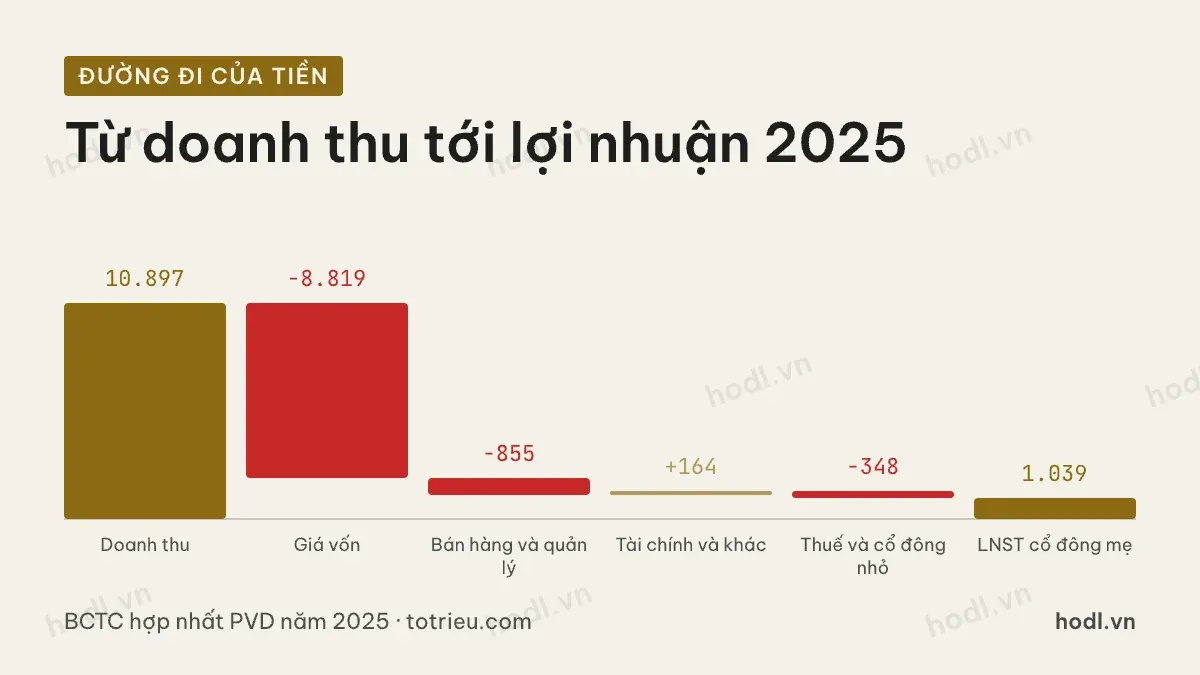
Năm 2025, doanh thu thuần của PVD là 10.897 tỷ đồng. Giá vốn 8.819 tỷ đồng. Chi phí bán hàng và quản lý cộng lại 855 tỷ đồng. Phần tài chính, lãi liên doanh và lợi nhuận khác đóng góp thêm 164 tỷ đồng. Thuế và lợi ích cổ đông thiểu số lấy 348 tỷ đồng. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 1.039 tỷ đồng.
Mô hình này chỉ có hai biến quyết định doanh thu. Biến thứ nhất là giá thuê một ngày. Biến thứ hai là hiệu suất sử dụng, tức tỷ lệ số ngày giàn có hợp đồng trên tổng số ngày trong kỳ.
Khi cả hai biến cùng tăng, kết quả nở ra rất nhanh. Doanh thu đi từ 3.996 tỷ đồng năm 2021 lên 10.897 tỷ đồng năm 2025, tức gấp 2,7 lần. Biên lợi nhuận gộp đi từ 9,3% lên 19,1%.
Chiều ngược lại cũng mạnh. Năm 2021 lợi nhuận sau thuế cổ đông mẹ chỉ 20 tỷ đồng. Năm 2022 lỗ 103 tỷ đồng. Hai năm đó giá thuê thấp và có giàn phải chờ việc. Khi một giàn nằm chờ, chi phí khấu hao và chi phí duy trì vẫn chạy đủ.
Nửa đầu năm 2026 cho thấy biên độ theo quý. Quý I/2026 doanh thu 3.401 tỷ đồng với lợi nhuận sau thuế cổ đông mẹ 306 tỷ đồng. Quý II/2026 doanh thu 3.028 tỷ đồng với lợi nhuận 163 tỷ đồng.
Khấu hao là chi phí lớn mà không ai nhìn thấy
Năm 2025, chi phí khấu hao tài sản cố định của PVD là 860 tỷ đồng. Con số này bằng 7,9% doanh thu cùng năm.
Khấu hao không phải dòng tiền ra, nhưng nó là chi phí thật. Một giàn khoan có vòng đời hữu hạn. Tiền thuê thu được phải đủ bù khấu hao, bù chi phí vận hành, bù lãi vay, rồi mới còn lợi nhuận.
Đây là lý do mô hình này cần giá thuê cao trong nhiều năm liền để sinh lời. Tỷ suất lợi nhuận trên vốn chủ sở hữu của cổ đông mẹ năm 2025 chỉ 6,2%, dù đó là năm có kết quả cao nhất trong năm năm. Các năm trước là 0,1% năm 2021, âm 0,7% năm 2022, 4,0% năm 2023 và 4,4% năm 2024.
Khoản phải thu cũng cần nhắc. Cuối quý II/2026 phải thu ngắn hạn là 5.784 tỷ đồng, tương đương khoảng 158 ngày doanh thu của bốn quý gần nhất. Chủ mỏ thanh toán theo tiến độ và thường chậm, nên doanh nghiệp phải gánh vốn lưu động.
Cổ phiếu PVD và vòng đầu tư mua thêm giàn
Khi giá thuê tốt, doanh nghiệp cho thuê thiết bị thường mua thêm thiết bị. PVD đang ở đúng giai đoạn đó.
Chi mua sắm tài sản cố định năm 2024 là 1.371 tỷ đồng. Năm 2025 lên 3.049 tỷ đồng. Tài sản cố định ròng đi từ 12.700 tỷ đồng cuối năm 2024 lên 16.655 tỷ đồng cuối quý II/2026.
Phần tiền mua giàn đến từ vay nợ. Nợ vay dài hạn đi từ 2.541 tỷ đồng cuối năm 2024 lên 4.350 tỷ đồng cuối quý II/2026. Chi phí lãi vay năm 2025 là 191 tỷ đồng, còn riêng quý II/2026 đã là 111 tỷ đồng.
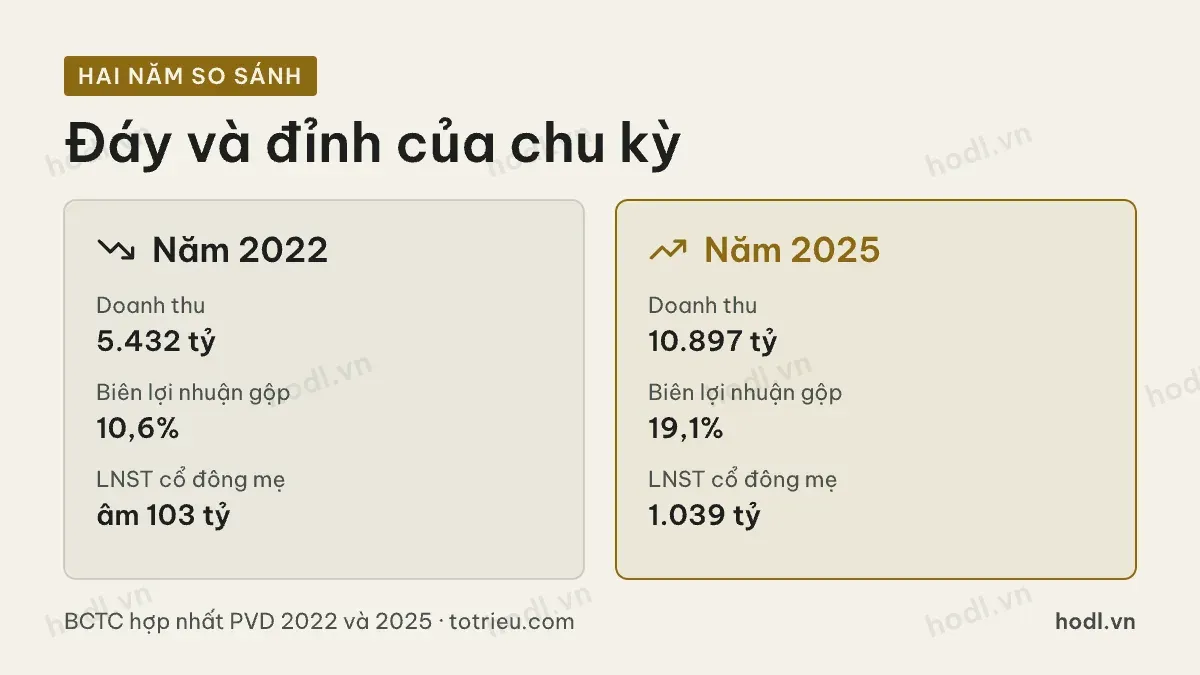
So sánh hai năm cho thấy toàn bộ biên độ của mô hình. Năm 2022 doanh thu 5.432 tỷ đồng, biên lợi nhuận gộp 10,6%, lỗ sau thuế cổ đông mẹ 103 tỷ đồng. Năm 2025 doanh thu 10.897 tỷ đồng, biên lợi nhuận gộp 19,1%, lãi sau thuế cổ đông mẹ 1.039 tỷ đồng.
Vấn đề của vòng đầu tư là thời điểm. Giàn mua ở đáy chu kỳ giá rẻ sẽ sinh lời nhiều năm. Giàn mua ở đỉnh chu kỳ mang theo khấu hao cao đúng lúc giá thuê quay đầu.
Cổ phiếu PVD và những gì mô hình này không có
PVD không có doanh thu bán lẻ hay hợp đồng với người tiêu dùng. Khách hàng là một nhóm nhỏ các chủ mỏ. Mất một hợp đồng lớn là mất một phần đáng kể doanh thu.
PVD cũng không quyết được giá thuê. Giá thuê giàn khoan là giá khu vực, đi theo mức đầu tư thăm dò và khai thác của toàn ngành. Mức đầu tư đó lại đi theo giá dầu với độ trễ một đến hai năm.
Cuối cùng, mô hình này không linh hoạt về chi phí. Giàn khoan không bán nhanh được, cũng không chuyển đổi mục đích. Bức tranh rút gọn là một doanh nghiệp tài sản rất nặng, tỷ suất sinh lời thấp ngay trong năm tốt, và kết quả gắn chặt với chu kỳ đầu tư của ngành dầu khí.
Bài tiếp theo đi vào các chỉ số định giá chứng khoán áp cho mã này, cùng lý do thị trường trả dưới giá trị sổ sách.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 11/11/2026
Mời bạn bè
Mời bạn, cả hai cùng có quà
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng ở người đầu tiên, từ người thứ 2 thêm 7 ngày mỗi người (tối đa khoảng 2 tháng), cộng hoa hồng khi bạn bè mua gói.
