
Chuyển đất cao su sang đất công nghiệp: nguồn lợi nhuận một lần và cách nhận ra
Nội dung bài6 phần
Chuyển đất cao su sang đất công nghiệp: nguồn lợi nhuận một lần và cách nhận ra
Chuyển đổi đất cao su là lúc một mảnh vườn cây trở thành khu công nghiệp, đô thị hoặc hạ tầng. Với doanh nghiệp cao su, đó là sự kiện làm lợi nhuận nhảy vọt trong một vài quý. Sau đó khoản này biến mất.
Nhà đầu tư cần phân biệt hai thứ. Lợi nhuận từ bán mủ lặp lại hằng năm. Lợi nhuận từ đất thì đến theo từng dự án. Số liệu trong bài đến 02/10/2026, tính bốn quý tới quý 2/2026.
Chuyển đổi đất cao su trong báo cáo
Theo Luật Đất đai 31/2024/QH15, việc thu hồi đất, bồi thường và chuyển mục đích sử dụng đất đều phải qua thủ tục của cơ quan nhà nước. Doanh nghiệp không tự quyết thời điểm. Vì thế khoản thu đến không đều.
Về kế toán, tiền đền bù và lãi thanh lý thường được ghi vào dòng lợi nhuận khác. Đó là thu nhập khác trừ chi phí khác, nằm dưới lãi từ hoạt động kinh doanh và trên lợi nhuận trước thuế. Mỗi dự án có thể được ghi ở một dòng khác nhau. Thuyết minh báo cáo tài chính của từng mã nói rõ khoản nào ở đâu.
Bài này dùng dòng lợi nhuận khác làm thước đo chung. Nó không bắt hết mọi khoản liên quan tới đất, nhưng đủ để thấy mã nào đang nhờ khoản một lần.
Một mã tăng gấp đôi lợi nhuận
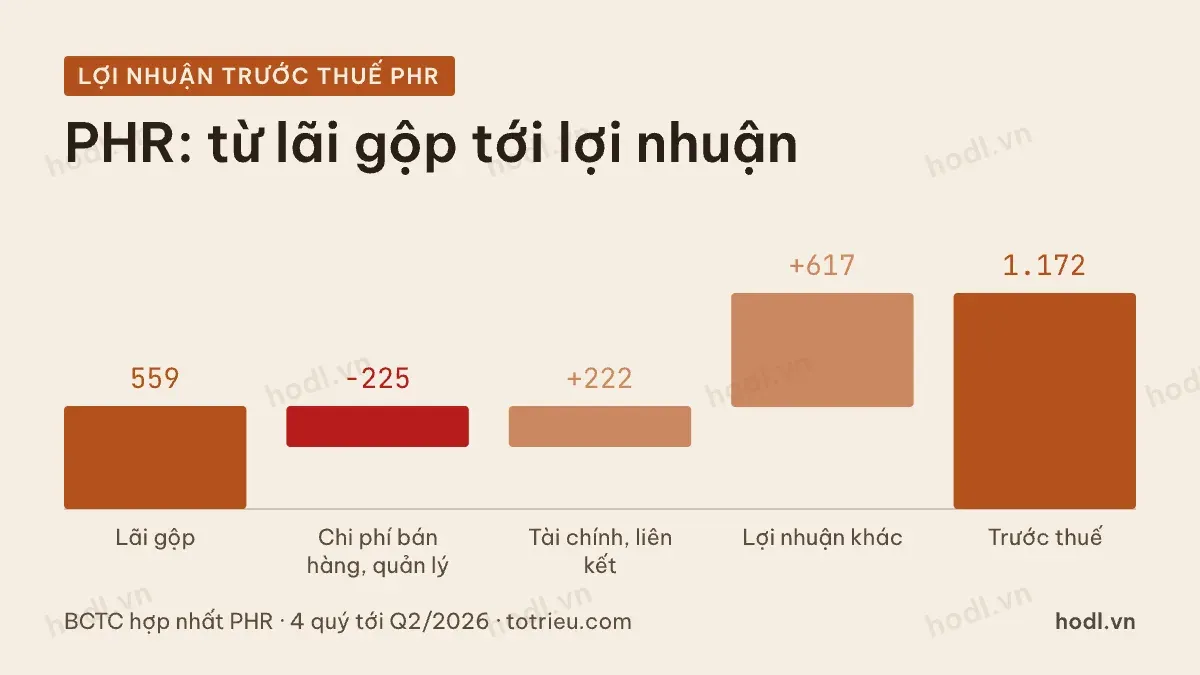
Cao su Phước Hòa, mã PHR, là ví dụ rõ nhất. Bốn quý tới quý 2/2026, lợi nhuận trước thuế đạt 1.172 tỷ đồng, tăng 93,4% so với bốn quý liền trước.
Đi từ lãi gộp xuống. Lãi gộp 559 tỷ đồng. Chi phí bán hàng và quản lý 225 tỷ đồng. Tài chính ròng cộng lãi liên kết thêm 222 tỷ đồng. Lợi nhuận khác thêm 617 tỷ đồng. Các khoản đã làm tròn nên tổng lệch một đơn vị.
Lợi nhuận khác chiếm 52,7% lợi nhuận trước thuế. Bốn quý liền trước, dòng này chỉ có 76 tỷ đồng. Bỏ khoản này đi, lợi nhuận trước thuế đạt 555 tỷ đồng so với 530 tỷ đồng, tăng 4,7%.
Nói cách khác, gần một nửa lợi nhuận và gần như toàn bộ phần tăng đến từ khoản không lặp lại.
Tỷ trọng lợi nhuận khác
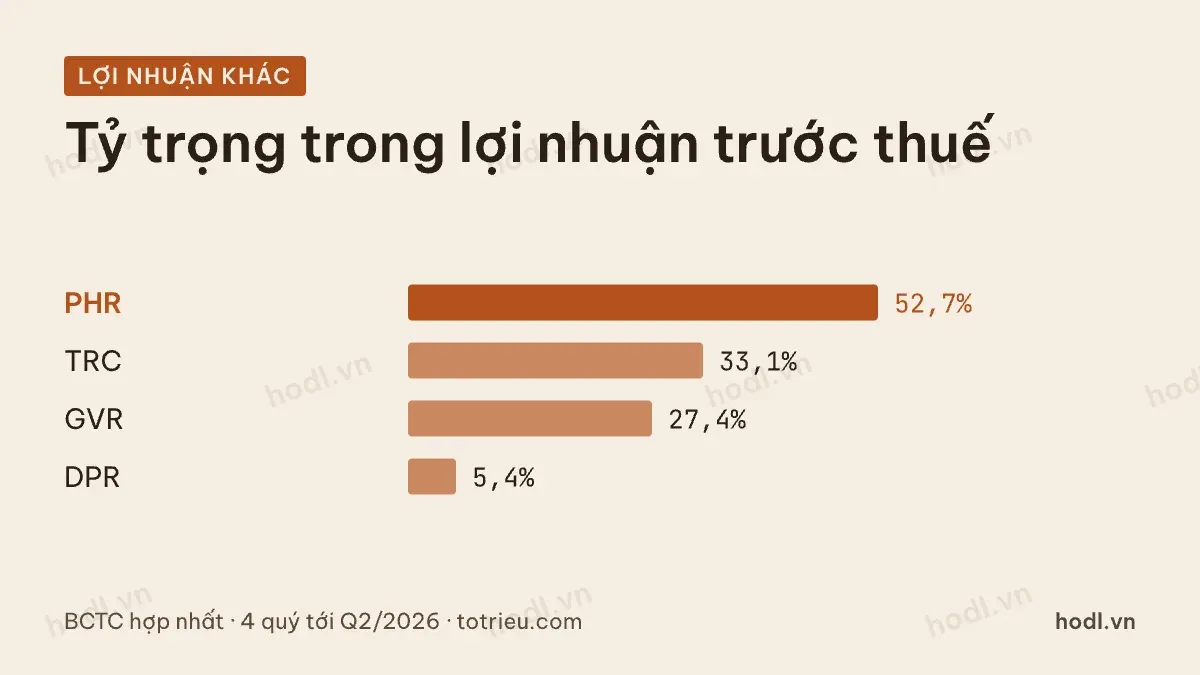
Cùng một thước đo cho bốn mã.
Mã | Lợi nhuận trước thuế (tỷ đồng) | Lợi nhuận khác (tỷ đồng) | Tỷ trọng | Tăng trưởng sau khi bỏ lợi nhuận khác |
|---|---|---|---|---|
PHR | 1.172 | 617 | 52,7% | +4,7% |
TRC | 310 | 103 | 33,1% | −28,9% |
GVR | 9.541 | 2.610 | 27,4% | +16,4% |
DPR | 527 | 29 | 5,4% | +41,8% |
Nguồn: BCTC hợp nhất PHR, TRC, GVR, DPR · HODL.VN, 4 quý tới Q2/2026.
Cao su Tây Ninh cho thấy trường hợp ngược. Lợi nhuận trước thuế giảm 4,2%, tưởng như nhẹ. Nhưng bỏ lợi nhuận khác thì phần lõi giảm 28,9%, vì lợi nhuận khác tăng từ 32 lên 103 tỷ đồng và che đi.
Cao su Đồng Phú gần như sạch. Lợi nhuận khác chỉ 29 tỷ đồng, nên phần lõi tăng 41,8% là tăng thật.
Chuyển đổi đất cao su bất thường
Nhìn từng quý thấy rõ tính không đều. Lợi nhuận khác của Phước Hòa là 120 tỷ đồng ở quý 3/2025, chỉ 1 tỷ đồng ở quý 4/2025, rồi 232 tỷ đồng ở quý 1/2026 và 264 tỷ đồng ở quý 2/2026.
Nhìn theo năm cũng vậy. Phước Hòa ghi 698 tỷ đồng lợi nhuận khác năm 2022 trên lợi nhuận sau thuế 889 tỷ đồng. Năm 2024 chỉ còn 73 tỷ đồng, năm 2025 là 126 tỷ đồng.
Vì thế P/E tính trên lợi nhuận có chứa khoản này dễ thấp hơn thực chất. Khoản một lần là tiền thu một lần, không phải lợi nhuận hằng năm.
Nhận ra chuyển đổi đất cao su
- Mở báo cáo kết quả kinh doanh, tìm dòng lợi nhuận khác của bốn quý.
- Chia dòng đó cho lợi nhuận trước thuế để có tỷ trọng.
- Tính lại tăng trưởng sau khi bỏ dòng đó.
- Đọc thuyết minh để biết khoản đến từ dự án nào, theo văn bản nào.
Chỉ số cần nhớ là tỷ trọng. Dưới 10% thì khoản này nhỏ. Trên 25% thì phải tách trước khi so với đối thủ. Ngưỡng này là quy ước đọc của bài, không phải quy định.
Muốn ôn lại cấu trúc báo cáo, xem cấu trúc báo cáo tài chính. Thuật ngữ tra ở danh sách thuật ngữ báo cáo tài chính.
Nội dung trên để tham khảo, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
