
Bài 16/17 · Chiến lược đầu tưHọc thử miễn phí
Điều chỉnh danh mục: khi nào cần đổi theo kỳ hạn đầu tư
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 07/11/2026
Điều chỉnh danh mục theo kỳ hạn là việc thay đổi cơ cấu cổ phiếu, tiền mặt và tài sản khác khi thời điểm bạn cần dùng tiền thay đổi. Đây không phải là bán vì giá giảm hay mua vì giá tăng. Lý do điều chỉnh đến từ cuộc sống của bạn, không đến từ bảng giá.
Bài này giải thích bốn dấu hiệu cho thấy kỳ hạn đã đổi, cách hạ dần tỷ trọng cổ phiếu theo số năm còn lại và một ví dụ tính cụ thể. Các tỷ lệ trong bài là ví dụ minh hoạ. Dữ liệu đến 02/10/2026.
Khác tái cân bằng ở đâu
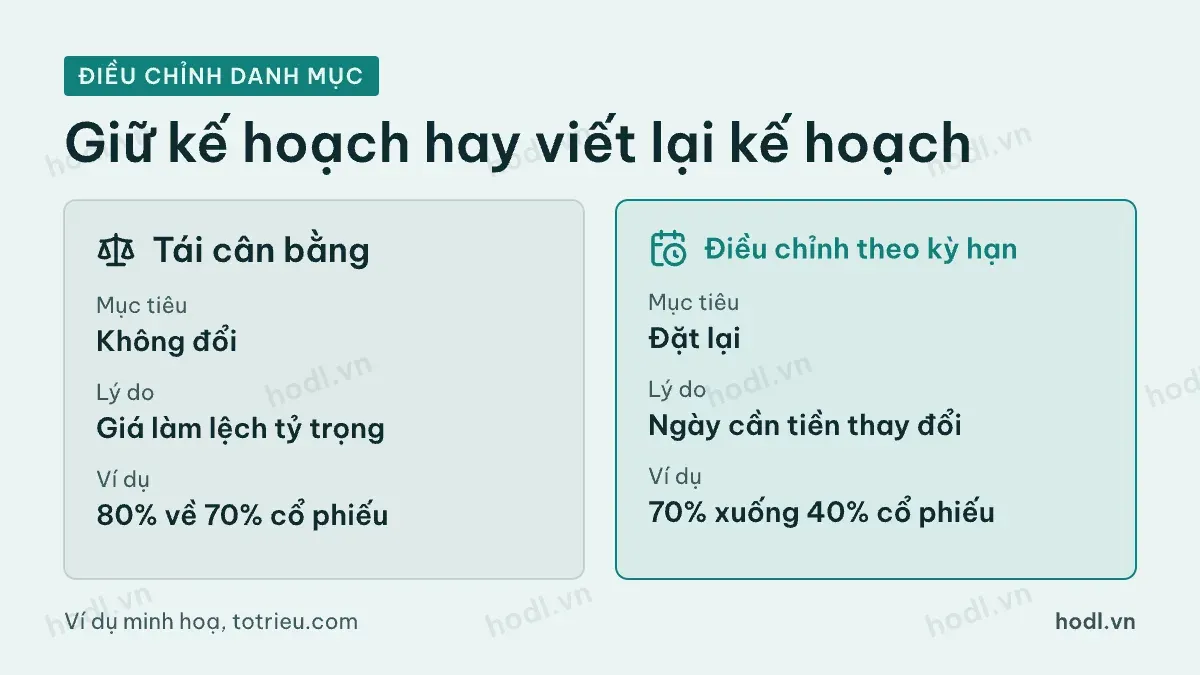
Hai việc này hay bị gọi lẫn. Tái cân bằng là đưa danh mục về đúng tỷ trọng mục tiêu đã định. Ví dụ mục tiêu là 70% cổ phiếu, thị trường tăng làm cổ phiếu lên 80%, bạn bán bớt về 70%. Mục tiêu không đổi.
Điều chỉnh theo kỳ hạn thì đổi chính mục tiêu. Bạn từng có 15 năm, nay chỉ còn 3 năm trước khi cần tiền. Mục tiêu 70% cổ phiếu không còn phù hợp. Bạn phải đặt mục tiêu mới, chẳng hạn 40%, rồi đi dần về mức đó.
Nói gọn, tái cân bằng giữ kế hoạch. Điều chỉnh theo kỳ hạn viết lại kế hoạch. Việc thứ hai hiếm hơn, nhưng quyết định lớn hơn.
Bốn dấu hiệu điều chỉnh danh mục
Dấu hiệu thứ nhất là ngày cần tiền đến gần. Học phí của con, tiền mua nhà, tiền nghỉ hưu đều có ngày cụ thể. Khi khoảng cách còn dưới 5 năm, rủi ro một đợt giảm sâu trúng đúng lúc cần tiền tăng lên rõ rệt.
Dấu hiệu thứ hai là thu nhập thay đổi. Mất việc, chuyển sang tự kinh doanh hay nghỉ hưu khiến bạn có thể phải rút tiền sớm hơn dự định. Ngược lại, thu nhập tăng ổn định cho phép kéo dài kỳ hạn.
Dấu hiệu thứ ba là mục tiêu đổi. Khoản tiền ban đầu để mua nhà nay trở thành quỹ hưu trí. Kỳ hạn từ 5 năm có thể kéo lên 20 năm.
Dấu hiệu thứ tư là khả năng chịu lỗ thay đổi. Một danh mục 100 triệu đồng giảm 30% là mất 30 triệu đồng. Khi danh mục đã lên 1 tỷ đồng, cùng mức giảm là mất 300 triệu đồng. Nhiều người phát hiện mình không ngủ được với con số đó.
Hạ dần tỷ trọng cổ phiếu
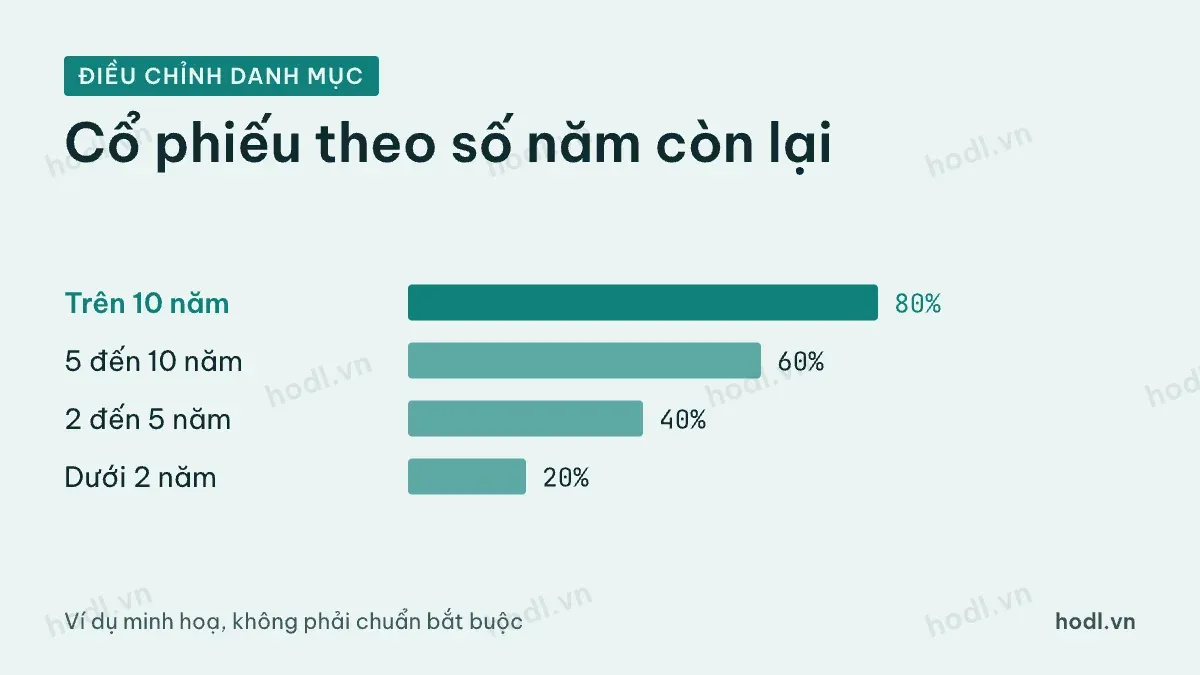
Một cách làm đơn giản là gắn tỷ trọng cổ phiếu với số năm còn lại trước khi cần tiền. Bảng sau là một ví dụ, không phải chuẩn bắt buộc.
Số năm còn lại | Cổ phiếu (ví dụ) | Tiền mặt và tài sản ít biến động |
|---|---|---|
Trên 10 năm | 80% | 20% |
5 đến 10 năm | 60% | 40% |
2 đến 5 năm | 40% | 60% |
Dưới 2 năm | 20% | 80% |
Vì sao khoản tiền cần trong 2 năm không nên nằm nhiều ở cổ phiếu? Dữ liệu giá của HPG, điều chỉnh theo chia, thưởng cổ phiếu, là một ví dụ. Từ giá đóng cửa cao nhất 30.727 đồng tháng 10/2021, mức đóng cửa thấp nhất trong năm sau đó là 11.295 đồng tháng 10/2022, tức giảm 63,2%. Phiên 02/10/2026, giá đóng cửa 20.050 đồng, vẫn dưới đỉnh cũ. Ai cần tiền trong khoảng đó buộc phải bán lỗ.
Ví dụ trên không nói cổ phiếu nào cũng giảm như vậy. Nó chỉ cho thấy một năm là quá ngắn để chờ hồi phục.
Phần tiền rút khỏi cổ phiếu nên đặt vào đâu? Với khoản cần trong vài năm, lựa chọn quen thuộc là tiền gửi có kỳ hạn khớp với ngày cần tiền. Khoản 6 Điều 4 Luật Thuế thu nhập cá nhân 109/2025/QH15 miễn thuế cho lãi tiền gửi tại tổ chức tín dụng và lãi trái phiếu chính phủ. Điều quan trọng không phải là lãi suất cao nhất. Điều quan trọng là số tiền có mặt đủ vào đúng ngày bạn cần, bất kể thị trường cổ phiếu khi đó ra sao.
Điều chỉnh danh mục từng bước
Đổi cơ cấu trong một ngày dễ bán đúng đáy hoặc mua đúng đỉnh. Cách an toàn hơn là chia việc điều chỉnh thành nhiều đợt theo lịch.
Giả sử bạn có danh mục 600 triệu đồng, toàn bộ là cổ phiếu. Ba năm nữa bạn cần 300 triệu đồng để mua nhà. Bạn quyết định chuyển 300 triệu đồng sang tiền gửi trong ba năm. Mỗi năm bạn chuyển khoảng 100 triệu đồng, có thể chia thành bốn lần mỗi quý 25 triệu đồng.
Khi bán, hãy ưu tiên mã mà lý do nắm giữ đã yếu đi. Tiếp theo là mã đang chiếm tỷ trọng quá lớn. Giữ lại mã bạn tin nhất cho phần danh mục còn đầu tư dài hạn.
Cách chia đợt cũng giúp kiểm soát chi phí. Mỗi lần bán chịu thuế 0,1% trên giá chuyển nhượng theo khoản 2 Điều 13 Luật Thuế thu nhập cá nhân 109/2025/QH15. Bán 300 triệu đồng chịu khoảng 300 nghìn đồng thuế, chưa tính phí giao dịch của công ty chứng khoán. Chi phí này nhỏ so với rủi ro bán toàn bộ đúng một phiên giảm sâu.
Điều chỉnh khi kỳ hạn dài ra
Kỳ hạn không chỉ ngắn lại. Bạn có thể được tăng lương, có thêm nguồn thu, hoặc quyết định dùng khoản tiền mua nhà cho hưu trí. Khi đó danh mục có thể tăng dần phần cổ phiếu.
Hãy làm việc này còn thận trọng hơn chiều ngược lại. Tăng tỷ trọng cổ phiếu khi thị trường đang hưng phấn là cái bẫy quen thuộc. Bạn nên tăng theo lịch, chẳng hạn mỗi quý một phần, thay vì dồn tiền một lần. Bài 4 yếu tố quyết định thời điểm xuống tiền mua cổ phiếu có thêm góc nhìn về chuyện chọn thời điểm.
Ghi lý do điều chỉnh danh mục
Mỗi lần đổi mục tiêu, hãy ghi ba dòng. Kỳ hạn cũ và kỳ hạn mới. Tỷ trọng cũ và tỷ trọng mới. Lý do thay đổi gắn với sự kiện nào trong cuộc sống.
Ghi chép này giúp bạn phân biệt điều chỉnh có lý do với phản ứng theo cảm xúc. Đọc lại sau vài năm, bạn còn thấy mình đã đổi kế hoạch bao nhiêu lần. Nếu lý do bạn viết ra là thị trường giảm mạnh quá, đó thường không phải lý do để đổi kỳ hạn. Đó là lúc kiểm tra lại kế hoạch, không phải viết lại nó. Bài chiến lược đầu tư phòng thủ gợi ý cách giữ danh mục khi thị trường khó.
Nội dung để tham khảo, không phải khuyến nghị đầu tư.
