
Phân tích cổ phiếu TRA Quý 4/2026: Lãi quý III giảm 11,8%, chi phí quản lý tăng 32%, dòng tiền kinh doanh giảm 49%
Nội dung bài11 phần
- Lãi quý III giảm 11,8% vì đâu
- Rủi ro lớn nhất: chi phí quản lý
- Dòng tiền, cổ tức và nhà máy mới
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá cổ phiếu TRA
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu TRA Quý 4/2026 bắt đầu từ CTCP Traphaco (HOSE: TRA), doanh nghiệp đông dược và tân dược trong ngành chăm sóc sức khỏe. Lợi nhuận sau thuế hợp nhất quý III/2026 là 69,1 tỷ đồng, giảm 11,8% so với cùng kỳ, trong khi doanh thu thuần tăng 4,2% lên 704,1 tỷ.
Giá đóng cửa phiên 12/11/2026 là 34.500 đồng, ứng với P/E 11,5 lần và P/B 1,86 lần. Traphaco có tiền và đầu tư tài chính ngắn hạn 627,8 tỷ đồng và vay 167,5 tỷ, nên tiền ròng là 460,3 tỷ.
Điểm chính
- Quý III doanh thu thuần 704,1 tỷ, tăng 4,2%; giá vốn tăng 23,0% nên lãi gộp 364,5 tỷ, giảm 8,8%; lợi nhuận sau thuế hợp nhất 69,1 tỷ, giảm 11,8%. Chín tháng lợi nhuận sau thuế 197,1 tỷ, giảm 1,9%.
- Chi phí quản lý chín tháng tăng 32,0% lên 305,8 tỷ, trong đó chi phí nhân công tăng 48,0%; thuế suất thực tế chín tháng là 24,1% so với 18,6%.
- Doanh thu hàng hoá tăng 18,5% nhưng biên gộp còn 15,4% so với 23,0%; thành phẩm tăng 4,4% với biên gộp 69,0%.
- Dòng tiền kinh doanh chín tháng 105,4 tỷ, giảm 48,8%, bằng 53,5% lợi nhuận sau thuế; tiền và đầu tư ngắn hạn giảm 12,0% xuống 627,8 tỷ sau khi chi 190,2 tỷ cổ tức.
- Ba cổ đông lớn nắm 75,79% vốn; 30 phiên gần nhất khớp trung bình 3.370 cổ phiếu, khoảng 119 triệu đồng mỗi phiên.
Lãi quý III giảm 11,8% vì đâu
CTCP Traphaco (HOSE: TRA) có hai nguồn doanh thu chính: thành phẩm tự sản xuất chiếm 74,0% doanh thu bán hàng chín tháng (1.549,5 tỷ đồng, tăng 4,4%) và hàng hoá chiếm 26,0% (544,0 tỷ, tăng 18,5%). Hàng bán bị trả lại tăng gấp 3,5 lần lên 26,2 tỷ, nên doanh thu thuần chín tháng là 2.067,5 tỷ, tăng 6,8%.
Biên gộp chín tháng theo loại hàng, trước khi trừ hàng bán bị trả lại:
- Thành phẩm: giá vốn giảm 12,9% còn 479,8 tỷ, biên gộp 69,0% so với 62,9%.
- Hàng hoá: giá vốn tăng 30,2% lên 460,2 tỷ, biên gộp 15,4% so với 23,0%.
- Toàn công ty: lãi gộp tăng 9,3% lên 1.127,5 tỷ, biên gộp 54,5% so với 53,3%.
Quý III biên gộp giảm: giá vốn tăng 63,5 tỷ đồng (23,0%) trong khi doanh thu thuần tăng 28,4 tỷ (4,2%), nên lãi gộp giảm 8,8% xuống 364,5 tỷ và biên gộp là 51,8% so với 59,1% quý III/2025.
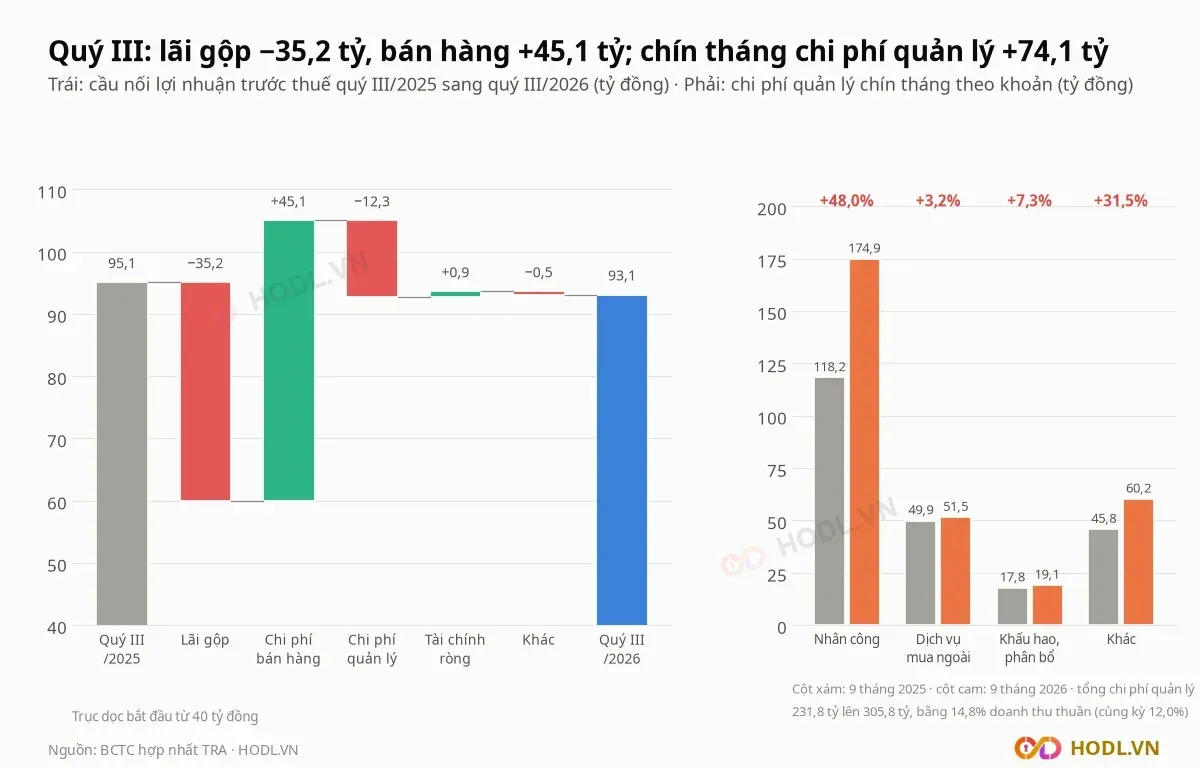
Lợi nhuận trước thuế quý III giảm 2,0 tỷ, từ 95,1 tỷ xuống 93,1 tỷ đồng. Các khoản làm nên mức giảm:
- Lãi gộp: −35,2 tỷ, từ 399,6 tỷ xuống 364,5 tỷ.
- Chi phí bán hàng giảm: +45,1 tỷ, xuống 180,5 tỷ, bằng 25,6% doanh thu thuần so với 33,4%.
- Chi phí quản lý tăng: −12,3 tỷ, lên 92,8 tỷ.
- Tài chính ròng: +0,9 tỷ.
- Lợi nhuận khác: −0,5 tỷ.
Thuế làm lợi nhuận sau thuế giảm nhiều hơn lợi nhuận trước thuế: chi phí thuế quý III là 24,0 tỷ so với 16,8 tỷ, thuế suất thực tế 25,8% so với 17,7%. Lợi nhuận sau thuế hợp nhất vì vậy giảm 11,8% xuống 69,1 tỷ, phần thuộc cổ đông công ty mẹ giảm 5,3% xuống 64,4 tỷ.
Lợi nhuận sau thuế hợp nhất từng quý, so với cùng kỳ 2025, tính bằng tỷ đồng:
- Quý I/2026: 68,2 so với 47,7, tăng 43,0%.
- Quý II/2026: 59,8 so với 74,8, giảm 20,1%.
- Quý III/2026: 69,1 so với 78,3, giảm 11,8%.
Phần giải trình trong báo cáo tài chính quý III nêu nguyên nhân: giá vốn hàng bán tăng 23,01% làm lãi gộp giảm 8,80%, chi phí bán hàng giảm 45,1 tỷ bù một phần, trong khi chi phí quản lý tăng 12,3 tỷ. Giải trình quý I nêu cơ cấu sản phẩm cải thiện theo hướng tăng tỷ trọng sản phẩm biên cao và việc tinh gọn kênh OTC.
Rủi ro lớn nhất: chi phí quản lý
Chi phí quản lý doanh nghiệp của Traphaco chín tháng là 305,8 tỷ đồng, tăng 32,0% (74,1 tỷ) trong khi doanh thu thuần tăng 6,8%, bằng 14,8% doanh thu so với 12,0%. Nửa đầu năm mức tăng là 40,9%, quý III là 15,2%.
Chi phí quản lý chín tháng theo khoản, so với cùng kỳ 2025:
- Chi phí nhân công: 174,9 tỷ, tăng 48,0% (56,7 tỷ), bằng 76,6% mức tăng chung.
- Các khoản khác: 60,2 tỷ, tăng 31,5%.
- Dịch vụ mua ngoài: 51,5 tỷ, tăng 3,2%.
- Khấu hao và phân bổ: 19,1 tỷ, tăng 7,3%.
Chi phí bán hàng chín tháng gần như không đổi: 573,2 tỷ đồng, tăng 1,0%, nhưng cơ cấu đổi mạnh:
- Quảng cáo: 95,0 tỷ, giảm 33,6%.
- Cộng tác viên: 21,1 tỷ, giảm 68,0%.
- Chiết khấu bán hàng: 43,0 tỷ, giảm 26,4%.
- Chi phí nhân viên: 150,2 tỷ, giảm 6,2%.
- Các khoản chi phí bán hàng khác: 257,0 tỷ, tăng 94,3%.
Tính chung, chi phí bán hàng và quản lý chín tháng là 879,0 tỷ đồng, tăng 9,9%, bằng 42,5% doanh thu thuần so với 41,3%. Lãi gộp tăng 9,3% nên lợi nhuận thuần từ hoạt động kinh doanh chỉ tăng 8,9% lên 265,1 tỷ.
Thuế là khoản thứ hai. Chi phí thuế thu nhập doanh nghiệp chín tháng là 62,6 tỷ đồng, tăng 36,1%, thuế suất thực tế 24,1% so với 18,6% khi lợi nhuận trước thuế chỉ tăng 5,2% lên 259,7 tỷ. Lợi nhuận sau thuế chín tháng giảm 1,9% còn 197,1 tỷ, phần thuộc cổ đông mẹ 178,7 tỷ, giảm 0,1%.
Doanh thu 2025 cao nhất từ 2019 nhưng lợi nhuận chưa vượt đỉnh 2022, tính bằng tỷ đồng:
- 2021: doanh thu thuần 2.160,8, lợi nhuận sau thuế cổ đông mẹ 241,6.
- 2022: doanh thu thuần 2.398,9, lợi nhuận sau thuế cổ đông mẹ 269,1.
- 2025: doanh thu thuần 2.657,2, lợi nhuận sau thuế cổ đông mẹ 249,7.
Doanh thu 2025 cao hơn 2021 là 23,0%, nhưng lợi nhuận cổ đông mẹ chỉ cao hơn 3,3% và thấp hơn năm 2022 là 7,2%.
Các chỉ số bốn quý tới quý III/2026:
- Lợi nhuận sau thuế cổ đông mẹ 248,8 tỷ đồng, EPS 3.002 đồng.
- ROE 16,4%, BVPS 18.569 đồng.
- P/E 11,5 lần, P/B 1,86 lần.
Dòng tiền, cổ tức và nhà máy mới
Dòng tiền từ hoạt động kinh doanh chín tháng của CTCP Traphaco (HOSE: TRA) là 105,4 tỷ đồng, giảm 48,8% so với 205,8 tỷ cùng kỳ, và bằng 53,5% lợi nhuận sau thuế hợp nhất (cùng kỳ 102,5%). Chênh lệch nằm ở các khoản phải trả: phải trả người bán giảm 182,9 tỷ, từ 257,5 tỷ cuối 2025 xuống 74,6 tỷ, nên nhóm phải trả hút 118,3 tỷ khỏi dòng tiền kinh doanh, so với mức cộng 198,2 tỷ cùng kỳ 2025.
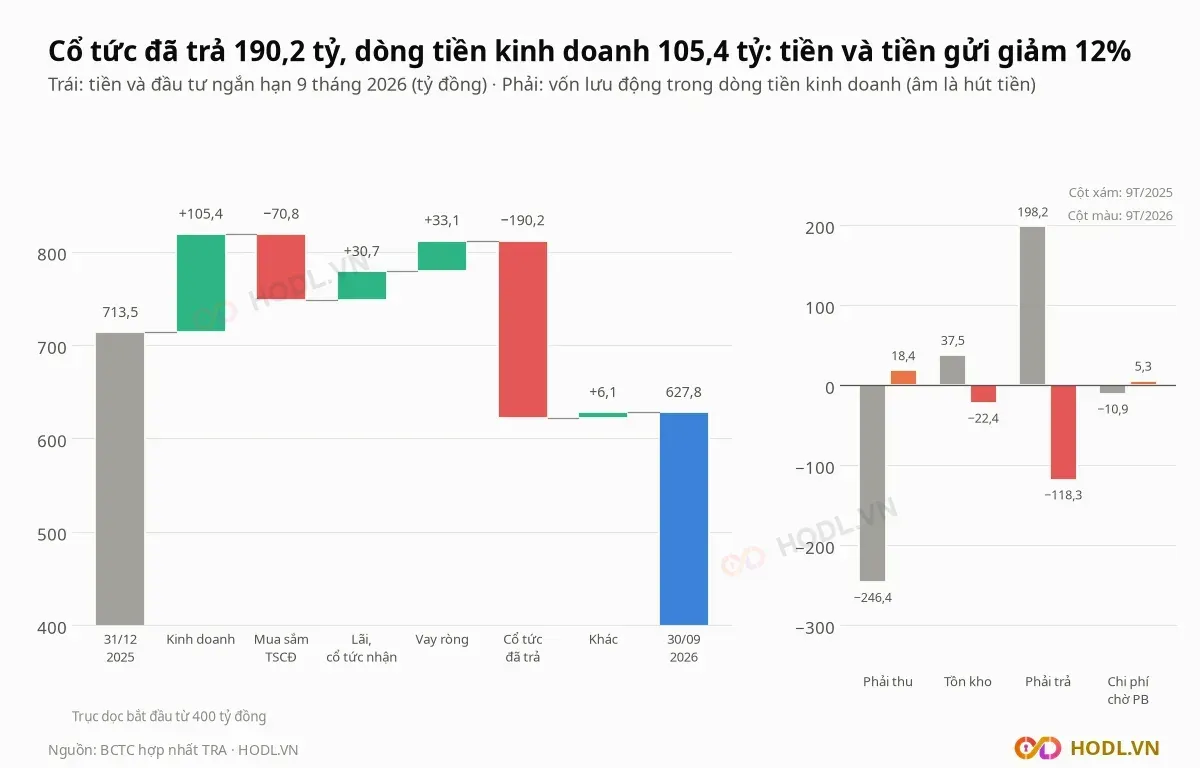
Phải thu khách hàng giảm từ 354,3 tỷ xuống 303,3 tỷ và đóng góp +18,4 tỷ vào dòng tiền (cùng kỳ −246,4 tỷ). Khách hàng lớn nhất trong thuyết minh là CTCP Dược phẩm FPT Long Châu, phải thu 40,7 tỷ (13,4%), tăng từ 30,2 tỷ cuối 2025.
Hàng tồn kho là 579,7 tỷ đồng sau dự phòng, tăng 3,1% so với cuối 2025, bằng 25,8% tổng tài sản. Trước dự phòng, thành phẩm tăng 17,3% lên 207,1 tỷ và nguyên liệu tăng 23,7% lên 221,9 tỷ.
Đại hội cổ đông ngày 17/04/2026 duyệt cổ tức bằng tiền năm 2025 là 40% vốn điều lệ, 165,8 tỷ đồng, bằng 66,4% lợi nhuận sau thuế cổ đông mẹ 2025. Lần hai 20% (2.000 đồng mỗi cổ phiếu) thanh toán ngày 07/08/2026; chín tháng Traphaco chi 190,2 tỷ đồng cổ tức và lợi nhuận cho chủ sở hữu, gồm 165,5 tỷ cho cổ đông.
Cùng đợt đó Traphaco phát hành cổ phiếu thưởng tỷ lệ 1:1 từ quỹ đầu tư phát triển, ngày giao dịch không hưởng quyền 21/07/2026. Vốn điều lệ tăng từ 414,5 tỷ lên 829,0 tỷ đồng, số cổ phiếu từ 41,45 triệu lên 82,90 triệu, và mọi số liệu trên mỗi cổ phiếu trong bài đã tính theo số cổ phiếu mới.
Cổ tức 2026 theo nghị quyết đại hội cổ đông tối thiểu 20% vốn điều lệ bằng tiền. Nếu tính trên vốn điều lệ mới 829,0 tỷ thì mức tối thiểu là 165,8 tỷ đồng, 2.000 đồng mỗi cổ phiếu, bằng 5,8% giá 34.500 đồng.
Bảng cân đối của Traphaco tại 30/09/2026, so với 31/12/2025:
- Tiền và đầu tư tài chính ngắn hạn: 627,8 tỷ, so với 713,5 tỷ, giảm 12,0%.
- Vay và nợ thuê tài chính: 167,5 tỷ, so với 136,2 tỷ.
- Vốn chủ sở hữu: 1.675,1 tỷ, so với 1.686,3 tỷ, gồm 135,7 tỷ lợi ích cổ đông không kiểm soát.
- Tổng tài sản: 2.244,7 tỷ, so với 2.322,6 tỷ, giảm 3,4%.
Tiền ròng sau khi trừ vay là 460,3 tỷ đồng, tương đương 7.573 đồng mỗi cổ phiếu, bằng 22,0% giá hiện tại. Chi mua sắm tài sản cố định chín tháng là 70,8 tỷ đồng so với 65,9 tỷ cùng kỳ.
Báo cáo thường niên 2025 của Traphaco nêu dự án nhà máy thuốc dạng rắn đạt chuẩn EU-GMP tại Hưng Yên có công suất dự kiến 900 triệu viên mỗi năm, vốn đầu tư 698 tỷ đồng và dự kiến hoạt động năm 2029. Vốn đầu tư bằng 111,2% tiền và đầu tư ngắn hạn hiện có; năm 2026 là năm hoàn thiện thủ tục và khởi công.
Cổ đông và thanh khoản
Vốn điều lệ của CTCP Traphaco (HOSE: TRA) là 829,04 tỷ đồng, tương ứng 82,90 triệu cổ phiếu lưu hành. Ba cổ đông lớn nắm 75,79% vốn:
- Tổng công ty Đầu tư và Kinh doanh vốn Nhà nước (SCIC): 35,67%, ngày chốt 20/08/2026.
- Magbi Fund Limited: 25,00%, ngày chốt 22/07/2026.
- Super Delta Pte. Ltd: 15,12%, ngày chốt 22/07/2026.
Quỹ Access S.A., Sicav-sif-Asia Top Picks nắm 5,00% và ông Trần Túc Mã, thành viên Hội đồng quản trị, nắm 4,16%. Cổ phiếu còn lại ngoài ba cổ đông lớn là 24,21% vốn, tương đương 20,07 triệu cổ phiếu.
Đại hội cổ đông ngày 17/04/2026 bầu Hội đồng quản trị bảy người và Ban kiểm soát ba người nhiệm kỳ 2026 đến 2030. Đề xuất bãi bỏ Ban kiểm soát của quỹ Access không được đưa vào chương trình, với 82,27% không tán thành.
Ngày 28/10/2026 Hội đồng quản trị bổ nhiệm ông Đinh Quang Hòa làm Phó Chủ tịch thay ông Nguyễn Phú Khánh. Ông Đinh Trung Kiên, kế toán trưởng ký báo cáo quý III ngày 30/10, thôi chức từ 31/10; ông Vũ Năng Liêu nhận chức từ 02/11.
Từ 05/08 tới 05/11/2026 Traphaco công bố năm quyết định thực hiện thủ tục chấm dứt hoạt động chi nhánh: Long An, Bình Thuận, Tiền Giang, Bình Dương và Bắc Miền Trung. Báo cáo thường niên 2025 ghi năm 2025 công ty xoá bỏ 26 chi nhánh cấp 2 của kênh OTC.
Bên liên quan lớn nhất trong thuyết minh là CTCP Sao Mai, công ty liên quan tới một thành viên Hội đồng quản trị: chín tháng Traphaco bán hàng cho Sao Mai 121,3 tỷ đồng (5,9% doanh thu thuần), phải thu 19,3 tỷ. Traphaco mua hàng từ Daewoong Pharmaceuticals 61,1 tỷ đồng, phải trả 17,3 tỷ.
Thanh khoản mỏng. Trong 30 phiên tới 12/11/2026 khối lượng khớp trung bình 3.370 cổ phiếu mỗi phiên, tương ứng 119 triệu đồng; 90 phiên là 5.742 cổ phiếu, 216 triệu đồng. 12 tháng qua khớp 4,16 triệu cổ phiếu, bằng 20,7% lượng cổ phiếu ngoài ba cổ đông lớn, với giá trị 148,6 tỷ đồng, bằng 5,2% vốn hoá; khối lượng trước 21/07/2026 đã nhân đôi để quy về số cổ phiếu hiện nay.
Giá dao động mạnh trên lượng khớp nhỏ: ngày 23/09/2026 giá đóng cửa tăng 5,3% lên 38.950 đồng với 13.200 cổ phiếu rồi về 36.800 đồng hôm sau; ngày 10/11 giá giảm 6,5% còn 33.150 đồng với 12.300 cổ phiếu.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 12/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
