Phân tích cổ phiếu SMA Quý 4/2026: Giá tăng 81% trong 24 phiên chưa rõ lý do, lãi quý III tăng nhờ thuế giảm
Nội dung bài12 phần
- Cảnh báo: biến động giá bất thường
- Doanh thu theo mùa, chi phí cố định
- Lợi nhuận quý III tăng nhờ thuế
- Vay nợ và dòng tiền
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá theo P/E và P/B
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu SMA Quý 4/2026 phải đặt cạnh một nhịp giá bất thường của CTCP Thiết bị Phụ tùng Sài Gòn (HOSE: SMA), doanh nghiệp có nguồn thu chính từ bán điện của nhà máy thủy điện: giá tăng 81,1%, từ 5.410 lên 9.800 đồng, trong 24 phiên tới 09/11/2026. Phiên 10/11 giá giảm sàn về 9.120 đồng, vẫn cao hơn đáy 68,6%.
Cùng lúc, lợi nhuận sau thuế quý III của Thiết bị Phụ tùng Sài Gòn tăng 84,7% lên 12,5 tỷ đồng, nhưng lợi nhuận trước thuế giảm 4,6% còn 14,0 tỷ. Phần tăng đến từ thuế: thuế thu nhập doanh nghiệp quý III chỉ 1,5 tỷ đồng, so với 7,9 tỷ cùng kỳ.
Giá 9.120 đồng ứng với P/E 11,57 lần, P/B 0,75 lần và vốn hoá 185,6 tỷ đồng, trong khi ROE bốn quý chỉ 6,5%.
Cảnh báo: giá tăng 81% trong 24 phiên chưa có nguyên nhân rõ ràng và thanh khoản cực mỏng. BCTC quý III, danh sách cổ đông lớn và dòng tiền khối ngoại không có điểm nào giải thích nhịp tăng; nhịp tăng 43,7% hồi tháng 3/2026 đã mất 24,3% trong 13 phiên sau đó.
Điểm chính
- Giá tăng 81,1% (5.410 lên 9.800 đồng) từ 06/10 đến 09/11/2026 trong khi VN-Index giảm 2,5%; năm phiên liên tiếp từ 03/11 tăng khoảng 7% mỗi phiên, rồi phiên 10/11 giảm sàn 6,9%.
- Lợi nhuận sau thuế quý III 12,5 tỷ đồng (tăng 84,7%) nhờ thuế suất hiệu dụng 10,9%, so với 53,9% quý III/2025; lãi gộp giảm 5,3 tỷ còn 16,1 tỷ.
- Doanh thu theo mùa: quý III chiếm 38% đến 43% doanh thu cả năm, quý I chỉ 4,8%; quý I lỗ ba năm liền (8,2; 7,2; 5,1 tỷ đồng).
- Vay nợ 135,0 tỷ đồng, bằng 55% vốn chủ; chi phí lãi vay bốn quý 12,4 tỷ bằng 51,5% lợi nhuận trước thuế.
- P/B 0,75 lần so với trung vị chín công ty thủy điện 1,81 lần, nhưng ROE 6,5% so với 20,9%; khối lượng khớp bình quân tháng 10 chỉ 746 cổ phiếu mỗi phiên.
Cảnh báo: biến động giá bất thường
Cổ phiếu SMA của Thiết bị Phụ tùng Sài Gòn tăng gần gấp đôi từ đáy trong chưa đầy năm tuần, trong khi lợi nhuận trước thuế quý III giảm. Diễn biến theo từng mốc:
- Từ đáy đóng cửa 5.410 đồng (06/10/2026) lên 9.800 đồng (09/11) là 81,1% trong 24 phiên; VN-Index cùng giai đoạn từ 06/10 đến 10/11 giảm 0,9%.
- Năm phiên từ 03/11 đến 09/11 giá tăng khoảng 7% mỗi phiên, từ 7.000 lên 9.800 đồng (40,0%).
- Phiên 03/11 khớp 866.020 cổ phiếu và phiên 04/11 khớp 361.616, tổng 6,0% số cổ phiếu; 60 phiên trước đó khối lượng bình quân chỉ 484 cổ phiếu mỗi phiên.
- Bốn phiên 05/11 đến 10/11 khối lượng rơi về 2.402, 4.345, 9.306 và 1.100 cổ phiếu, khi giá vẫn tăng tiếp rồi giảm sàn.
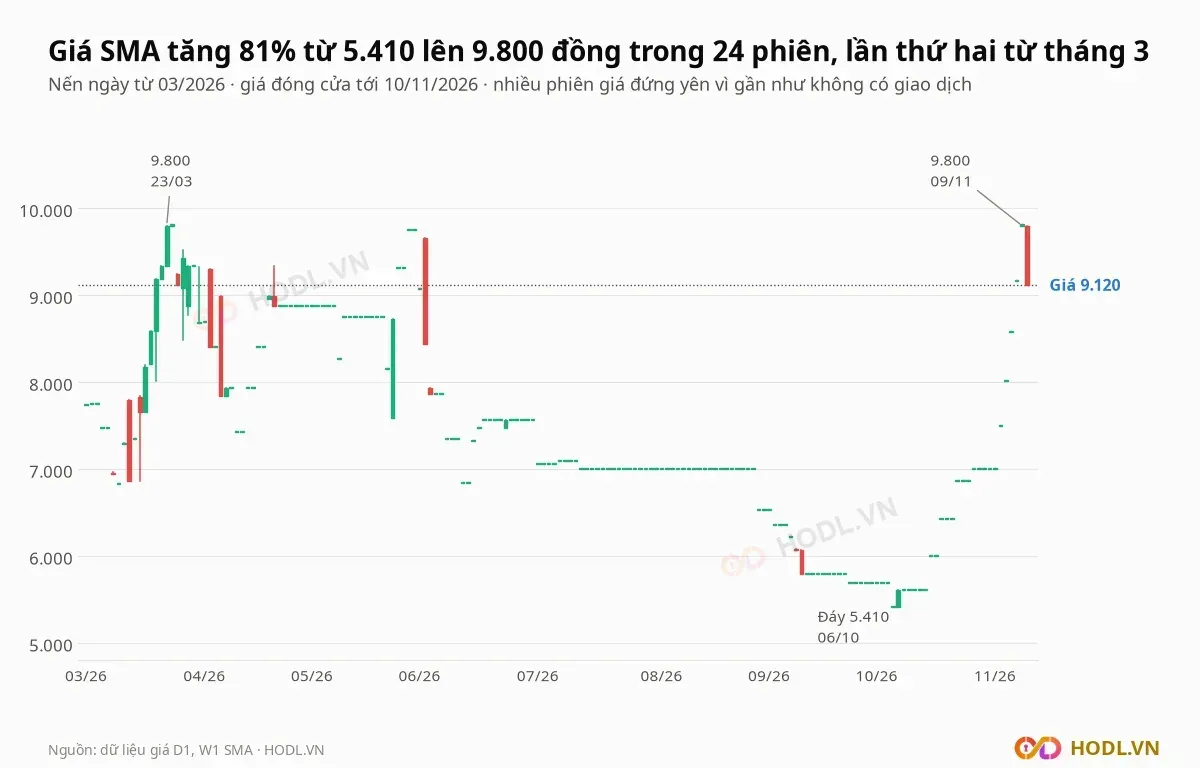
Đây không phải nhịp tăng nóng đầu tiên của Thiết bị Phụ tùng Sài Gòn trong năm. Từ 10/03 đến 23/03/2026 giá tăng 43,7% (6.820 lên 9.800 đồng) trong 9 phiên, rồi giảm 24,3% về 7.420 đồng ngày 09/04.
Từ 28/05 đến 11/06 giá giảm 29,8% trong 10 phiên, từ 9.750 xuống 6.840 đồng. Dữ liệu không cho biết nguyên nhân của cả ba nhịp; nhà đầu tư mua đuổi theo nhịp tăng chịu rủi ro lớn nhất khi giá có thể mất một phần tư trong vài tuần.
Doanh thu theo mùa, chi phí cố định
CTCP Thiết bị Phụ tùng Sài Gòn (HOSE: SMA) có doanh thu thuần bốn quý tới quý III/2026 là 67,3 tỷ đồng, trong đó quý III đạt 24,3 tỷ, giảm 16,1% so với 29,0 tỷ cùng kỳ. Chín tháng doanh thu 40,1 tỷ, giảm 18,3% so với 49,0 tỷ.
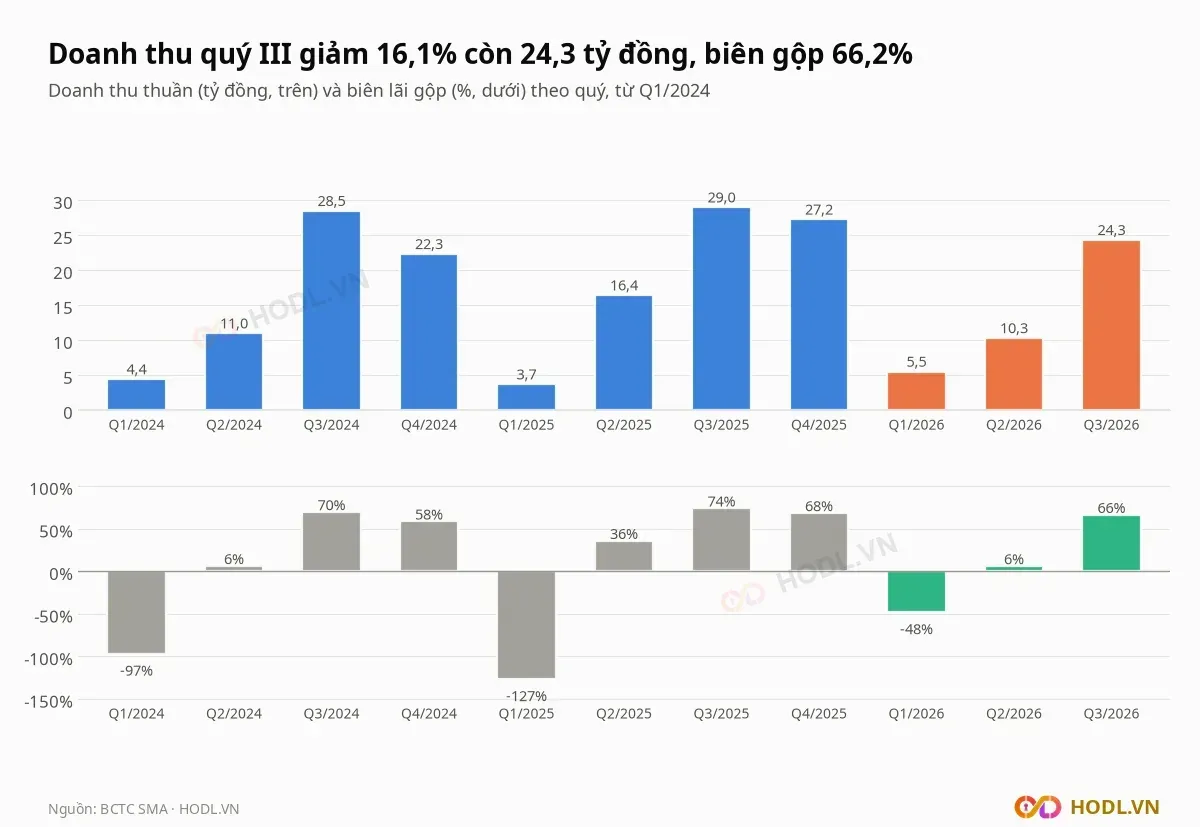
Doanh thu dồn vào quý III và quý IV: quý III chiếm 43,0% doanh thu năm 2024 và 38,0% năm 2025, còn quý I chỉ 4,8% năm 2025. Giá vốn gần như cố định, từ 7,6 đến 10,5 tỷ đồng mỗi quý trong 11 quý gần nhất, nên biên lãi gộp dao động từ âm 126,8% (quý I/2025) tới 73,9% (quý III/2025).
Tài sản cố định 281,9 tỷ đồng chiếm 71,6% tổng tài sản 393,5 tỷ, khấu hao khoảng 6,2 tỷ mỗi quý. Khấu hao bốn quý 24,6 tỷ bằng 36,5% doanh thu, nên quý có doanh thu thấp thì lãi gộp âm.
Lãi gộp chín tháng giảm 37,7% còn 14,1 tỷ đồng, so với 22,6 tỷ. Quý III biên lãi gộp là 66,2%, so với 73,9% cùng kỳ; bốn quý gần nhất biên là 48,6%.
Lợi nhuận quý III tăng nhờ thuế
Lợi nhuận trước thuế quý III của Thiết bị Phụ tùng Sài Gòn là 14,0 tỷ đồng, giảm 0,7 tỷ (4,6%) so với 14,7 tỷ cùng kỳ. Lợi nhuận sau thuế tăng từ 6,8 lên 12,5 tỷ đồng vì thuế thu nhập doanh nghiệp giảm 80,8%, từ 7,9 xuống 1,5 tỷ.
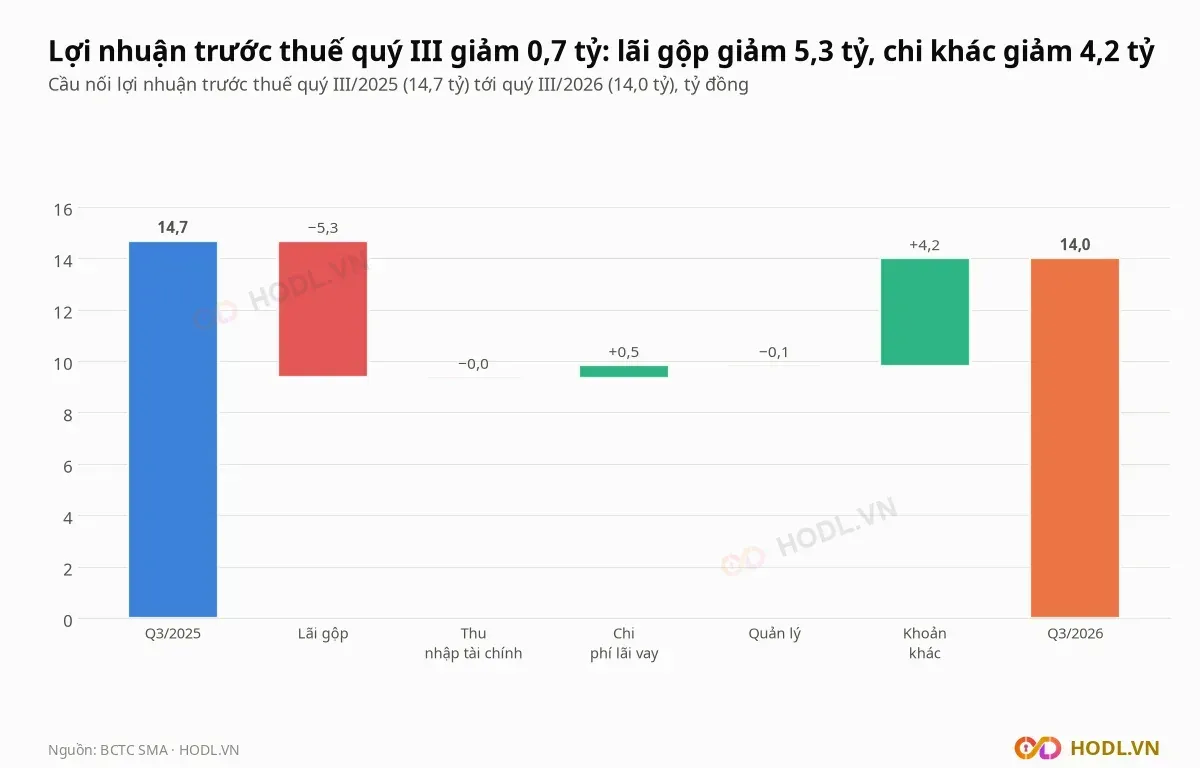
Khoản mục | Thay đổi so với Q3/2025 (tỷ đồng) |
|---|---|
Lãi gộp | −5,29 |
Thu nhập tài chính | −0,04 |
Chi phí lãi vay | +0,50 |
Chi phí quản lý | −0,06 |
Chi phí khác (4,22 tỷ ở Q3/2025, không phát sinh ở Q3/2026) | +4,22 |
Tổng thay đổi lợi nhuận trước thuế | −0,68 |
Lãi gộp giảm 5,3 tỷ đồng: doanh thu giảm 4,7 tỷ làm lãi gộp giảm 3,4 tỷ, biên gộp thu hẹp từ 73,9% xuống 66,2% làm giảm thêm 1,9 tỷ. Khoản chi phí khác 4,2 tỷ của quý III/2025 không lặp lại, bù gần hết phần lãi gộp giảm.
Thuế suất hiệu dụng quý III/2026 là 10,9%, so với 53,9% quý III/2025 và 39,2% quý IV/2025. Chín tháng 2026 thuế chỉ ghi nhận ở quý III (1,5 tỷ), bằng 20,0% lợi nhuận trước thuế 7,6 tỷ, vì hai quý đầu năm lỗ: lợi nhuận sau thuế chín tháng 6,1 tỷ, tăng 93,8% so với 3,1 tỷ.
Mức tăng 84,7% của quý III vì vậy phản ánh thuế thấp bất thường của kỳ so sánh, không phải hoạt động tốt hơn: lãi gộp, lợi nhuận trước thuế chín tháng (7,6 tỷ, giảm 31,2%) đều giảm.
Vay nợ và dòng tiền
Thiết bị Phụ tùng Sài Gòn có vay và nợ thuê tài chính 135,0 tỷ đồng tại 30/09/2026, gồm 116,2 tỷ dài hạn và 18,8 tỷ ngắn hạn, giảm từ 153,2 tỷ cuối 2025 và 203,5 tỷ cuối quý I/2024. Tiền cộng đầu tư ngắn hạn là 79,2 tỷ, nên vay ròng 55,7 tỷ; vốn chủ sở hữu 247,3 tỷ.
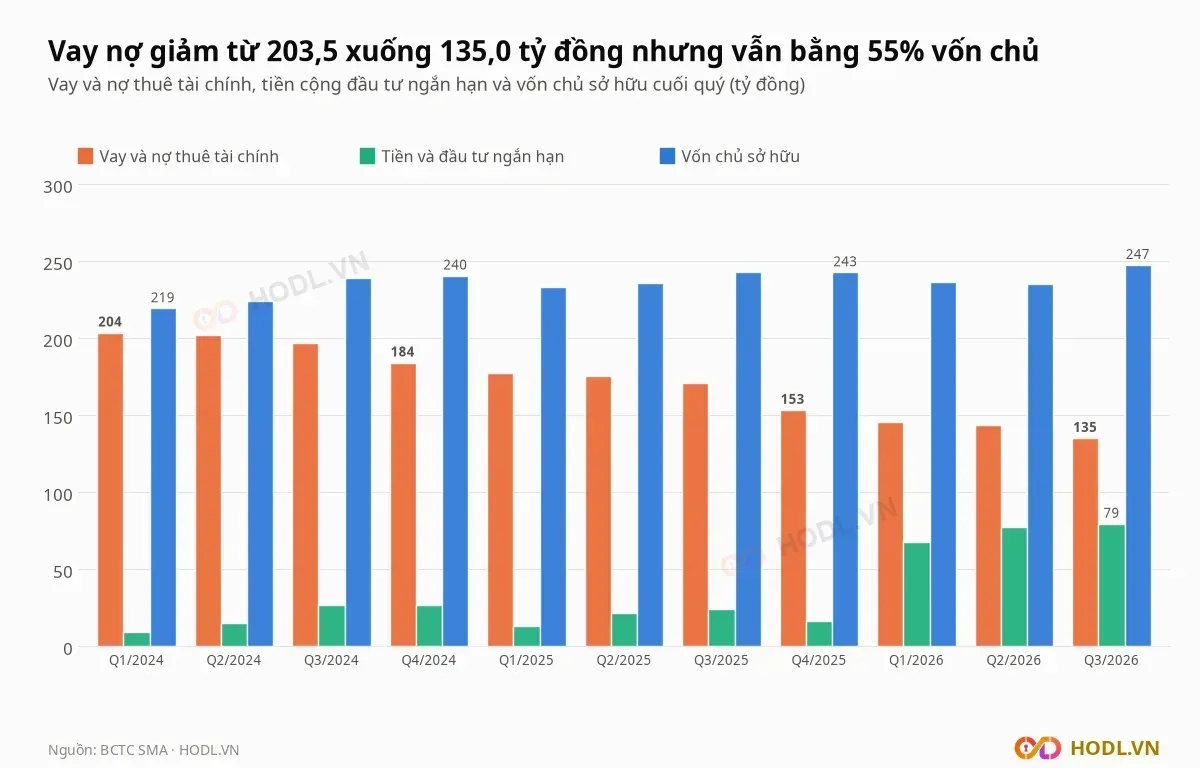
Chi phí lãi vay bốn quý là 12,4 tỷ đồng, bằng 51,5% lợi nhuận trước thuế 24,0 tỷ. Lợi nhuận trước thuế và lãi vay bốn quý là 36,4 tỷ, gấp 2,9 lần lãi vay.
Dòng tiền kinh doanh chín tháng 2026 là 15,9 tỷ đồng, so với 4,8 tỷ cùng kỳ; bốn quý gần nhất 28,8 tỷ. Chín tháng công ty trả nợ vay 18,2 tỷ và không vay mới.
Các khoản còn lại trong dòng tiền:
- Cổ tức tiền mặt đã chi: 7,0 tỷ đồng năm 2024 và 9,9 tỷ năm 2025 (488 đồng mỗi cổ phiếu); chín tháng 2026 chưa chi.
- Lợi nhuận sau thuế chưa phân phối 17,9 tỷ đồng tại 30/09/2026, so với 13,1 tỷ cuối 2025.
- Phải thu khách hàng 25,0 tỷ đồng, gần bằng quý III/2025 (24,7 tỷ).
Cổ đông và thanh khoản
Cổ phiếu SMA của Thiết bị Phụ tùng Sài Gòn niêm yết HOSE từ 19/10/2010 với giá 16.200 đồng; vốn điều lệ 203,5 tỷ đồng, tương ứng 20.352.836 cổ phiếu. Công ty Cổ phần Thủy điện Nậm La nắm 52,06% vốn.
Cổ đông | Số cổ phiếu | Tỷ lệ sở hữu | Cập nhật |
|---|---|---|---|
CTCP Thủy điện Nậm La | 10.594.824 | 52,06% | 05/10/2025 |
CTCP DH Holdings | 2.070.046 | 10,17% | 01/04/2026 |
Trần Đức Phú (thành viên HĐQT) | 906.159 | 4,45% | 27/10/2026 |
Tổng Công ty Đầu tư và Kinh doanh vốn nhà nước (SCIC) | 516.655 | 2,54% | 05/10/2025 |
Ba cổ đông đầu nắm 66,7% vốn, cổ phiếu tự do chuyển nhượng 20,0% (4.070.567 cổ phiếu), tương đương 37,1 tỷ đồng theo giá 9.120.
Thanh khoản cực mỏng: trong 60 phiên gần nhất có 22 phiên không có giao dịch và 47 phiên khớp từ 1.000 cổ phiếu trở xuống. Khối lượng khớp bình quân tháng 10/2026 là 746 cổ phiếu mỗi phiên, tương đương 0,005 tỷ đồng; tổng khối lượng hai phiên 03/11 và 04/11 bằng 1.645 lần mức bình quân đó.
Khối ngoại và tự doanh
Khối ngoại gần như không có mặt tại Thiết bị Phụ tùng Sài Gòn: tỷ lệ sở hữu nước ngoài 0,05% so với giới hạn 49%. Từ quý IV/2024 tới 10/11/2026 khối ngoại bán ròng cộng dồn 1.200 cổ phiếu, giá trị 6,7 triệu đồng.
Quý | Mua ròng (cổ phiếu) | Giá trị ròng (triệu đồng) |
|---|---|---|
Q3/2025 | +1.500 | +14,9 |
Q4/2025 | −100 | −0,9 |
Q1/2026 | −2.400 | −19,5 |
Q3/2026 | −200 | −1,2 |
Các quý còn lại từ Q4/2024 và toàn bộ giai đoạn 03/11 đến 10/11/2026 khối ngoại không có giao dịch. Dữ liệu tự doanh chỉ có 23 ngày giao dịch từ 17/03/2021 tới 11/12/2025, bán ròng 15,2 triệu đồng; không có dữ liệu sau ngày đó.
So sánh cùng ngành
Thiết bị Phụ tùng Sài Gòn (SMA) được so với chín công ty thủy điện niêm yết có BCTC quý III/2026, vốn hoá từ 388 tới 4.091 tỷ đồng:
- GHC: CTCP Thủy điện Gia Lai.
- DRL: CTCP Thủy điện - Điện lực 3.
- SBA: CTCP Sông Ba.
- S4A: CTCP Thủy điện Sê San 4A.
- TBC: CTCP Thủy điện Thác Bà.
- TMP: CTCP Thủy điện Thác Mơ.
- CHP: CTCP Thủy điện Miền Trung.
- SHP: CTCP Thủy điện Miền Nam.
- SJD: CTCP Thủy điện Cần Đơn.
Công ty nhiệt điện, điện đa ngành và công ty thủy điện niêm yết UPCoM bị loại vì khác mô hình và khác sàn.
Mã | Giá (đồng) | P/E | P/B | ROE 4 quý | Nợ vay/vốn chủ | Biên lãi gộp 4 quý |
|---|---|---|---|---|---|---|
SMA | 9.120 | 11,57 | 0,75 | 6,5% | 0,55 | 48,6% |
GHC | 22.950 | 5,79 | 0,85 | 15,5% | 0,21 | 57,7% |
DRL | 40.800 | 9,06 | 3,20 | 37,3% | 0,00 | 61,9% |
SBA | 23.200 | 10,51 | 1,47 | 14,1% | 0,03 | 59,6% |
S4A | 31.400 | 7,54 | 2,09 | 28,7% | 0,42 | 60,0% |
TBC | 30.900 | 7,90 | 1,66 | 20,9% | 0,07 | 65,5% |
TMP | 46.350 | 8,79 | 1,81 | 21,4% | 0,12 | 53,5% |
CHP | 25.950 | 12,03 | 2,23 | 18,0% | 0,18 | 51,7% |
SHP | 31.050 | 10,46 | 2,49 | 23,6% | 0,00 | 58,8% |
SJD | 14.100 | 7,03 | 0,92 | 13,2% | 0,18 | 57,5% |
Trung vị chín mã | 8,79 | 1,81 | 20,9% | 0,12 | 58,8% |
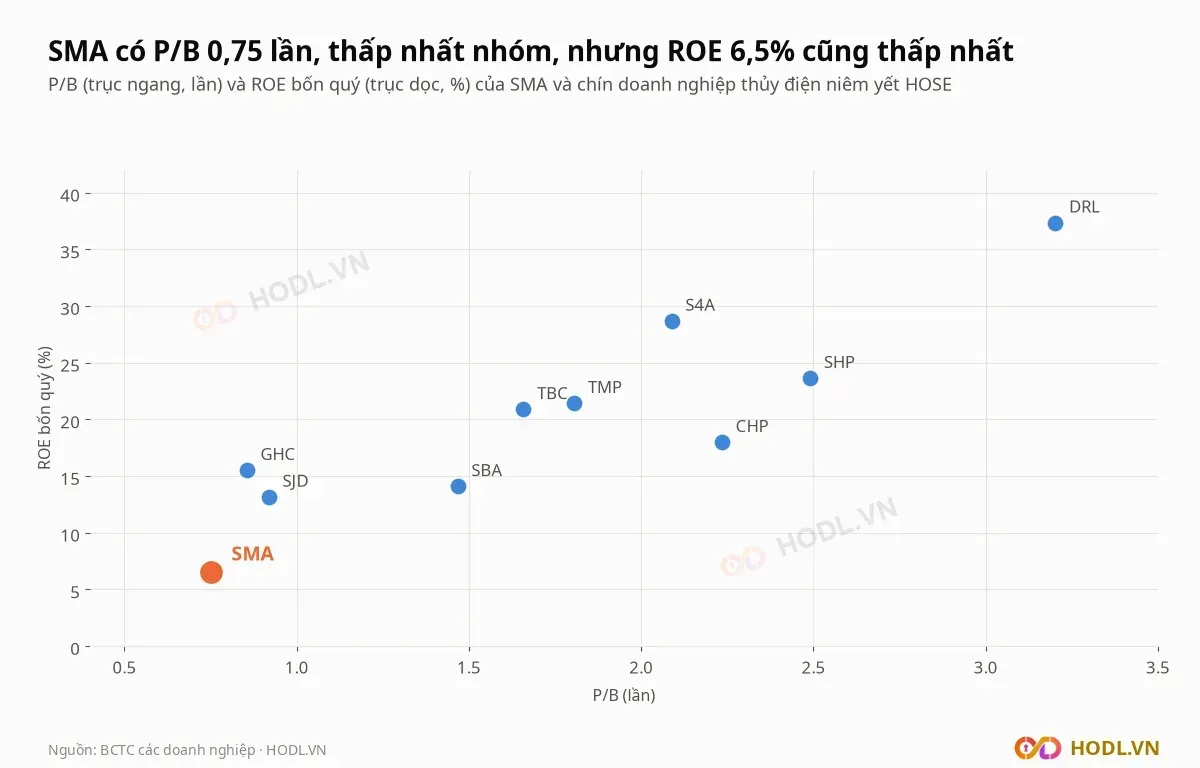
P/E của Thiết bị Phụ tùng Sài Gòn là 11,57 lần, cao hơn trung vị 8,79 lần 31,6%, trong khi P/B 0,75 lần thấp hơn trung vị 1,81 lần 58,4%. P/B thấp đi cùng ROE thấp nhất nhóm: 6,5% so với trung vị 20,9% và mã thấp nhất kế tiếp là SJD (13,2%).
EV/EBITDA bốn quý là 3,96 lần, thấp hơn trung vị 5,70 lần. Nợ vay trên vốn chủ 0,55 lần cao nhất nhóm (trung vị 0,12 lần); lợi nhuận quý III tăng 84,7% trong khi trung vị nhóm giảm 3,4%.
Định giá theo P/E và P/B
EPS bốn quý của Thiết bị Phụ tùng Sài Gòn là 788 đồng, bằng lợi nhuận sau thuế bốn quý tới quý III/2026 (16,05 tỷ đồng) chia 20,35 triệu cổ phiếu. BVPS là 12.151 đồng, nên P/E là 11,57 lần và P/B là 0,75 lần.
Công thức:
Với chi phí vốn cổ phần r = 12% và tăng trưởng dài hạn g = 3%, ROE bốn quý 6,5% cho P/B hợp lý 0,39 lần, tức 4.790 đồng; ROE 12% (bằng r) cho P/B 1,00 lần, tức 12.151 đồng. Bốn quý gần nhất có lợi nhuận sau thuế cao hơn bình quân ba năm 2023 đến 2025 (12,7 tỷ, EPS 623 đồng) 26,5%.
Thang giá tham chiếu theo các cách tính, so với giá 9.120 đồng:
Cách tính | Hệ số | Giá tham chiếu (đồng) |
|---|---|---|
P/B trung vị nhóm × BVPS | 1,81 lần | 21.938 |
P/B tứ phân vị dưới nhóm × BVPS | 1,47 lần | 17.826 |
EV/EBITDA trung vị nhóm, trừ vay ròng 55,7 tỷ | 5,70 lần | 14.315 |
P/B hợp lý khi ROE bằng chi phí vốn 12% | 1,00 lần | 12.151 |
P/B hợp lý khi ROE 10% | 0,78 lần | 9.451 |
P/E trung vị nhóm × EPS bốn quý | 8,79 lần | 6.928 |
P/E trung vị nhóm × EPS bình quân 2023 đến 2025 | 8,79 lần | 5.479 |
P/B hợp lý khi ROE bốn quý 6,5% | 0,39 lần | 4.790 |
Các cách tính theo giá trị sổ sách cho giá cao hơn 9.120 đồng, nhưng chúng giả định ROE tiến về mức nhóm, trong khi ROE của công ty là 6,5%. Các cách tính theo lợi nhuận cho giá thấp hơn 9.120 đồng, vì P/E 11,57 lần đã cao hơn trung vị nhóm.
Ở đáy 5.410 đồng ngày 06/10 cổ phiếu có P/E 6,88 lần và P/B 0,45 lần; ở đỉnh 9.800 đồng ngày 09/11 là 12,47 lần và 0,81 lần.
Phân tích kỹ thuật
Phân tích dùng nến tuần của Thiết bị Phụ tùng Sài Gòn từ 01/2023; tuần cuối chỉ có hai phiên tới 10/11. Giá 9.120 đồng thấp hơn đỉnh chu kỳ 14.140 đồng (08/01/2025) 35,5% và cao hơn đáy chu kỳ 5.410 đồng 68,6%.
Hiệu suất giá so với VN-Index:
Số phiên | SMA | VN-Index |
|---|---|---|
20 | +62,6% | +1,4% |
60 | +30,3% | −1,3% |
120 | +4,2% | −8,1% |
250 | +16,5% | +6,1% |
Nhiều tuần giá đứng yên vì không có giao dịch, nên các vùng dưới đây tính trên giá cao và thấp của nến tuần.
Hỗ trợ - Kháng cự
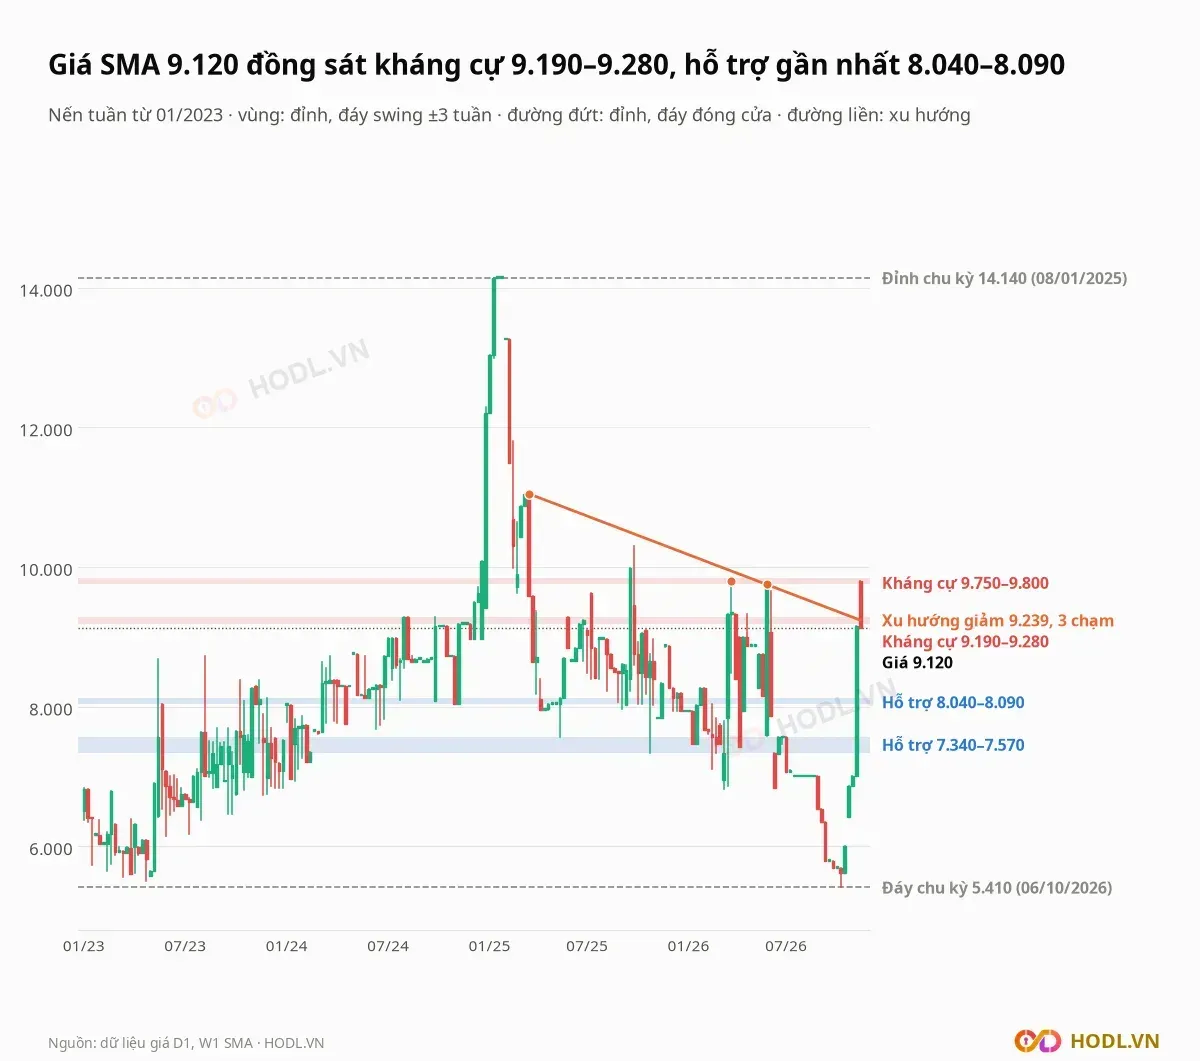
Các vùng tính từ nến tuần từ 01/2023; mỗi vùng chứa các đỉnh hoặc đáy swing (cực trị trong ±3 tuần).
Vùng giá (đồng) | Loại | Ý nghĩa |
|---|---|---|
9.750 tới 9.800 | Kháng cự | Đỉnh tuần 27/03/2026 (9.800) và 29/05/2026 (9.750); cao hơn giá 6,9% đến 7,5% |
9.190 tới 9.280 | Kháng cự | Đỉnh tuần 02/08/2024, 09/08/2024, 27/09/2024, 30/05/2025 (9.280) và 08/11/2024 (9.190); cao hơn giá 0,8% đến 1,8% |
8.040 tới 8.090 | Hỗ trợ | Đáy tuần 26/07/2024 (8.090), 27/09/2024 (8.080), 01/11/2024 và 08/11/2024 (8.040); thấp hơn giá 11,3% đến 11,8% |
7.340 tới 7.570 | Hỗ trợ | Đáy tuần 16/05/2025 (7.570), 24/10/2025 (7.340), 09/01 và 16/01/2026 (7.470); thấp hơn giá 17,0% đến 19,5% |
Đỉnh chu kỳ 14.140 đồng (08/01/2025) cao hơn giá 55,0%; đáy chu kỳ 5.410 đồng (06/10/2026) thấp hơn giá 40,7%. Đỉnh và đáy đóng cửa 52 tuần là 9.800 đồng (23/03/2026) và 5.410 đồng (06/10/2026).
Đường xu hướng giảm nối ba đỉnh tuần: 21/03/2025 (11.050), 27/03/2026 (9.800) và 29/05/2026 (9.750), hiện ở 9.239 đồng, cao hơn giá 1,3% và nằm trong vùng kháng cự 9.190 tới 9.280. Giá đóng cửa tuần trên đường này sẽ phá xu hướng giảm kéo dài từ đầu 2025.
Fibonacci
Fibonacci kéo theo giá đóng cửa cho nhịp tăng từ đáy 5.410 đồng (06/10/2026) tới đỉnh 9.800 đồng (09/11/2026); giá 9.120 đồng đã hồi 15,5% nhịp tăng.
Mức hồi từ đỉnh | Giá (đồng) | So với giá 9.120 |
|---|---|---|
23,6% | 8.764 | −3,9% |
38,2% | 8.123 | −10,9% |
50% | 7.605 | −16,6% |
61,8% | 7.087 | −22,3% |
78,6% | 6.349 | −30,4% |
Mức 38,2% (8.123 đồng) nằm sát trên vùng hỗ trợ 8.040 tới 8.090; mức 50% (7.605 đồng) nằm sát trên vùng hỗ trợ 7.340 tới 7.570. Mức 23,6% (8.764 đồng) không trùng vùng nào trên biểu đồ tuần.
Xu hướng EMA
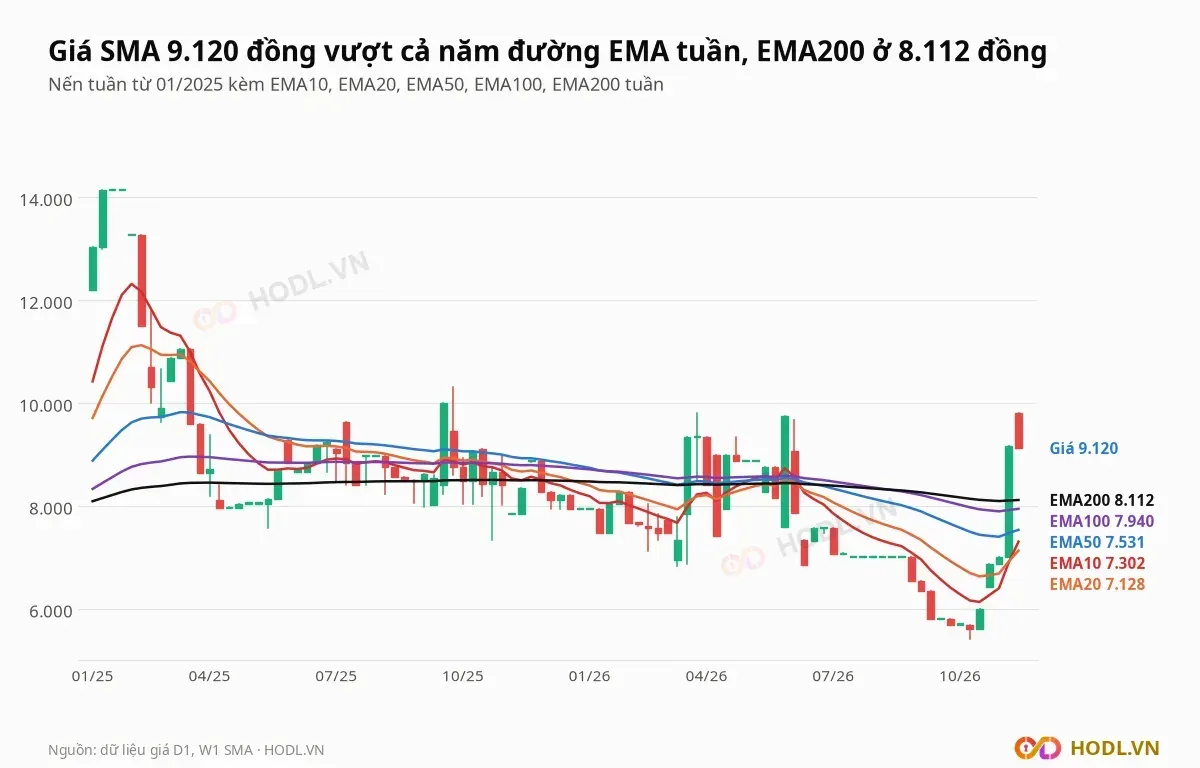
Giá 9.120 đồng cao hơn cả năm đường EMA tuần: EMA10 (7.302) 24,9%, EMA20 (7.128) 28,0%, EMA50 (7.531) 21,1%, EMA100 (7.940) 14,9% và EMA200 (8.112) 12,4%. So với bốn tuần trước, EMA10, EMA20 và EMA50 dốc lên 1.174, 501 và 95 đồng; EMA100 gần như phẳng (+10 đồng) và EMA200 giảm 3 đồng.
EMA20 cắt xuống EMA50 trong tuần 16/05/2025 và EMA50 cắt xuống EMA200 trong tuần 26/06/2026; tuần hiện tại EMA10 cắt lên EMA20. Cả năm đường nằm trong vùng 7.128 tới 8.112 đồng, thấp hơn đỉnh 52 tuần.
RSI và động lượng
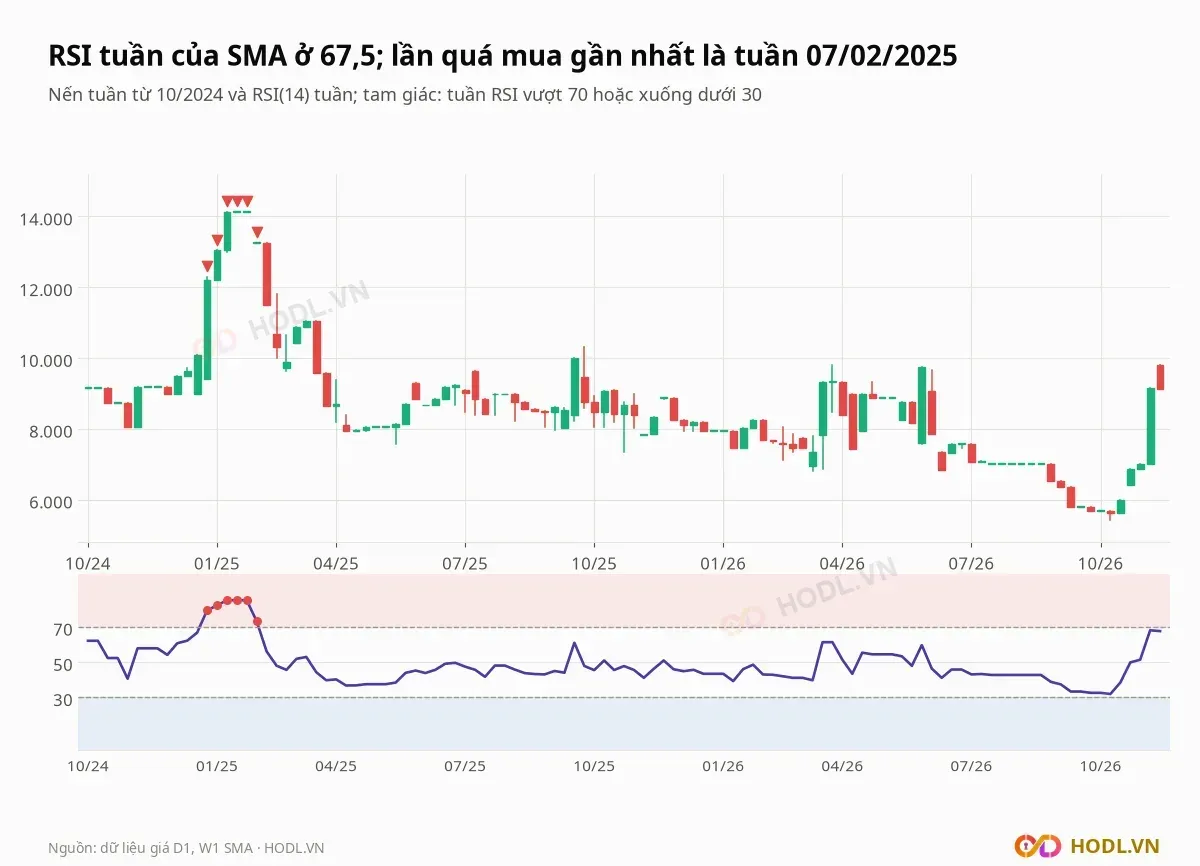
RSI tuần ở 67,5, sát vùng quá mua 70, và RSI ngày ở 78,2, đã trong vùng quá mua. Lần RSI tuần vượt 70 gần nhất là từ 27/12/2024 đến 07/02/2025, đỉnh 85,1 (tuần 10/01/2025), khi giá đạt đỉnh chu kỳ 14.140 đồng.
RSI tuần thấp nhất trong giai đoạn này là 31,8 (tuần 09/10/2026), sát vùng quá bán 30, đúng tuần giá chạm đáy 5.410 đồng. Từ đó RSI tuần tăng từ 31,8 lên 67,5 trong năm tuần.
Lịch sự kiện cần theo dõi
Các mốc dưới đây quyết định việc nhịp tăng của giá có được lợi nhuận đỡ lại hay không:
Thời điểm | Sự kiện | Vì sao quan trọng |
|---|---|---|
Tháng 01/2027 | BCTC quý IV/2026 | Quý IV/2025 doanh thu 27,2 tỷ đồng, lợi nhuận sau thuế 10,0 tỷ với thuế suất hiệu dụng 39,2% |
Quý I/2027 | BCTC quý I/2027 | Quý I lỗ ba năm liền: 8,2 tỷ (2024), 7,2 tỷ (2025), 5,1 tỷ (2026) |
Quý I và II/2027 | Đại hội đồng cổ đông thường niên | Phân phối lợi nhuận 2026; năm 2025 chi cổ tức 9,9 tỷ đồng, lợi nhuận chưa phân phối 17,9 tỷ |
Hằng quý | Vay nợ | 135,0 tỷ đồng, chi phí lãi vay khoảng 3,1 tỷ mỗi quý |
Hằng ngày | Khối lượng khớp | Từ 1.100 đến 9.306 cổ phiếu mỗi phiên trong 05/11 tới 10/11, so với 866.020 cổ phiếu ngày 03/11 |
Kết luận
Cổ phiếu SMA của Thiết bị Phụ tùng Sài Gòn tăng 81,1% từ đáy trong 24 phiên mà BCTC quý III không có điểm nào giải thích: lợi nhuận trước thuế giảm 4,6%, lãi gộp giảm 5,3 tỷ đồng, còn lợi nhuận sau thuế tăng 84,7% vì thuế giảm từ 7,9 xuống 1,5 tỷ. Doanh thu dồn vào quý III và quý IV, quý I lỗ ba năm liền.
Về định giá, P/B 0,75 lần thấp nhưng ROE 6,5%, vay nợ 135,0 tỷ đồng bằng 55% vốn chủ và lãi vay chiếm một nửa lợi nhuận trước thuế. Thanh khoản bình quân tháng 10 chỉ 746 cổ phiếu mỗi phiên, nên giá có thể đổi chiều mạnh như hai nhịp trước.
Dự báo xu hướng
Xu hướng tuần của Thiết bị Phụ tùng Sài Gòn là tăng sau đáy 5.410 đồng nhưng đang chạm đường xu hướng giảm 9.239 đồng và vùng kháng cự 9.190 tới 9.280 đồng; RSI tuần 67,5, RSI ngày 78,2. Giá nằm trên cả năm đường EMA tuần.
Phía trên, giá cần đóng cửa tuần vượt 9.280 đồng, rồi vùng 9.750 tới 9.800 đồng để đổi xu hướng giảm từ đầu 2025. Phía dưới là vùng 8.040 tới 8.090 đồng, rồi 7.340 tới 7.570 đồng và đáy 5.410 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 10/11/2026
Black Friday · đến hết 29/11
Gói năm Loyalty giảm 50%
Beginner giảm 30%. Cả hai được tặng thêm 1 tháng dùng khi mua gói năm trên web.
