
Phân tích cổ phiếu HAX Quý 4/2026: Hỗ trợ từ hãng xe gấp 2,6 lần lãi trước thuế, vay ngắn hạn tăng 72,5% so với đầu năm
Nội dung bài13 phần
- Quy mô và mô hình kinh doanh
- Doanh thu quý III tăng 21,1%
- Hỗ trợ hãng xe vượt lãi trước thuế
- Vay ngắn hạn và hàng tồn kho
- Lợi thế thương mại 260,8 tỷ đồng
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/E và P/B
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu HAX Quý 4/2026 bắt đầu từ khoản thu nhập khác của Công ty Cổ phần Dịch vụ Ô tô Hàng Xanh (HOSE: HAX), doanh nghiệp kinh doanh xe ô tô nhãn hiệu Mercedes-Benz, MG, VinFast và dịch vụ sửa chữa, phụ tùng: 146,2 tỷ đồng tiền hỗ trợ kinh doanh xe trong 9 tháng 2026, gấp 2,6 lần lợi nhuận trước thuế hợp nhất 57,0 tỷ. Cùng kỳ vay ngắn hạn tăng 72,5% lên 1.640 tỷ đồng, hàng tồn kho 2.117 tỷ, bằng 56,5% tổng tài sản.
Điểm chính
- Hỗ trợ kinh doanh xe 146,2 tỷ đồng, gấp 3,3 lần cùng kỳ (44,2 tỷ); hoạt động kinh doanh sau lãi vay lỗ 101,8 tỷ, thu nhập khác ròng 158,8 tỷ đưa lợi nhuận trước thuế lên 57,0 tỷ.
- Doanh thu 9 tháng tăng 29,0% lên 4.048,1 tỷ đồng nhờ Tập đoàn Tương Lai Việt hợp nhất từ tháng 3/2026, trong khi doanh thu công ty mẹ giảm 2%.
- Vay ngắn hạn 1.640 tỷ đồng (đầu năm 950,7 tỷ), lãi vay 9 tháng tăng 133,8% lên 61,8 tỷ; dòng tiền kinh doanh 9 tháng âm 460,2 tỷ.
- Hàng tồn kho 2.117 tỷ đồng gồm 1.477,9 tỷ xe và 542,2 tỷ quyền sử dụng đất để bán; lợi thế thương mại 260,8 tỷ bằng 17,9% vốn chủ.
- P/B 0,79 lần so với trung vị nhóm 1,64 lần, ROE bốn quý 5,0% so với 20,0%; thanh khoản tháng 10 khoảng 69.300 cổ phiếu mỗi phiên.
Quy mô và mô hình kinh doanh
Công ty Cổ phần Dịch vụ Ô tô Hàng Xanh (HOSE: HAX) có vốn điều lệ 1.074,4 tỷ đồng, tương ứng 107,4 triệu cổ phiếu. Giá đóng cửa ngày 09/11/2026 là 8.260 đồng, vốn hoá 887,5 tỷ đồng.
Báo cáo hợp nhất gồm sáu công ty con, bốn công ty trực tiếp và hai gián tiếp:
- Công ty CP Cơ khí Ô tô Cần Thơ: 90,82% vốn góp.
- Công ty CP Sản xuất, Thương mại và Dịch vụ Ô tô PTM: 52,06%.
- Công ty CP Xe khách và Dịch vụ Miền Tây: 62,11%.
- Công ty CP Tập đoàn Tương Lai Việt: 70,42%, mua trong quý I/2026.
- Hai công ty gián tiếp: Ô tô An Thái (qua Miền Tây) và Xây dựng và Thương mại Đất Việt (qua PTM).
Hoạt động chính là kinh doanh xe, mua bán phụ tùng và dịch vụ sửa chữa; toàn bộ trên lãnh thổ Việt Nam. Xe chiếm 89,2% doanh thu nhưng 76,8% lãi gộp 9 tháng, vì biên gộp xe chỉ 6,2% so với 15,5% của sửa chữa, phụ tùng và mảng khác.
Tỷ đồng | 9 tháng 2025 | 9 tháng 2026 | Thay đổi |
|---|---|---|---|
Doanh thu kinh doanh xe | 2.743,5 | 3.612,1 | +31,7% |
Doanh thu sửa chữa và phụ tùng | 379,4 | 426,2 | +12,3% |
Doanh thu khác | 14,3 | 9,7 | −32,0% |
Lãi gộp kinh doanh xe | 175,2 | 222,6 | +27,0% |
Biên gộp kinh doanh xe | 6,4% | 6,2% | |
Lãi gộp sửa chữa, phụ tùng và khác | 69,3 | 67,5 | −2,6% |
Biên gộp sửa chữa, phụ tùng và khác | 17,6% | 15,5% |
Doanh thu quý III tăng 21,1%
Doanh thu thuần hợp nhất của Công ty Cổ phần Dịch vụ Ô tô Hàng Xanh quý III/2026 là 1.391,8 tỷ đồng, tăng 21,1% so với 1.149,5 tỷ quý III/2025. Chín tháng doanh thu là 4.048,1 tỷ đồng, tăng 29,0%, còn doanh thu công ty mẹ giảm 2% xuống 1.523,5 tỷ.
Công ty giải trình mức tăng chủ yếu đến từ Tập đoàn Tương Lai Việt, trở thành công ty con từ tháng 3/2026. Quý III doanh thu công ty mẹ chỉ 462,5 tỷ đồng, bằng 33,2% doanh thu hợp nhất; phần còn lại 929,2 tỷ.
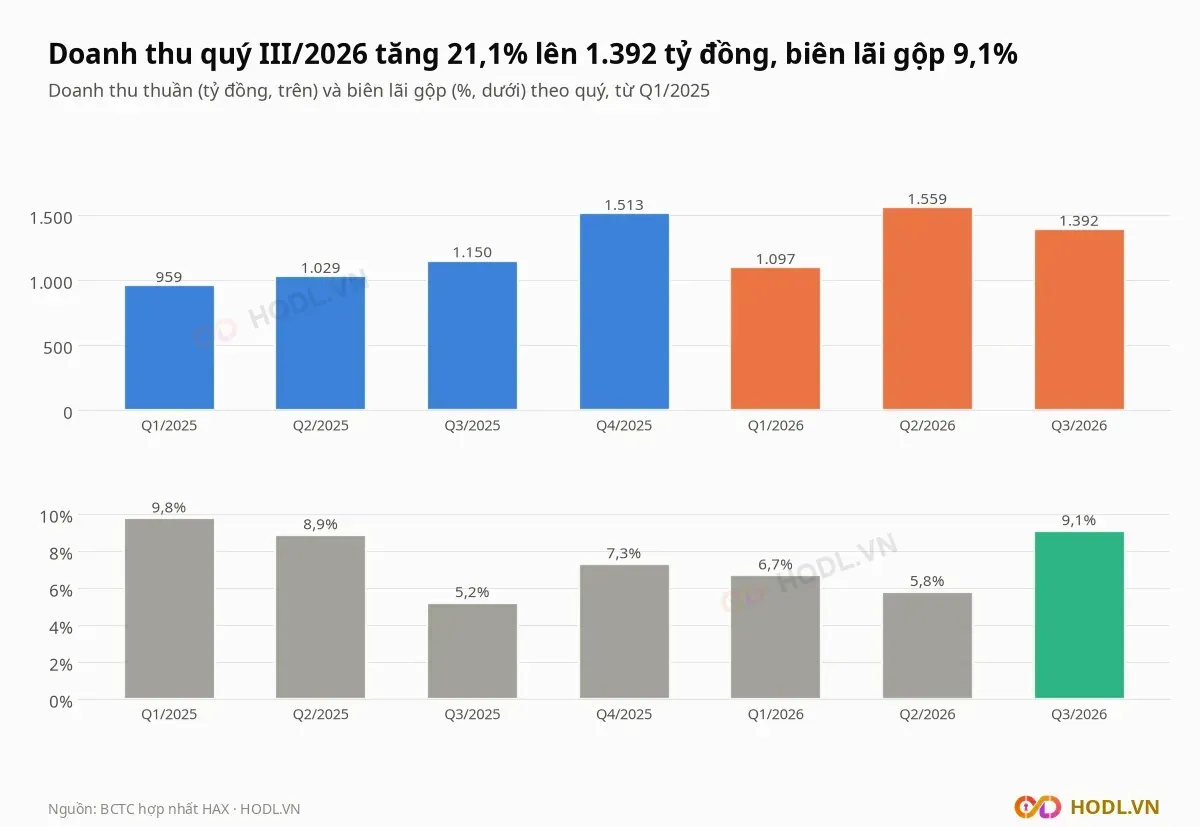
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 | 4 quý |
|---|---|---|---|---|---|---|
Doanh thu thuần | 1.149,5 | 1.513,4 | 1.097,5 | 1.558,8 | 1.391,8 | 5.561,5 |
Lãi gộp | 59,7 | 110,4 | 73,4 | 90,3 | 126,4 | 400,5 |
Biên lãi gộp | 5,2% | 7,3% | 6,7% | 5,8% | 9,1% | 7,2% |
Lợi nhuận trước thuế | −24,2 | 40,0 | 20,1 | 29,7 | 7,2 | 97,0 |
Lợi nhuận sau thuế cổ đông công ty mẹ | −28,1 | 33,0 | 4,8 | 14,1 | 3,2 | 55,2 |
Biên lãi gộp quý III là 9,1%, cao nhất trong sáu quý, lãi gộp tăng 111,8% so với quý III/2025. Lợi nhuận trước thuế vẫn chỉ 7,2 tỷ đồng, vì chi phí bán hàng và quản lý quý III là 118,9 tỷ.
Hỗ trợ hãng xe vượt lãi trước thuế
Thu nhập khác của Công ty Cổ phần Dịch vụ Ô tô Hàng Xanh 9 tháng 2026 là 160,9 tỷ đồng, trong đó tiền hỗ trợ kinh doanh xe 146,2 tỷ, gấp 3,3 lần 44,2 tỷ cùng kỳ. Lợi nhuận trước thuế hợp nhất 9 tháng là 57,0 tỷ đồng, nên khoản hỗ trợ gấp 2,6 lần.
Khoản này gắn với việc đạt chỉ tiêu kinh doanh xe. Cuối quý III, phải thu về chiết khấu và hỗ trợ từ nhà cung cấp là 111,5 tỷ đồng:
- Mercedes-Benz Việt Nam: 89,2 tỷ đồng.
- SAIC Motor Việt Nam: 3,1 tỷ đồng.
- VinFast: 2,5 tỷ đồng.
- Đối tượng khác: 16,7 tỷ đồng.
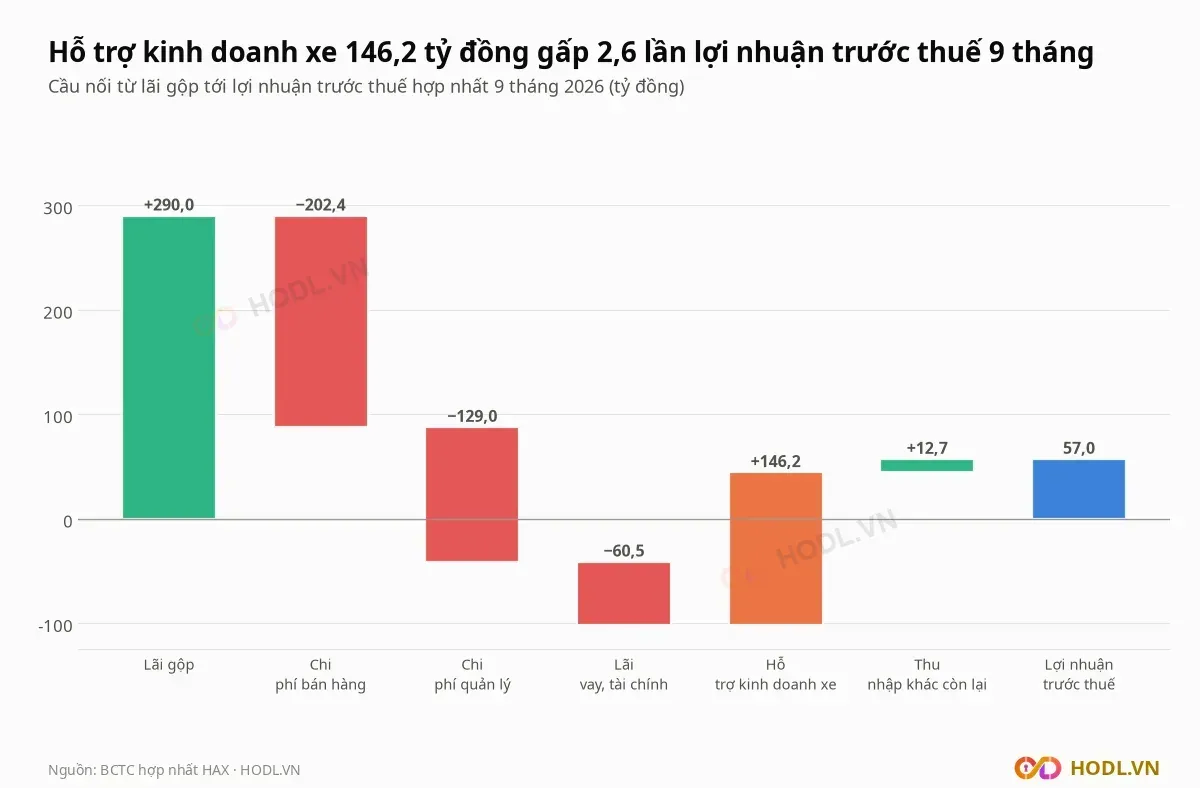
Lãi gộp 9 tháng 290,0 tỷ đồng bị chi phí bán hàng 202,4 tỷ (tăng 22,8%) và chi phí quản lý 129,0 tỷ (tăng 25,8%) lấn át, còn lãi vay 61,8 tỷ. Chi phí quản lý gồm 22,3 tỷ phân bổ lợi thế thương mại, cùng kỳ 8,3 tỷ.
Hoạt động kinh doanh sau lãi vay lỗ 101,8 tỷ đồng; thu nhập khác ròng 158,8 tỷ đưa lợi nhuận trước thuế lên 57,0 tỷ. Bốn quý gần nhất mô hình này lặp lại: hoạt động kinh doanh lỗ 93,3 tỷ, thu nhập khác ròng 190,3 tỷ, lợi nhuận trước thuế 97,0 tỷ.
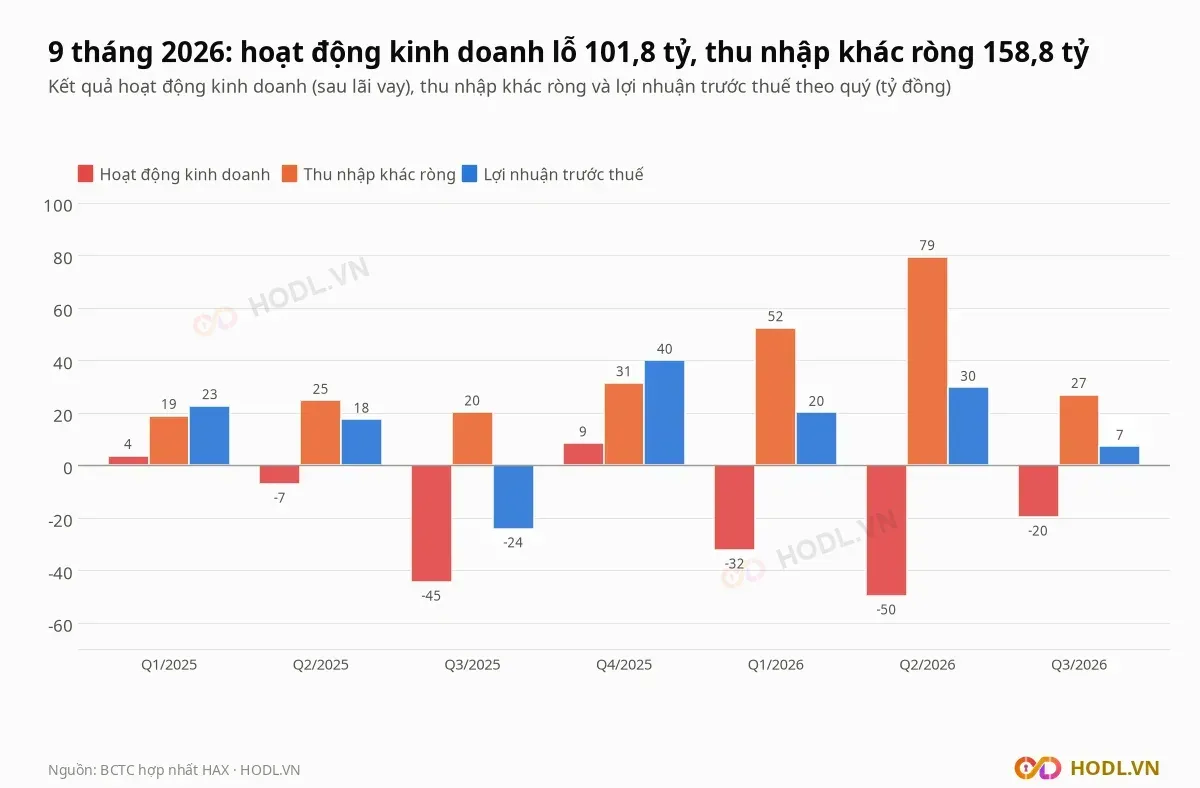
Quý III, thu nhập khác ròng là 27,0 tỷ đồng và hoạt động kinh doanh lỗ 19,8 tỷ, còn lại lợi nhuận trước thuế 7,2 tỷ. Lợi nhuận sau thuế hợp nhất 9 tháng là 40,8 tỷ đồng, trong đó cổ đông công ty mẹ 22,2 tỷ, tương ứng 207 đồng mỗi cổ phiếu.
Vay ngắn hạn và hàng tồn kho
Vay ngắn hạn hợp nhất của Công ty Cổ phần Dịch vụ Ô tô Hàng Xanh cuối quý III/2026 là 1.640,0 tỷ đồng, tăng 72,5% so với 950,7 tỷ đầu năm và gấp 2,3 lần 719 tỷ cuối quý III/2025. Toàn bộ là vay dưới 12 tháng để bổ sung vốn lưu động, từ tám ngân hàng.
Ngân hàng | Cuối quý III/2026 (tỷ đồng) | Đầu năm (tỷ đồng) |
|---|---|---|
Ngoại Thương Việt Nam | 530,1 | 424,7 |
Công Thương Việt Nam | 405,7 | 364,6 |
Đầu tư và Phát triển Việt Nam | 278,3 | 60,3 |
HSBC Việt Nam | 123,2 | 101,1 |
Kasikornbank | 84,1 | 0,0 |
Việt Nam Thịnh Vượng | 83,2 | 0,0 |
Quân Đội | 80,1 | 0,0 |
Kỹ Thương Việt Nam | 55,4 | 0,0 |
Chín tháng công ty vay mới 4.101,3 tỷ đồng và trả 3.412,0 tỷ, vay ròng 689,3 tỷ. Lãi vay là 61,8 tỷ, tăng 133,8% so với 26,4 tỷ; nếu loại khoản hỗ trợ kinh doanh xe, lợi nhuận trước thuế và lãi vay 9 tháng là âm 27,4 tỷ đồng.
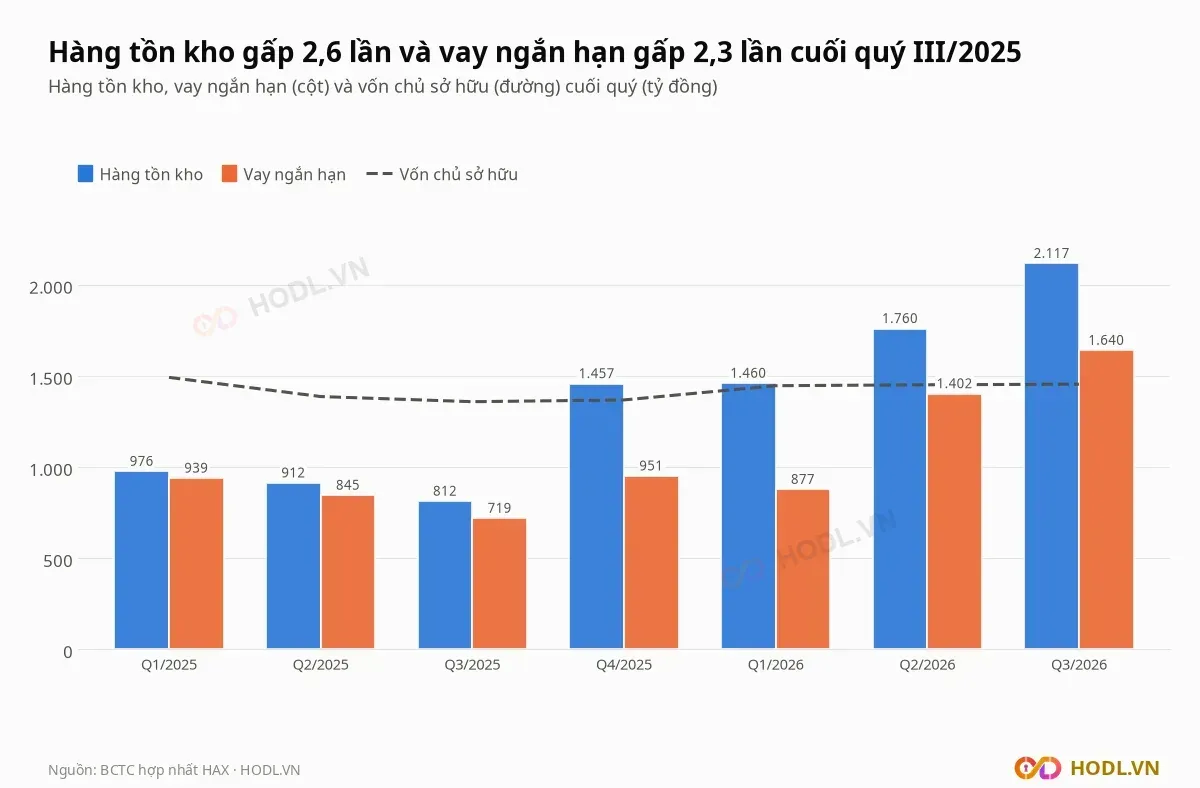
Hàng tồn kho cuối quý III là 2.117 tỷ đồng, tăng 45,3% so với 1.457 tỷ đầu năm. Theo giá gốc 2.122,5 tỷ đồng, cơ cấu như sau:
- Hàng hoá, chủ yếu xe ô tô: 1.477,9 tỷ đồng, đầu năm 843,1 tỷ.
- Hàng hoá bất động sản: 542,2 tỷ đồng, không đổi; là quyền sử dụng đất đường Võ Văn Kiệt, phường An Lạc, TP.HCM, để bán theo nghị quyết Hội đồng quản trị ngày 14/07/2025.
- Nguyên liệu, vật liệu, chủ yếu phụ tùng: 87,0 tỷ đồng, đầu năm 66,0 tỷ.
- Chi phí dở dang (xe sửa chữa chưa giao), công cụ và hàng đang đi đường: 15,4 tỷ đồng.
Dòng tiền kinh doanh 9 tháng âm 460,2 tỷ đồng, trong đó hàng tồn kho tăng 610,4 tỷ; dòng tiền tài chính dương 637,7 tỷ. Phải trả người bán 264,2 tỷ đồng, gấp 4,3 lần đầu năm, trong đó SAIC Motor Việt Nam 142,3 tỷ; công ty ghi số quá hạn thanh toán bằng 0. Hàng tồn kho dùng thế chấp vay có giá trị 1.412,0 tỷ.
Lợi thế thương mại 260,8 tỷ đồng
Lợi thế thương mại của Công ty Cổ phần Dịch vụ Ô tô Hàng Xanh cuối quý III/2026 là 260,8 tỷ đồng, bằng 17,9% vốn chủ sở hữu 1.454,7 tỷ. Ba khoản hình thành từ mua công ty con:
- Tập đoàn Tương Lai Việt: 203,2 tỷ đồng, phát sinh 214,9 tỷ trong kỳ.
- Xe khách và Dịch vụ Miền Tây: 29,8 tỷ đồng.
- Xây dựng và Thương mại Đất Việt: 27,8 tỷ đồng.
Công ty phân bổ lợi thế thương mại theo đường thẳng trong 10 năm. Phải trả dài hạn mua cổ phần là 273,0 tỷ đồng, trả cho các cổ đông Tương Lai Việt khi chuyển nhượng cổ phần.
Lợi ích cổ đông không kiểm soát là 332,7 tỷ đồng, nên vốn chủ thuộc cổ đông công ty mẹ là 1.122,0 tỷ, tương ứng BVPS 10.443 đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 09/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
