
Định giá cổ phiếu AAA: giá hạt nhựa, biên lợi nhuận gộp và phải thu
Nội dung bài8 phần
Định giá cổ phiếu AAA cần bắt đầu từ so sánh giá thị trường với giá trị sổ sách. Bước tiếp theo là tách phần biên lợi nhuận gộp đến từ giá hạt nhựa. Phần còn lại đến từ chia lợi nhuận cổ đông thiểu số. Khoản phải thu cũng cần nhìn cùng lúc. Số liệu trong bài lấy đến ngày 02/10/2026.
Định giá cổ phiếu AAA: P/B
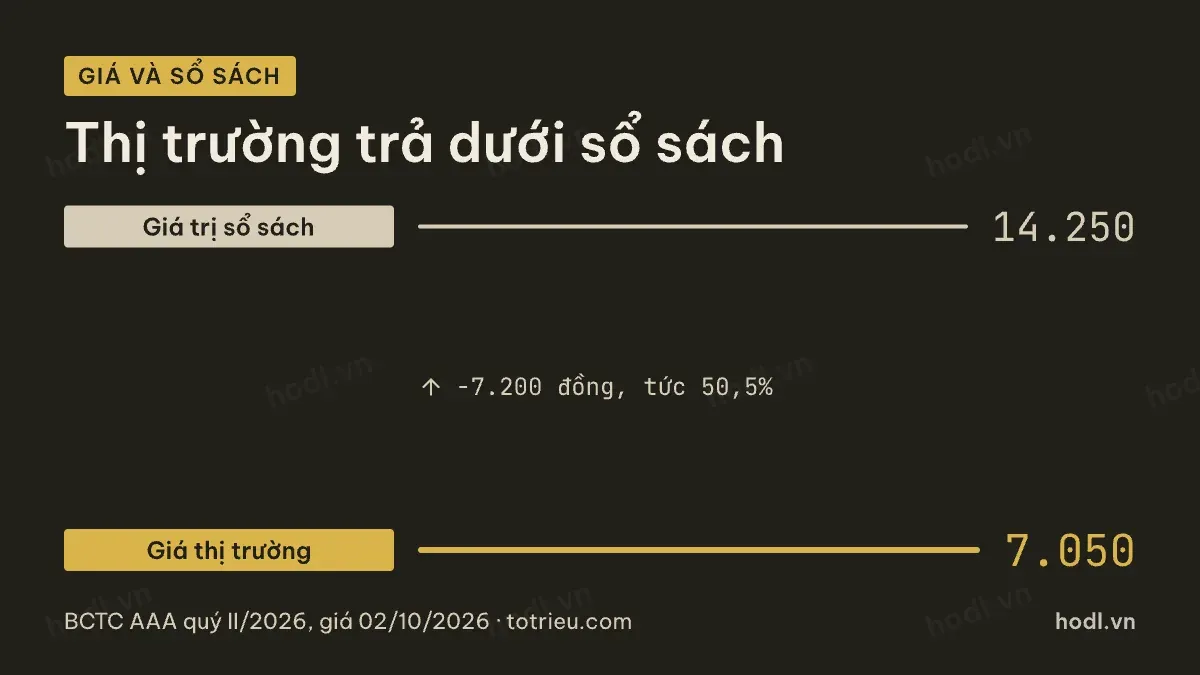
Cuối quý II/2026, vốn chủ sở hữu thuộc cổ đông công ty mẹ của AAA là 5.611 tỷ đồng. Số cổ phiếu lưu hành khoảng 393,74 triệu đơn vị. Giá trị sổ sách mỗi cổ phiếu vào khoảng 14.250 đồng.
Trong đó: BVPS là giá trị sổ sách mỗi cổ phiếu, VCSH mẹ là vốn chủ sở hữu thuộc cổ đông công ty mẹ, N là số cổ phiếu lưu hành.
Giá đóng cửa phiên 02/10/2026 là 7.050 đồng. Mức này thấp hơn giá trị sổ sách 7.200 đồng mỗi cổ phiếu, tức 50,5%. Tỷ lệ giá trên giá trị sổ sách chỉ khoảng 0,49 lần. Đây là tỷ lệ thấp nhất trong nhóm bốn mã hoá chất và nhựa đang niêm yết. Mức này phản ánh biên lợi nhuận gộp mỏng của doanh nghiệp. Mức này cũng phản ánh vị thế nợ vay ròng, không chỉ phản ánh tâm lý thị trường.
Trong đó: P là giá cổ phiếu.
Lợi nhuận mỗi cổ phiếu còn thấp
Bốn quý gần nhất là quý III/2025 đến quý II/2026. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ của AAA bốn quý này là 545 tỷ đồng. Chia cho 393,74 triệu cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 1.380 đồng. Với giá 7.050 đồng, tỷ lệ giá trên lợi nhuận khoảng 5,1 lần.
Trong đó: EPS là lợi nhuận mỗi cổ phiếu, LNST mẹ là lợi nhuận sau thuế thuộc cổ đông công ty mẹ.
Tỷ suất lợi nhuận trên vốn chủ sở hữu bốn quý gần nhất khoảng 9,7%. Mức này thấp hơn cả ba mã còn lại trong nhóm. Tỷ lệ giá trên lợi nhuận 5,1 lần trông rẻ hơn hẳn ba mã kia. Nhưng mẫu số là lợi nhuận ở mức biên gộp còn thấp. Con số đó chưa phản ánh hết rủi ro từ cấu trúc nợ vay lớn. Người mới nên hiểu định giá chứng khoán là gì trước khi so sánh tỷ lệ này giữa các mã khác ngành.
Định giá cổ phiếu AAA: hạt nhựa
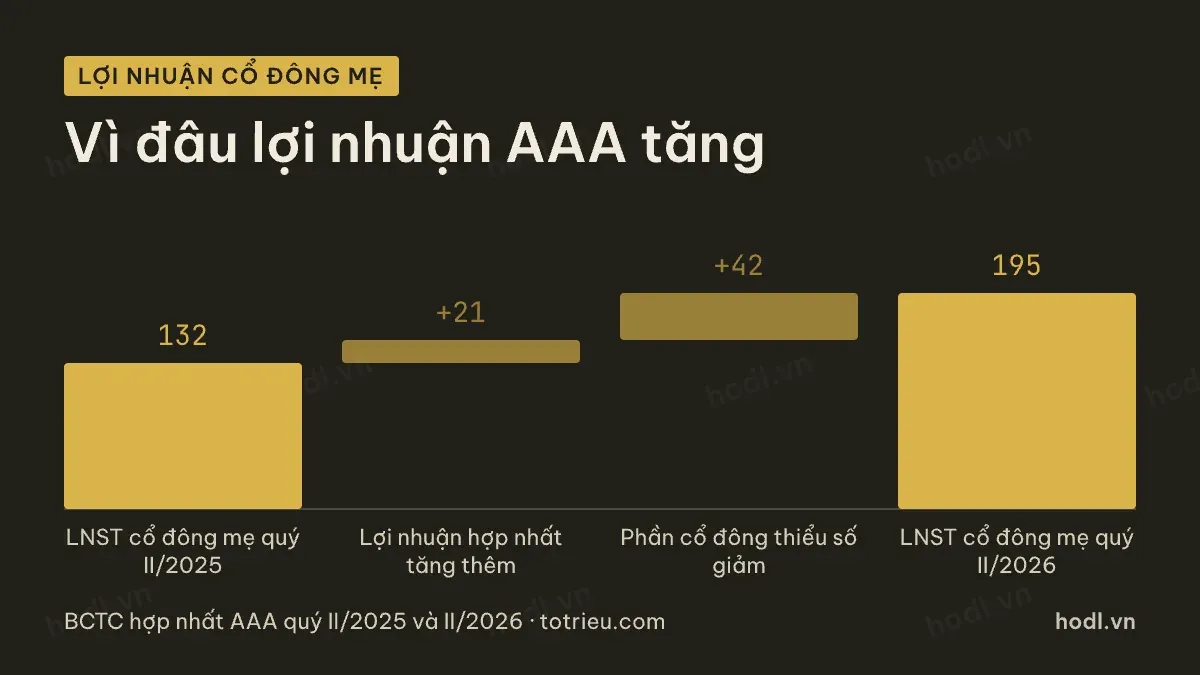
So với quý II/2025, lợi nhuận hợp nhất của AAA trước khi chia cho cổ đông thiểu số chỉ tăng từ 181 tỷ đồng lên 202 tỷ đồng. Mức tăng này chỉ 11,6%. Phần tăng này phần lớn nhờ biên lợi nhuận gộp nhích lên, khi giá hạt nhựa đầu vào hạ nhiệt.
Nhưng lợi nhuận sau thuế thuộc cổ đông công ty mẹ lại tăng mạnh hơn. Lợi nhuận đó đi từ 132 tỷ đồng lên 195 tỷ đồng, tức 47,7%. Phần chênh lệch 42 tỷ đồng đến từ việc phần chia cho cổ đông thiểu số giảm. Phần đó giảm từ 49 tỷ đồng xuống chỉ còn 7 tỷ đồng. Người định giá cổ phiếu AAA cần tách rõ hai phần này. Phần đến từ giá hạt nhựa và hoạt động lõi chỉ đóng góp khoảng 21 tỷ đồng. Mức tăng 63 tỷ đồng của lợi nhuận cổ đông mẹ phần lớn đến từ phần còn lại. Phần còn lại đó là thay đổi cơ cấu chia lợi nhuận, một yếu tố khó lặp lại đều đặn mỗi quý.
Vốn chủ sở hữu AAA không tăng đều
Vốn chủ sở hữu của AAA năm 2021 là 5.454 tỷ đồng. Năm 2022 tăng lên 6.171 tỷ đồng. Năm 2023 lại giảm xuống 5.964 tỷ đồng. Năm 2024 tăng lên 6.236 tỷ đồng rồi năm 2025 lại giảm về 6.079 tỷ đồng. Vốn chủ sở hữu đi ngang nhiều năm như vậy khác với DGC hay NTP, nơi vốn chủ sở hữu tăng đều qua từng năm. Người định giá cổ phiếu AAA cần tính đến việc phần vốn làm nền cho giá trị sổ sách gần như không lớn thêm trong năm năm qua.
Phải thu theo dõi cùng biên gộp
Khoản phải thu của AAA cuối quý II/2026 là 1.269 tỷ đồng. Con số này tương đương khoảng 47 ngày doanh thu quý. Biên lợi nhuận gộp của AAA trong năm 2025 chỉ 13,9%. Với biên gộp mỏng như vậy, một khoản phải thu khó đòi dù nhỏ cũng ăn sâu vào lợi nhuận hơn so với doanh nghiệp biên gộp cao như DGC hay NTP. Đây là lý do cần theo dõi cả tốc độ tăng phải thu khi định giá cổ phiếu AAA. Không chỉ tốc độ tăng doanh thu mới đáng quan tâm.
Dòng tiền từ hoạt động kinh doanh của AAA năm 2025 là 978 tỷ đồng. Con số này cao hơn hẳn lợi nhuận sau thuế thuộc cổ đông công ty mẹ của cùng năm. Phần chênh lớn nhất đến từ khấu hao. Khấu hao tài sản cố định năm 2025 là 505 tỷ đồng. Năm 2024, dòng tiền kinh doanh là 959 tỷ đồng. Năm 2023 là 2.615 tỷ đồng. Với một doanh nghiệp nặng tài sản như AAA, dòng tiền kinh doanh phản ánh sức tạo tiền tốt hơn lợi nhuận kế toán. Người định giá cổ phiếu AAA nên đọc dòng tiền này cùng lúc với biên lợi nhuận gộp. Khấu hao lớn cũng nhắc rằng doanh nghiệp phải chi đầu tư thay thế máy móc khá đều đặn.
Chi phí vận hành ổn định hơn biên
Tỷ lệ chi phí bán hàng và quản lý trên doanh thu của AAA là 8,58% năm 2024 và 8,58% năm 2025, gần như không đổi. Trong khi đó biên lợi nhuận gộp dao động từ 7,1% đến 13,9% chỉ trong giai đoạn 2021-2025. Phần biến động lợi nhuận của AAA gần như toàn bộ đến từ biên gộp, không đến từ chi phí vận hành. Người định giá cổ phiếu AAA nên theo dõi biên gộp theo quý chặt hơn là theo dõi chi phí bán hàng.
Định giá cổ phiếu AAA so với nhóm
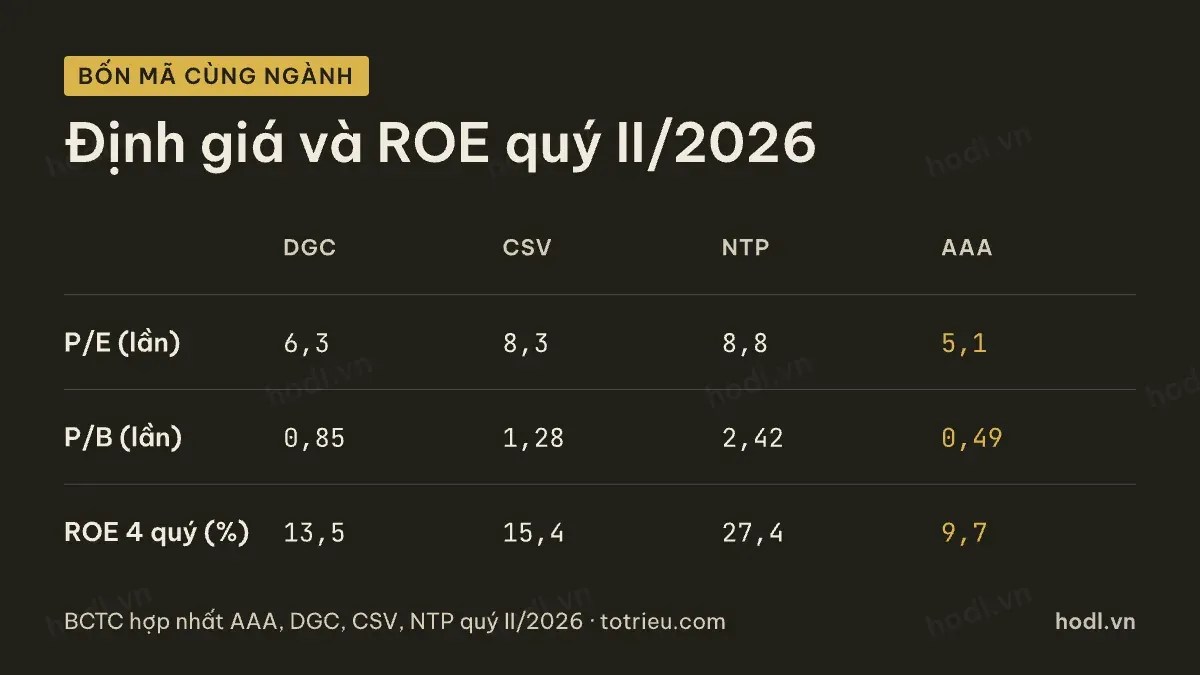
Mặt bằng bội số của nhóm bốn mã như sau. Giá trên lợi nhuận của DGC là 6,3 lần, CSV 8,3 lần, NTP 8,8 lần. Giá trên giá trị sổ sách của DGC là 0,85 lần, CSV 1,28 lần, NTP 2,42 lần. Tỷ suất lợi nhuận trên vốn chủ bốn quý của DGC là 13,5%, CSV 15,4%, NTP 27,4%.
Trong nhóm bốn mã hoá chất và nhựa đang niêm yết, tỷ lệ giá trên giá trị sổ sách của AAA thấp nhất. Tỷ lệ đó là 0,49 lần. Tỷ suất lợi nhuận trên vốn chủ sở hữu 9,7% cũng thấp nhất. Mức định giá rẻ hơn hẳn các mã còn lại phần nào phản ánh đúng vị trí này. Đây không hoàn toàn là một cơ hội bị bỏ qua. Người mới tìm hiểu các mô hình định giá có thể xem thêm 12 mô hình định giá chứng khoán.
Ba mốc nên theo dõi mỗi quý
Thứ nhất là biên lợi nhuận gộp theo quý. Mốc tham chiếu hiện tại là khoảng 14,7% của quý II/2026. Thứ hai là tỷ lệ nợ vay trên vốn chủ sở hữu. Mốc này hiện ở mức cao nhất trong nhóm bốn mã. Thứ ba là tốc độ tăng khoản phải thu so với tốc độ tăng doanh thu. Ba mốc này đọc được từ báo cáo tài chính hằng quý.
Nội dung trên chỉ để tham khảo. Nội dung này giúp học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 02/10/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
