MWG kiếm tiền từ đâu: Thế Giới Di Động, Điện Máy Xanh, Bách Hoá Xanh
Nội dung bài6 phần
Mô hình kinh doanh của MWG là bán lẻ qua chuỗi cửa hàng: mua hàng của nhà sản xuất, bán lại cho người tiêu dùng, ăn phần chênh sau khi trả tiền thuê mặt bằng và lương nhân viên. Cổ phiếu MWG là phần vốn của Công ty Cổ phần Đầu tư Thế Giới Di Động. Hai chuỗi lớn nhất là nhóm điện máy, điện thoại và chuỗi thực phẩm Bách Hoá Xanh. Mỗi chuỗi có biên lợi nhuận và nhu cầu vốn rất khác nhau.
Số liệu trong bài lấy đến ngày 02/10/2026, từ báo cáo tài chính hợp nhất và thông tin kết quả kinh doanh nửa đầu năm 2026 công ty đã công bố.
Mô hình kinh doanh MWG: theo chuỗi
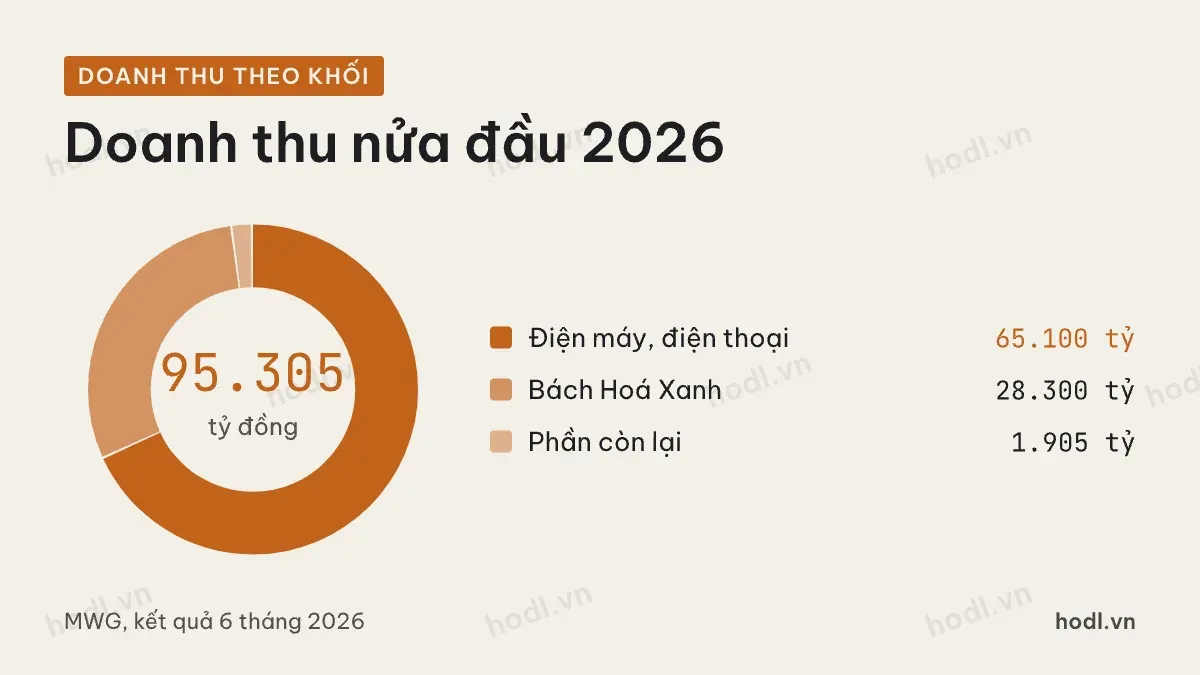
Nửa đầu năm 2026, doanh thu hợp nhất của Thế Giới Di Động đạt 95.305 tỷ đồng, tăng 29,4% so với cùng kỳ.
Khối điện máy, điện thoại đạt gần 65.100 tỷ đồng, tăng 31%. Khối này gồm các chuỗi Thế Giới Di Động, Điện Máy Xanh, TopZone, Thợ Điện Máy Xanh và EraBlue ở Indonesia. Bách Hoá Xanh đạt 28.300 tỷ đồng, tăng 25%. Phần còn lại là 1.905 tỷ đồng.
Tính theo chuỗi, Điện Máy Xanh đóng góp 45,8% doanh thu, Bách Hoá Xanh 29,7%. Thế Giới Di Động và TopZone cộng lại đóng góp 22,5%.
Hai khối chính có bản chất khác hẳn nhau. Điện máy, điện thoại là hàng giá trị cao, mua không thường xuyên, chịu ảnh hưởng của chu kỳ thay máy và sức mua. Thực phẩm là hàng thiết yếu, khách quay lại nhiều lần mỗi tuần, nhưng giá trị mỗi đơn nhỏ.
Điện máy, điện thoại: trưởng thành
Nhóm điện máy, điện thoại là nền móng lâu năm của công ty. Mạng lưới đã phủ rộng, nên tăng trưởng chủ yếu đến từ bán thêm trên mỗi cửa hàng và từ các chuỗi mới.
EraBlue là hướng mở rộng ra nước ngoài. Nửa đầu năm 2026, chuỗi này thu về 1.888 tỷ rupiah, tương đương gần 2.800 tỷ đồng. Đến cuối tháng 6/2026, EraBlue có 261 điểm bán, nhiều hơn 146 cửa hàng so với cùng kỳ năm trước. Quy mô còn nhỏ so với toàn tập đoàn, nhưng đây là nơi công ty thử lặp lại mô hình điện máy ở một thị trường khác.
Bách Hoá Xanh: chuỗi đang mở rộng
Bách Hoá Xanh mở mới 632 điểm bán, nâng tổng số lên 3.191 cửa hàng trên toàn quốc. Doanh thu nửa đầu năm tăng 25%.
Mô hình bán lẻ thực phẩm cần nhiều cửa hàng gần khu dân cư và chuỗi cung ứng hàng tươi. Chi phí mặt bằng, nhân sự và hao hụt hàng tươi thường lớn so với giá trị mỗi đơn. Muốn có lãi, mỗi cửa hàng phải đạt doanh thu đủ lớn để gánh phần chi phí cố định.
Mô hình kinh doanh MWG: lợi nhuận
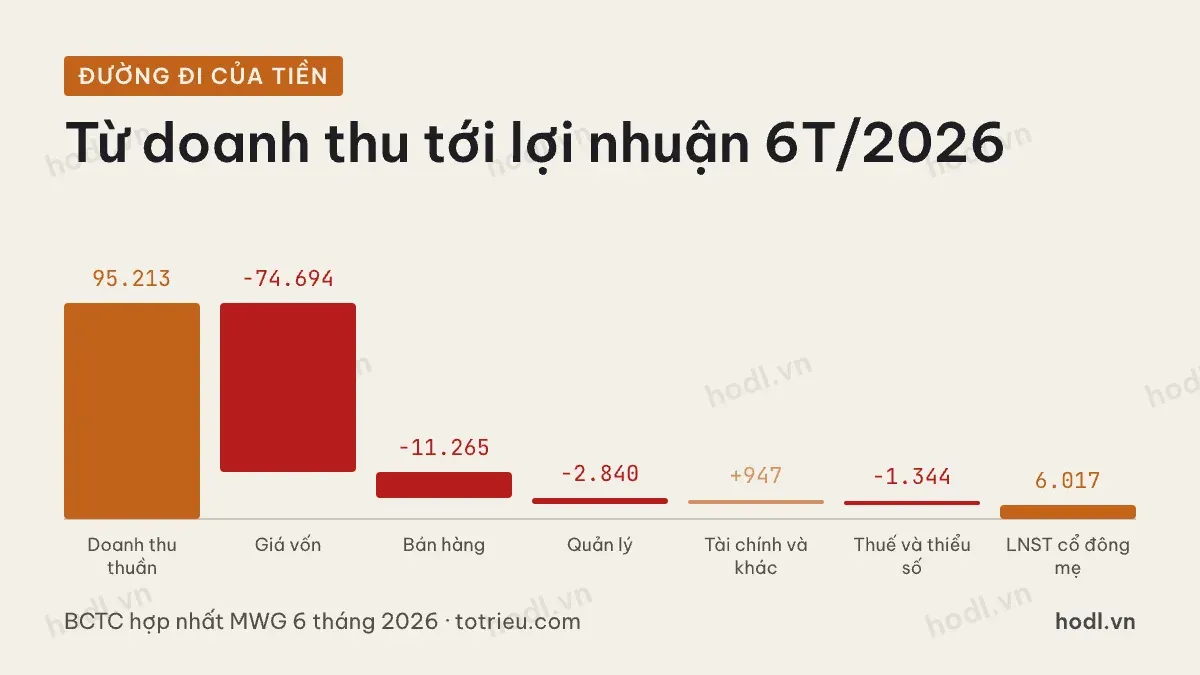
Trên báo cáo tài chính hợp nhất, doanh thu thuần nửa đầu năm 2026 là 95.213 tỷ đồng. Giá vốn hàng bán là 74.694 tỷ đồng, để lại lãi gộp 20.519 tỷ đồng, tức biên lãi gộp 21,6%.
Chi phí bán hàng là 11.265 tỷ đồng, chi phí quản lý là 2.840 tỷ đồng. Lãi từ hoạt động lõi còn 6.414 tỷ đồng. Hoạt động tài chính và hoạt động khác cộng thêm 947 tỷ đồng, đưa lợi nhuận trước thuế lên 7.361 tỷ đồng. Trừ 1.344 tỷ đồng thuế và phần cổ đông thiểu số, lợi nhuận cổ đông công ty mẹ là 6.017 tỷ đồng.
Như vậy, cứ 100 đồng doanh thu thì khoảng 6,3 đồng thành lợi nhuận cổ đông công ty mẹ. Biên ròng mỏng là đặc trưng của bán lẻ. Doanh nghiệp sống nhờ vòng quay hàng nhanh chứ không nhờ biên dày.
Kế hoạch năm 2026 của công ty là doanh thu 185.000 tỷ đồng và lợi nhuận sau thuế 9.200 tỷ đồng. Sau sáu tháng, lợi nhuận sau thuế hợp nhất là 6.113 tỷ đồng, khoảng 66% kế hoạch năm. Phần lợi nhuận nửa cuối năm vì vậy chỉ cần thấp hơn nửa đầu năm là vẫn đạt mục tiêu.
Mô hình kinh doanh MWG đã đổi
Biên lãi gộp nhiều năm khá ổn định, quanh 19% đến 21%. Năm 2023 là 19,0%, năm 2024 là 20,5%, năm 2025 là 19,9%.
Điều thay đổi lớn nằm ở chi phí bán hàng. Năm 2023, khoản này bằng 17,7% doanh thu thuần. Năm 2024 giảm còn 14,8%, năm 2025 còn 12,4%, nửa đầu năm 2026 còn 11,8%. Chi phí bán hàng trên mỗi đồng doanh thu giảm khoảng một phần ba trong hai năm rưỡi.
Hệ quả hiện rõ ở lợi nhuận. Lợi nhuận cổ đông công ty mẹ năm 2023 chỉ 168 tỷ đồng. Năm 2024 lên 3.722 tỷ đồng, năm 2025 là 7.034 tỷ đồng. Nửa đầu năm 2026 đạt 6.017 tỷ đồng, tăng 88,4% so với 3.194 tỷ đồng cùng kỳ.
Mức tăng này đến từ hoạt động lõi. Lãi gộp trừ chi phí bán hàng và quản lý nửa đầu năm 2026 là 6.414 tỷ đồng, so với 3.246 tỷ đồng cùng kỳ, tăng 97,6%.
Bảng cân đối nhiều tiền gửi
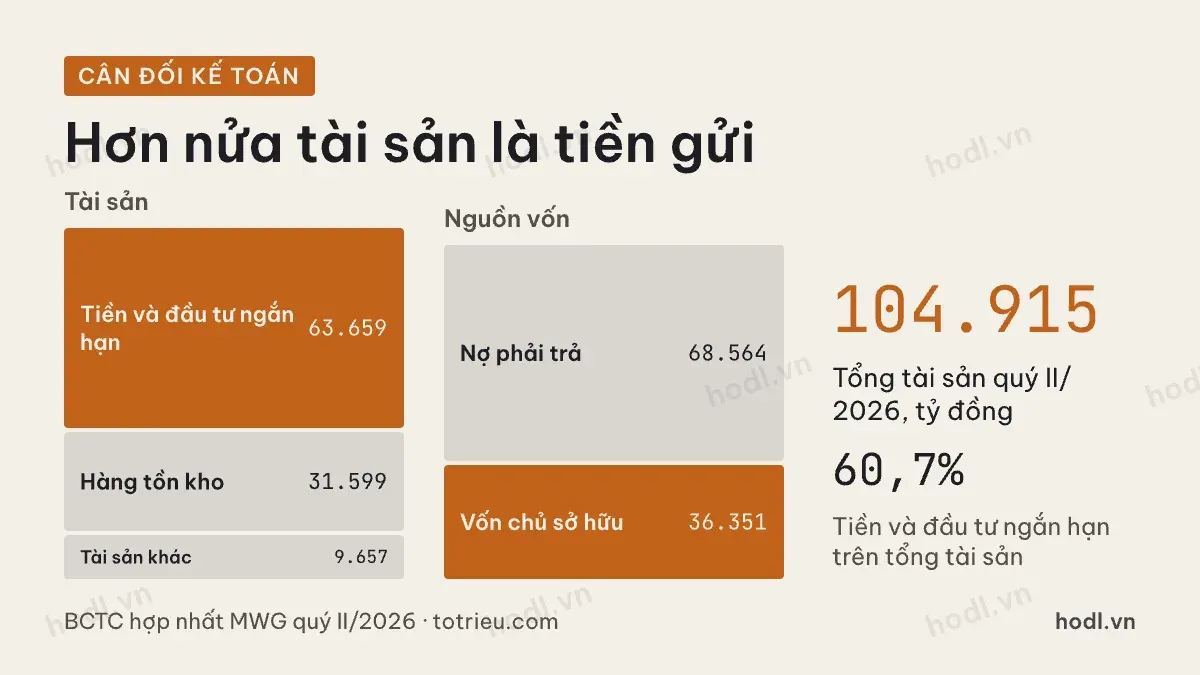
Cuối quý II/2026, tổng tài sản của MWG là 104.915 tỷ đồng. Tiền và đầu tư ngắn hạn là 63.659 tỷ đồng, chiếm 60,7%. Hàng tồn kho là 31.599 tỷ đồng, tài sản khác là 9.657 tỷ đồng.
Bên nguồn vốn, nợ phải trả là 68.564 tỷ đồng, trong đó vay ngắn hạn 29.090 tỷ đồng. Vốn chủ sở hữu là 36.351 tỷ đồng.
Nợ phải trả lớn hơn vốn chủ sở hữu. Vì vậy không phải toàn bộ khoản tiền này là tiền của cổ đông. Thu nhập từ khoản tiền gửi này đi vào doanh thu tài chính. Nửa đầu năm 2026, doanh thu tài chính là 1.815 tỷ đồng, trong khi chi phí tài chính là 875 tỷ đồng. Khi đọc lợi nhuận, nên tách phần này khỏi lợi nhuận bán hàng.
Bài tiếp theo trong nhóm đi vào các con số định giá. Muốn đọc kỹ cấu trúc báo cáo, xem cấu trúc báo cáo tài chính và 162 thuật ngữ báo cáo tài chính.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu doanh nghiệp, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 17/11/2026
Mời bạn bè
Kiếm tiền cùng HODL
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng beginner miễn phí. Và hoa hồng trọn đời tới 369k/người mời được
