Phân tích cổ phiếu SD9 Quý 4/2026: Lợi nhuận quý III tăng 19,1% nhờ lợi nhuận khác, nợ vay 494 tỷ đồng
Nội dung bài12 phần
- Quy mô và mô hình kinh doanh
- Doanh thu quý III tăng 2,9%
- Lợi nhuận quý III tăng 19,1% nhờ lợi nhuận khác
- Nợ vay 494,1 tỷ đồng
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/E, P/B và EV/EBITDA nhóm ngành
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu SD9 Quý 4/2026 bắt đầu từ lợi nhuận của Công ty Cổ phần Sông Đà 9 (HNX: SD9), doanh nghiệp xây lắp thủy điện, đường dây điện, giao thông và sản xuất cấu kiện xây dựng: lợi nhuận sau thuế cổ đông công ty mẹ quý III/2026 là 20,6 tỷ đồng, tăng 19,1% so với cùng kỳ. Doanh thu chỉ tăng 2,9% lên 127,1 tỷ đồng.
Phần lợi nhuận tăng thêm đến từ lợi nhuận khác 5,7 tỷ đồng, còn lợi nhuận trước thuế không tính khoản này giảm 16,8%.
Điểm chính
- Doanh thu quý III tăng 2,9% lên 127,1 tỷ đồng; chín tháng tăng 14,1% lên 330,3 tỷ.
- Lợi nhuận sau thuế cổ đông công ty mẹ quý III tăng 19,1% lên 20,6 tỷ đồng, nhưng lợi nhuận khác tăng từ âm 2,2 tỷ lên dương 5,7 tỷ.
- Biên lãi gộp chín tháng giảm từ 42,4% xuống 37,3%, lãi gộp đi ngang ở 123,2 tỷ đồng.
- Quý IV hai năm liền có chi phí quản lý cao gấp 4 đến 6 lần quý III: lợi nhuận mẹ quý IV/2024 là 2,0 tỷ, quý IV/2025 âm 5,0 tỷ đồng.
- Nợ vay 494,1 tỷ đồng, bằng 0,68 lần vốn chủ cổ đông công ty mẹ; thanh khoản chỉ 0,09 tỷ đồng mỗi phiên.
Quy mô và mô hình kinh doanh
Công ty Cổ phần Sông Đà 9 (HNX: SD9) tiền thân là Liên trạm Cơ giới thủy điện Thác Bà lập năm 1960, thành lập dạng công ty cổ phần ngày 04/01/2006 và niêm yết HNX ngày 20/12/2006. Vốn điều lệ 342,3 tỷ đồng, 34,2 triệu cổ phiếu; giá đóng cửa ngày 11/11/2026 là 10.500 đồng, vốn hoá 359,5 tỷ đồng.
Hồ sơ công ty ghi bốn nhóm hoạt động:
- Xây lắp công trình thủy điện, đường dây và trạm biến thế, giao thông, thủy lợi, dân dụng.
- Sản xuất cấu kiện bê tông, cấu kiện kim loại, vật liệu xây dựng, phụ tùng ô tô, máy xây dựng.
- Nhận thầu thi công bằng phương pháp khoan mìn nổ.
- Vận tải hàng hoá, xăng dầu, sửa chữa bảo trì xe máy thiết bị.
Dữ liệu BCTC hợp nhất không tách doanh thu theo mảng, nên bài theo dõi mô hình qua biên lãi gộp, tài sản cố định và nợ vay. Tài sản cố định 856,4 tỷ đồng chiếm 52,8% tổng tài sản 1.620,8 tỷ, là kiểu xây lắp nặng về máy móc thiết bị.
Khoản mục | Q3/2025 | Q3/2026 |
|---|---|---|
Tổng tài sản | 1.720,2 | 1.620,8 |
Tài sản cố định | 889,6 | 856,4 |
Phải thu ngắn hạn | 275,5 | 269,4 |
Hàng tồn kho | 245,6 | 243,7 |
Tiền và đầu tư ngắn hạn | 228,1 | 199,2 |
Nợ vay | 563,9 | 494,1 |
Vốn chủ sở hữu | 860,8 | 892,9 |
Đơn vị trong bảng là tỷ đồng. Vốn chủ sở hữu gồm 167,1 tỷ đồng của cổ đông không kiểm soát, nên vốn chủ cổ đông công ty mẹ là 725,8 tỷ.
Doanh thu quý III tăng 2,9%
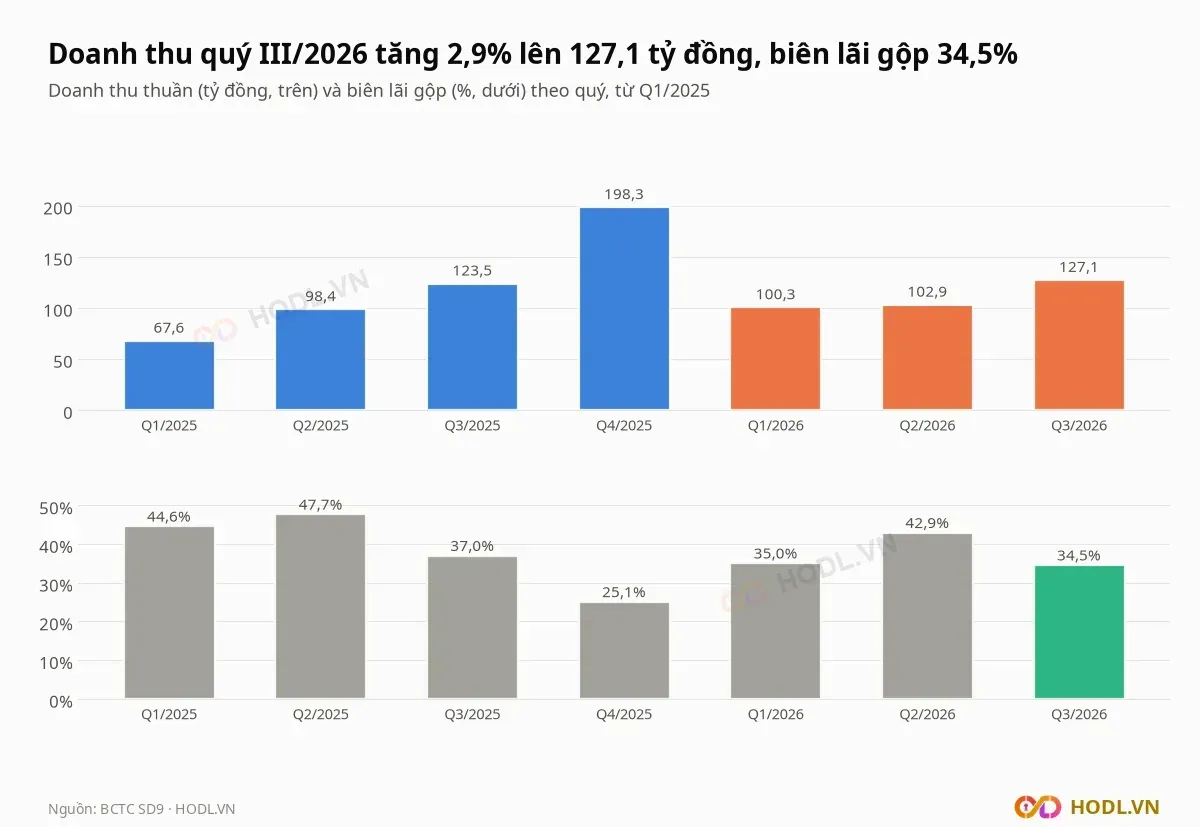
Doanh thu thuần của Sông Đà 9 quý III/2026 là 127,1 tỷ đồng, cao hơn 2,9% so với 123,5 tỷ quý III/2025. Chín tháng doanh thu là 330,3 tỷ đồng, cao hơn 14,1% so với 289,5 tỷ.
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Doanh thu thuần | 123,5 | 198,3 | 100,3 | 102,9 | 127,1 |
Lãi gộp | 45,7 | 49,7 | 35,2 | 44,1 | 43,9 |
Biên lãi gộp | 37,0% | 25,1% | 35,0% | 42,9% | 34,5% |
Lãi gộp quý III giảm 4,0% xuống 43,9 tỷ đồng vì biên lãi gộp giảm từ 37,0% xuống 34,5%. Chín tháng lãi gộp là 123,2 tỷ đồng, gần bằng 122,7 tỷ cùng kỳ dù doanh thu cao hơn 14,1%, vì biên giảm từ 42,4% xuống 37,3%.
Năm 2025 doanh thu là 487,7 tỷ đồng, tăng 14,2% so với 426,9 tỷ năm 2024. Bốn quý tới quý III/2026 doanh thu là 528,5 tỷ đồng, biên lãi gộp 32,7%.
Lợi nhuận quý III tăng 19,1% nhờ lợi nhuận khác
Lợi nhuận sau thuế cổ đông công ty mẹ của Sông Đà 9 quý III/2026 là 20,6 tỷ đồng, cao hơn 19,1% so với 17,3 tỷ cùng kỳ. Lợi nhuận trước thuế tăng 11,3% lên 29,8 tỷ đồng.
Lợi nhuận sau thuế toàn công ty là 26,6 tỷ đồng, trong đó cổ đông không kiểm soát nhận 6,1 tỷ, bằng 22,9%.
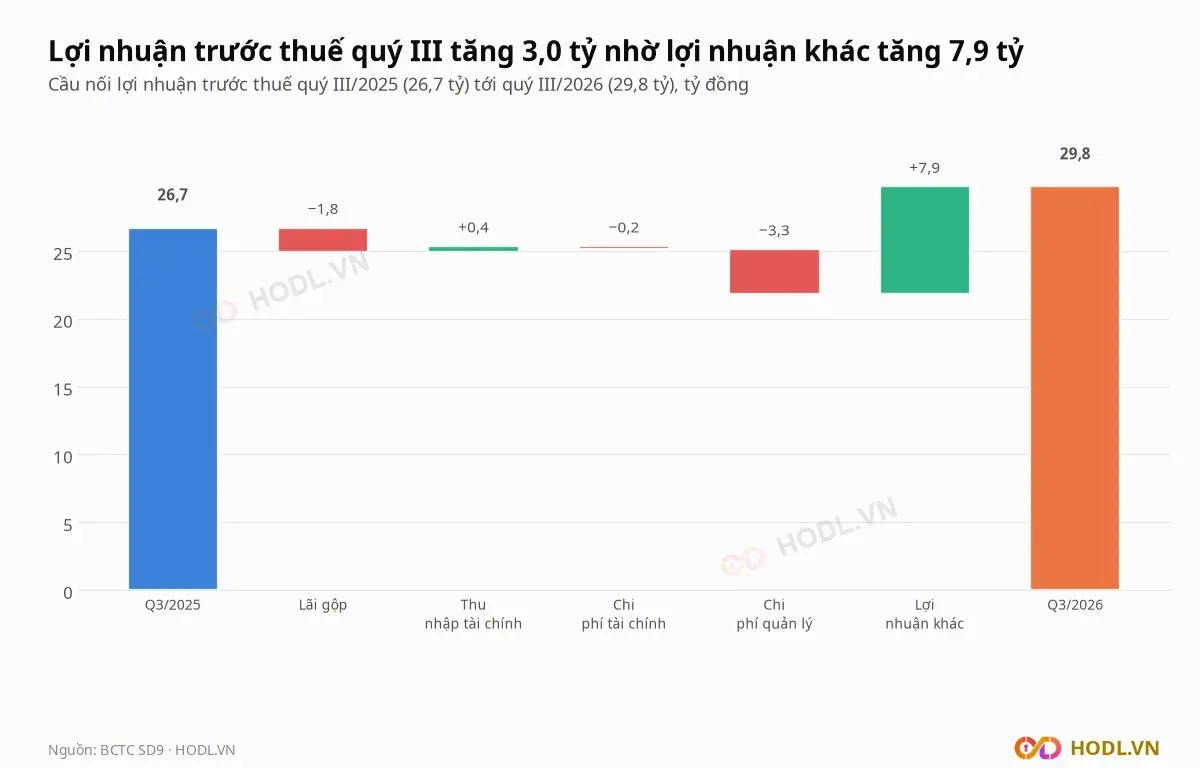
Cầu nối lợi nhuận trước thuế cho thấy lợi nhuận khác là nguyên nhân chính:
Khoản mục | Thay đổi so với Q3/2025 (tỷ đồng) |
|---|---|
Lãi gộp | −1,8 |
Thu nhập tài chính | +0,4 |
Chi phí tài chính | −0,2 |
Chi phí quản lý | −3,3 |
Lợi nhuận khác | +7,9 |
Tổng thay đổi lợi nhuận trước thuế | +3,0 |
Trong 1,8 tỷ đồng lãi gộp giảm, hiệu ứng doanh thu là +1,3 tỷ và hiệu ứng biên lãi gộp là −3,1 tỷ. Lợi nhuận khác từ âm 2,2 tỷ lên dương 5,7 tỷ; không tính khoản này, lợi nhuận trước thuế quý III là 24,1 tỷ đồng, thấp hơn 16,8% so với 28,9 tỷ.
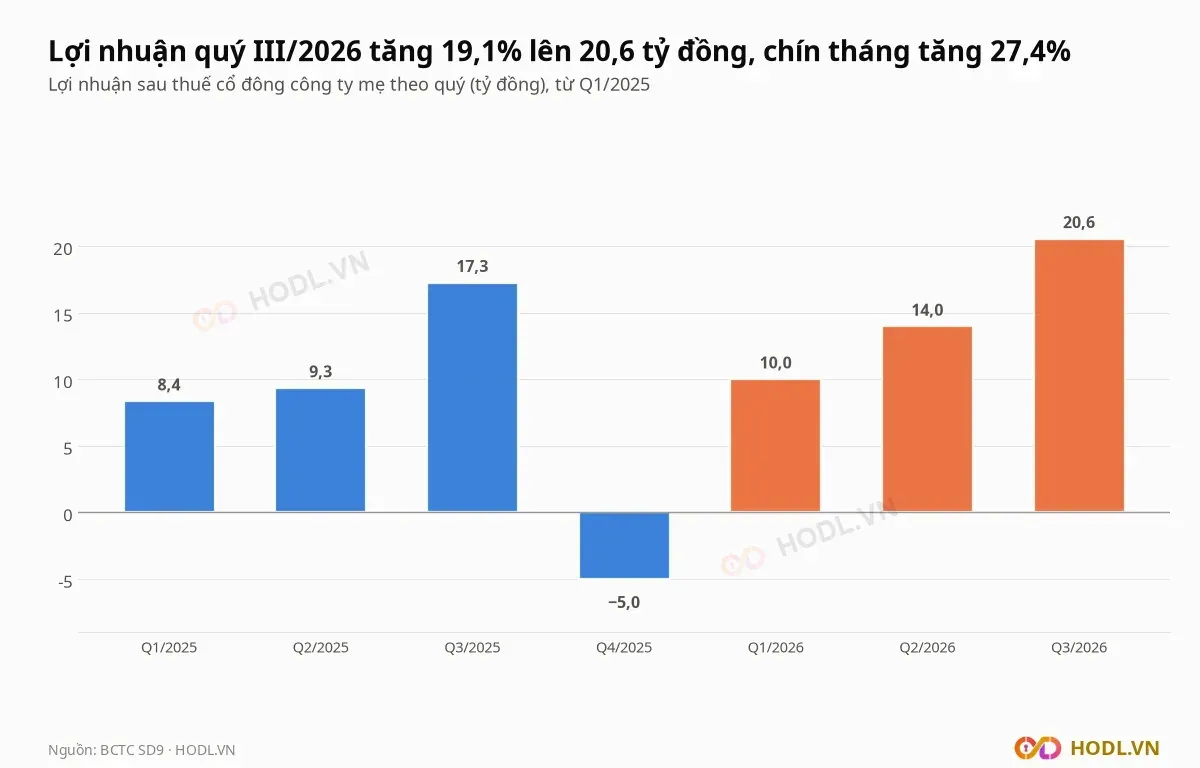
Chín tháng 2026 lợi nhuận sau thuế cổ đông công ty mẹ là 44,5 tỷ đồng, cao hơn 27,4% so với 35,0 tỷ. Lợi nhuận trước thuế chín tháng là 71,7 tỷ đồng, tăng 24,0%; bỏ lợi nhuận khác thì tăng 14,6% lên 67,4 tỷ đồng.
Quý IV là quý yếu của Sông Đà 9 hai năm liền:
Tỷ đồng | Q3/2024 | Q4/2024 | Q3/2025 | Q4/2025 |
|---|---|---|---|---|
Chi phí quản lý | 8,1 | 33,5 | 7,0 | 43,2 |
Lợi nhuận sau thuế cổ đông công ty mẹ | 2,9 | 2,0 | 17,3 | −5,0 |
Chi phí quản lý quý IV/2025 gấp 6,2 lần quý III/2025, quý IV/2024 gấp 4,1 lần quý III/2024. Lợi nhuận sau thuế cổ đông công ty mẹ cả năm 2025 vẫn là 30,0 tỷ đồng, tăng 18,4% so với 25,3 tỷ năm 2024.
Nợ vay 494,1 tỷ đồng
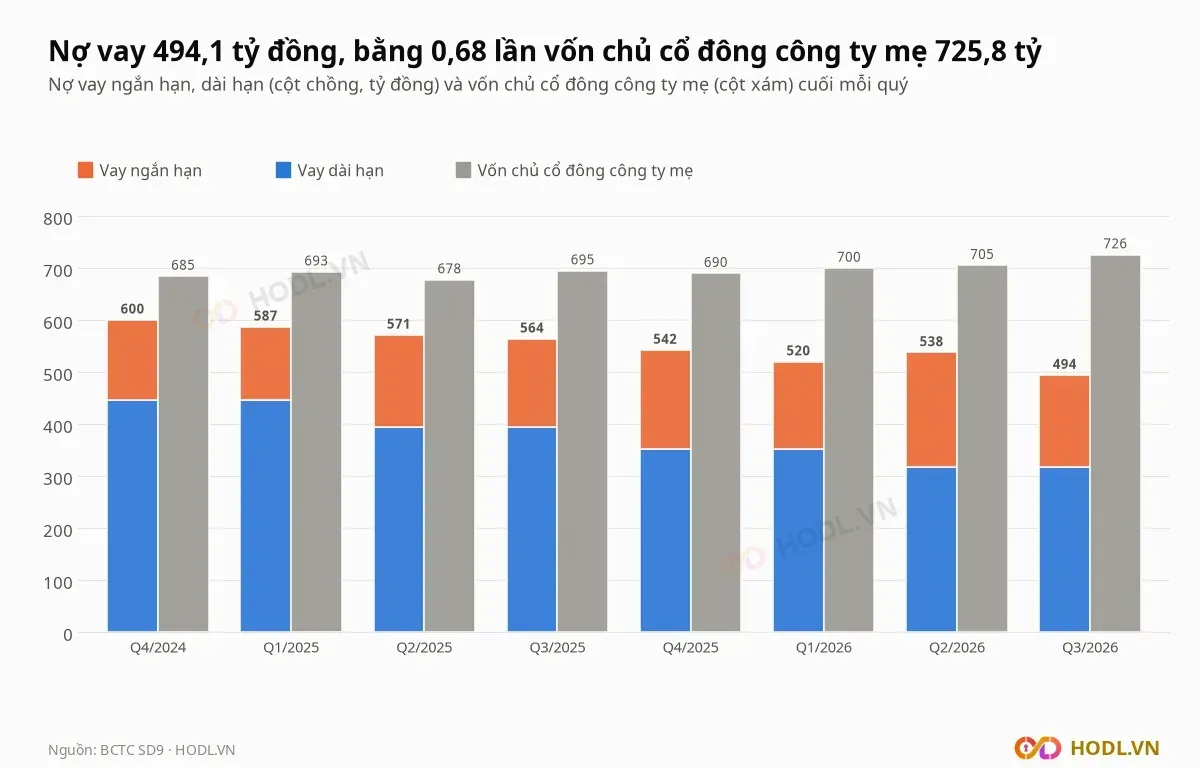
Rủi ro lớn nhất của Sông Đà 9 nằm ở bảng cân đối: nợ vay cuối quý III/2026 là 494,1 tỷ đồng, gồm 176,5 tỷ vay ngắn hạn và 317,7 tỷ vay dài hạn. Con số này bằng 0,68 lần vốn chủ cổ đông công ty mẹ 725,8 tỷ đồng.
Nợ vay giảm 12,4% so với 563,9 tỷ cuối quý III/2025 và 24,1% so với 651,1 tỷ cuối quý I/2024. Quý II/2026 nợ vay tăng lại lên 537,6 tỷ đồng do vay ngắn hạn lên 219,9 tỷ.
Chi phí lãi vay bốn quý là 44,9 tỷ đồng, bằng 59,2% lợi nhuận trước thuế 75,9 tỷ. Lợi nhuận trước thuế cộng lãi vay là 120,8 tỷ đồng, gấp 2,7 lần lãi vay.
Tiền và đầu tư ngắn hạn là 199,2 tỷ đồng, nên nợ vay ròng là 294,9 tỷ, bằng 1,6 lần EBITDA bốn quý 182,1 tỷ đồng. EBITDA gồm lợi nhuận trước thuế, lãi vay và khấu hao 61,3 tỷ.
Dòng tiền kinh doanh biến động mạnh giữa các quý:
Tỷ đồng | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|---|---|
Dòng tiền kinh doanh | +58,5 | +31,8 | +31,3 | −24,3 | +34,8 |
Chín tháng 2026 dòng tiền kinh doanh là 41,7 tỷ đồng, thấp hơn 68,7% so với 133,2 tỷ chín tháng 2025. Bốn quý tới quý III/2026 dòng tiền kinh doanh là 73,5 tỷ, gấp 1,9 lần lợi nhuận sau thuế cổ đông công ty mẹ 39,5 tỷ.
Cổ đông và thanh khoản
Cổ đông lớn của Công ty Cổ phần Sông Đà 9 theo danh sách HOSE:
Cổ đông | Tỷ lệ sở hữu | Cập nhật |
|---|---|---|
Tổng Công ty Sông Đà | 58,50% | 26/05/2026 |
Công ty Cổ phần VBP | 4,09% | 05/10/2025 |
Đỗ Việt Khoa | 3,30% | 25/09/2026 |
Ba cổ đông đầu nắm 65,89% vốn. Số cổ phiếu tự do chuyển nhượng là 15,4 triệu (45,0%), khối ngoại sở hữu 1,08%.
Thanh khoản rất thấp: tháng 10/2026 khớp trung bình 9.056 cổ phiếu mỗi phiên, tương ứng 0,09 tỷ đồng và 0,06% số cổ phiếu tự do chuyển nhượng. Tám phiên đầu tháng 11/2026 tăng lên 17.988 cổ phiếu, 0,19 tỷ đồng.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 11/11/2026
Mời bạn bè
Kiếm tiền cùng HODL
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng beginner miễn phí. Và hoa hồng trọn đời tới 369k/người mời được
