Phân tích cổ phiếu ABS Quý 4/2026: Phải thu ròng chiếm 96% tài sản, kiểm toán ngoại trừ khoản hợp tác dự án 132 tỷ
Nội dung bài16 phần
- Quy mô và mô hình kinh doanh của ABS
- Doanh thu quý III gấp 4,8 lần
- Lợi nhuận quý III tăng 124,8%
- Lỗ 514,4 tỷ đồng năm 2025
- Phải thu gộp 822,6 tỷ đồng
- Dự án GreenPark Riverside 132,1 tỷ
- Phải thu Tập đoàn Quốc tế Năm Sao
- Vay nợ, tiền mặt và vốn chủ
- Cổ đông và thanh khoản
- Khối ngoại và tự doanh
- So sánh cùng ngành
- Định giá: P/B và giá trị phải thu
- Phân tích kỹ thuật
- Hỗ trợ - Kháng cự
- Fibonacci
- Xu hướng EMA
- RSI và động lượng
- Lịch sự kiện cần theo dõi
- Kết luận
- Dự báo xu hướng
Định giá cổ phiếu ABS Quý 4/2026 bắt đầu từ bảng cân đối của Công ty Cổ phần Dịch vụ Nông nghiệp Bình Thuận (HOSE: ABS), doanh nghiệp kinh doanh phân bón, xăng dầu và vật tư nông nghiệp. Phải thu ròng ngắn hạn và dài hạn 451,7 tỷ đồng chiếm 96,4% tổng tài sản 468,7 tỷ, trong khi tiền mặt chỉ 0,6 tỷ.
Quý III/2026 doanh thu của Bitagco (tên gọi ngắn của doanh nghiệp) gấp 4,8 lần cùng kỳ lên 145,4 tỷ đồng, lãi sau thuế 3,8 tỷ. Nhưng năm 2025 công ty lỗ 514,4 tỷ đồng, kiểm toán và soát xét liên tiếp đưa ý kiến ngoại trừ, và khoản 132,1 tỷ đồng góp vào dự án GreenPark Riverside là điểm ngoại trừ mới nhất.
Điểm chính
- Doanh thu quý III/2026 là 145,4 tỷ đồng, gấp 4,8 lần cùng kỳ; lãi sau thuế 3,8 tỷ, tăng 124,8%; chín tháng lỗ 1,8 tỷ so với lỗ 293,2 tỷ cùng kỳ 2025.
- Phải thu ròng 451,7 tỷ đồng bằng 96,4% tổng tài sản và 112,9% vốn chủ; dự phòng phải thu 503,0 tỷ bằng 61,1% phải thu ngắn hạn gộp.
- Năm 2025 lỗ 514,4 tỷ đồng, vốn chủ giảm từ 916,4 tỷ xuống 402,0 tỷ; năm kỳ báo cáo gần nhất đều có ý kiến hoặc kết luận ngoại trừ.
- Khoản 132,1 tỷ đồng hợp tác đầu tư dự án GreenPark Riverside (Tây Ninh) bị soát xét bán niên 2026 ngoại trừ; Tập đoàn Quốc tế Năm Sao còn nợ 290,1 tỷ đồng quá hạn.
- Giá 2.880 đồng bằng 57,6% giá trị sổ sách 5.002 đồng; khối ngoại không có giao dịch nào vì tỷ lệ sở hữu nước ngoài tối đa là 0%.
Quy mô và mô hình kinh doanh của ABS
Công ty Cổ phần Dịch vụ Nông nghiệp Bình Thuận (HOSE: ABS) niêm yết từ 18/03/2020, vốn điều lệ 800 tỷ đồng ứng với 80 triệu cổ phiếu. Giá đóng cửa phiên 10/11/2026 là 2.880 đồng, vốn hoá 230,4 tỷ đồng.
Hồ sơ công ty ghi ba nhóm hoạt động:
- Bán buôn phân bón, thuốc trừ sâu, thuốc diệt cỏ và hoá chất dùng trong nông nghiệp.
- Dịch vụ trồng trọt.
- Nhân và chăm sóc giống cây công nghiệp.
Báo cáo quý III/2026 ghi bốn dòng doanh thu: phân bón và sản phẩm nông nghiệp, xăng dầu nhớt, vật liệu xây dựng (thép) và vận chuyển.
Cơ cấu tài sản của Bitagco tại 30/09/2026 gần như toàn là phải thu:
Khoản mục | Tỷ đồng | Tỷ trọng tổng tài sản |
|---|---|---|
Phải thu ngắn hạn (sau dự phòng) | 319,6 | 68,2% |
Phải thu dài hạn | 132,1 | 28,2% |
Tài sản cố định | 8,5 | 1,8% |
Hàng tồn kho | 4,3 | 0,9% |
Tiền và đầu tư ngắn hạn | 0,6 | 0,1% |
Chi phí trả trước | 3,6 | 0,8% |
Tổng tài sản | 468,7 | 100,0% |
Vốn chủ sở hữu 400,2 tỷ đồng, bằng 85,4% tổng tài sản, nhưng gồm lỗ luỹ kế chưa phân phối 442,4 tỷ. Nợ phải trả 68,6 tỷ, trong đó vay ngắn hạn 50,5 tỷ.
Doanh thu quý III gấp 4,8 lần
Doanh thu thuần của Dịch vụ Nông nghiệp Bình Thuận quý III/2026 là 145,4 tỷ đồng, tăng 384,3% so với 30,0 tỷ quý III/2025. Chín tháng doanh thu 258,7 tỷ đồng, tăng 97,3% so với 131,1 tỷ.
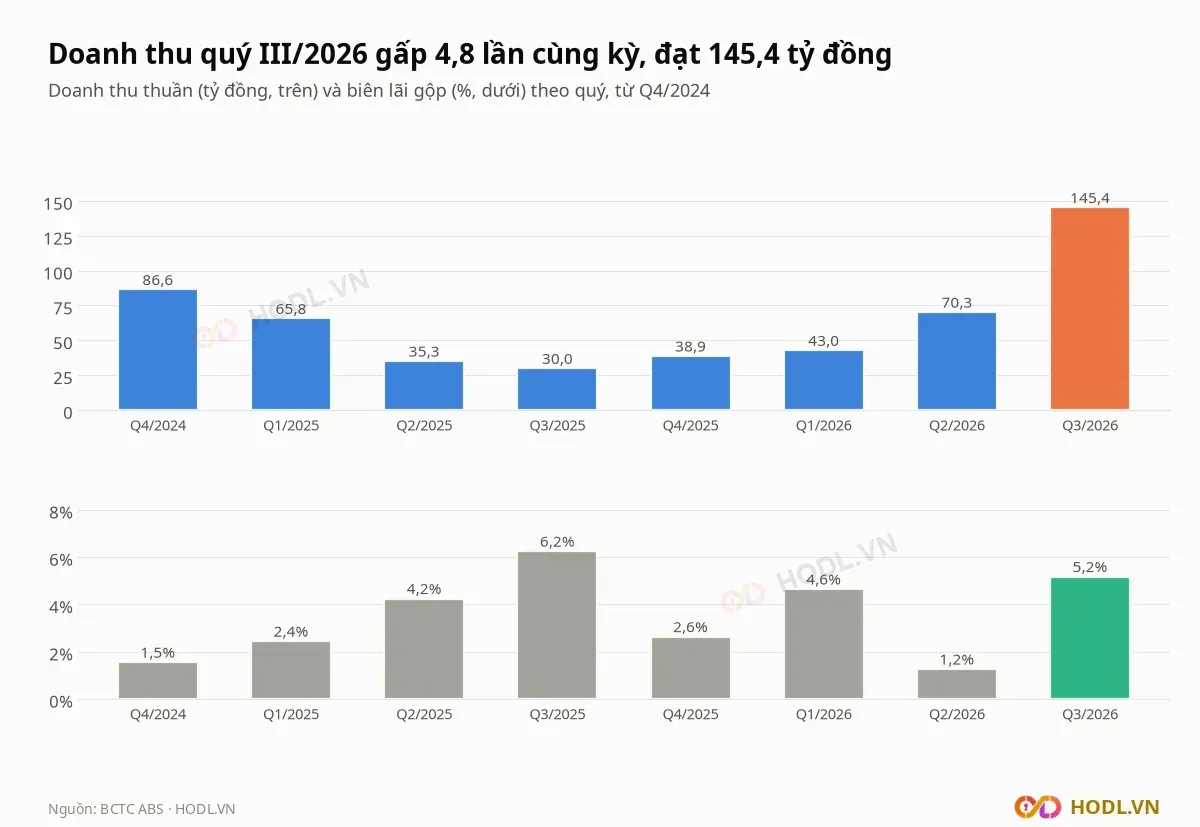
Phân bón và xăng dầu cùng tăng mạnh, phân bón tăng nhanh hơn:
Tỷ đồng | Q3/2026 | Tỷ trọng | Q3/2025 | Biên gộp Q3/2026 | Biên gộp Q3/2025 |
|---|---|---|---|---|---|
Phân bón và sản phẩm nông nghiệp | 73,0 | 50,2% | 6,9 | 7,7% | 12,4% |
Xăng, dầu, nhớt | 67,5 | 46,4% | 23,1 | 2,1% | 4,4% |
Vật liệu xây dựng (thép) | 4,9 | 3,4% | 0,0 | 9,2% | |
Tổng | 145,4 | 100,0% | 30,0 | 5,2% | 6,2% |
Trong công văn giải trình ngày 13/10/2026, Bitagco nêu doanh thu xăng dầu tăng nhờ lượng khách hàng ổn định, có thêm khách hàng mới và giá bán lẻ điều chỉnh tăng nhẹ. Doanh thu phân bón tăng vì nhu cầu đầu tư diện tích cây trồng tăng, kéo sản lượng và giá bán lên.
Doanh thu cả năm đã giảm ba năm liền trước khi hồi lại: 1.605,3 tỷ đồng năm 2022, 1.025,2 tỷ năm 2023, 396,1 tỷ năm 2024 và 170,0 tỷ năm 2025. Bốn quý tới quý III/2026 doanh thu là 297,6 tỷ.
Lợi nhuận quý III tăng 124,8%
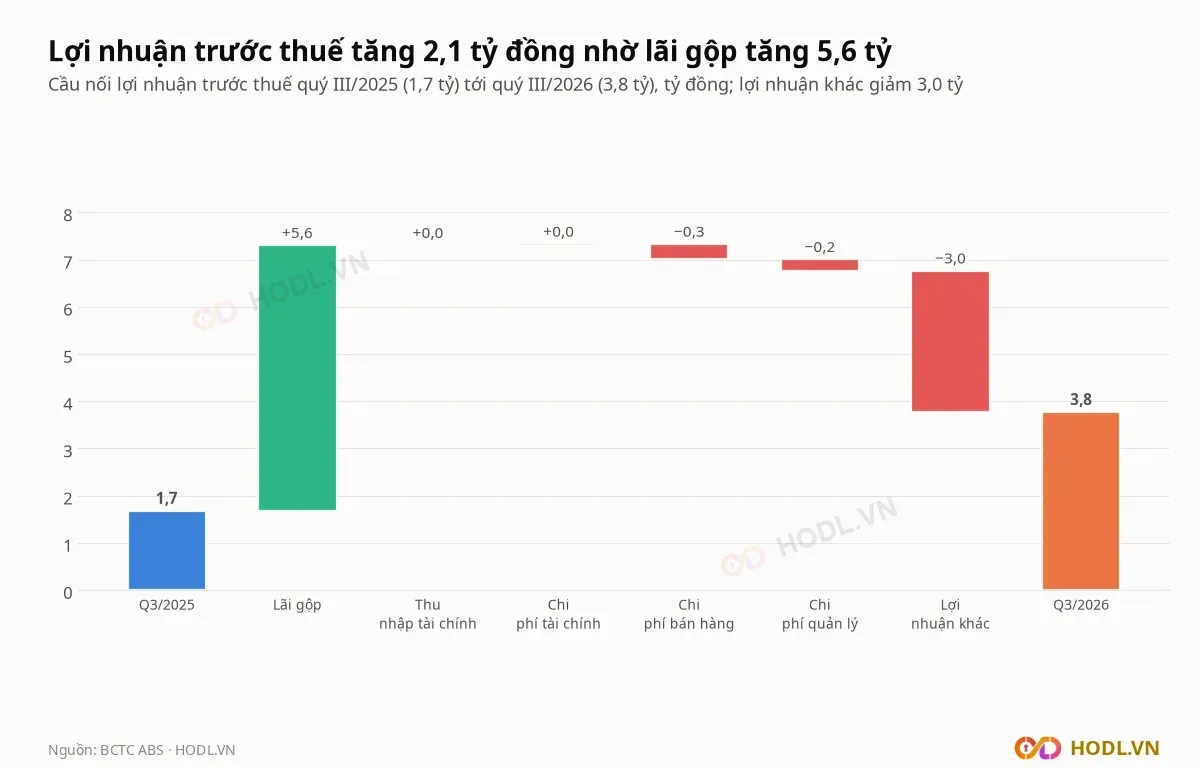
Lợi nhuận trước thuế và sau thuế của Bitagco quý III/2026 đều là 3,77 tỷ đồng, tăng 124,8% so với 1,68 tỷ cùng kỳ; công ty không phát sinh chi phí thuế. Công văn giải trình ghi hai hoạt động xăng dầu và phân bón đều có lãi và không có khoản trích lập dự phòng lớn trong quý.
Lãi gộp tăng 5,63 tỷ đồng, nhưng lợi nhuận khác giảm 3,00 tỷ vì quý III/2025 có 3,29 tỷ thu phạt vi phạm hợp đồng các nền đất:
Khoản mục | Thay đổi so với Q3/2025 (tỷ đồng) |
|---|---|
Lãi gộp | +5,630 |
Thu nhập tài chính | +0,000 |
Chi phí tài chính | +0,028 |
Chi phí bán hàng | −0,324 |
Chi phí quản lý doanh nghiệp | −0,242 |
Lợi nhuận khác | −3,000 |
Tổng thay đổi lợi nhuận trước thuế | +2,091 |
Chi phí tài chính chín tháng 2026 chỉ 3,2 tỷ đồng, so với 26,2 tỷ cùng kỳ 2025. Chín tháng lỗ sau thuế 1,8 tỷ đồng, tương ứng lỗ 22 đồng mỗi cổ phiếu.
Lỗ 514,4 tỷ đồng năm 2025
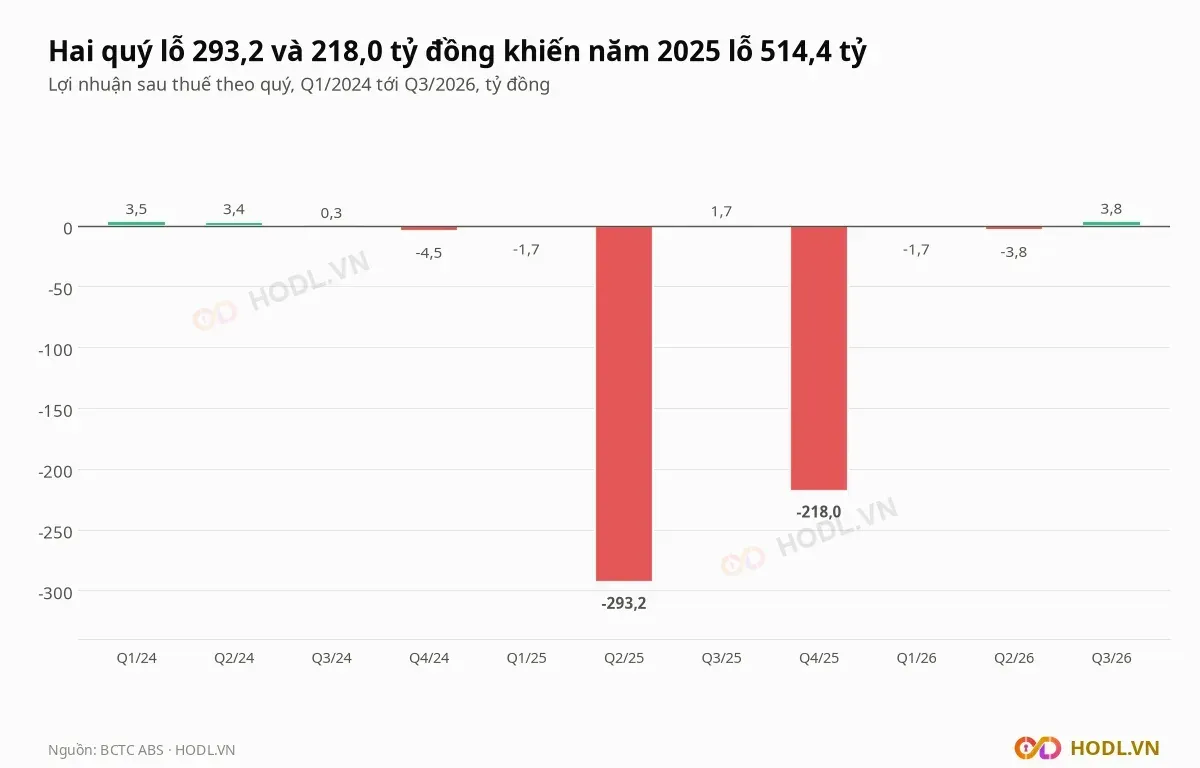
Lợi nhuận sau thuế của Bitagco rơi xuống âm 514,4 tỷ đồng năm 2025, gần như toàn bộ nằm trong hai quý: lỗ 293,2 tỷ quý II và lỗ 218,0 tỷ quý IV. Vốn chủ giảm 56,1% từ 916,4 tỷ đồng cuối 2024 xuống 402,0 tỷ cuối 2025, tổng tài sản giảm 51,2% xuống 489,3 tỷ.
Công văn 21/26/CV-ABS ngày 31/03/2026 cho biết kiểm toán xác định khoản lỗ 216,2 tỷ đồng phát sinh trong năm 2024, gồm 193,2 tỷ dự phòng nợ khó đòi và 23,0 tỷ dự phòng đầu tư tài chính, nhưng công ty chưa điều chỉnh hồi tố vào BCTC 2024. Nếu điều chỉnh, lợi nhuận 2024 từ lãi 2,4 tỷ đồng thành lỗ 213,8 tỷ.
Công ty giải trình rằng khi lập BCTC 2024 chưa đủ thông tin về đối tác, hồ sơ tài sản bảo đảm và kết quả đối chiếu công nợ để xác định mức dự phòng. Sang 2025 công ty ghi nhận chi phí dự phòng và cho rằng việc này không làm đổi tổng dự phòng luỹ kế đến 31/12/2025; công ty đã thu hồi được 19,2 tỷ đồng nợ từng trích dự phòng.
Năm kỳ báo cáo gần nhất đều có ý kiến hoặc kết luận ngoại trừ:
Kỳ báo cáo | Mốc công bố |
|---|---|
BCTC kiểm toán 2023 | Sở giao dịch cảnh báo 04/04/2024 |
BCTC kiểm toán 2024 | Công ty giải trình 01/04/2025; đưa vào diện cảnh báo 10/04/2025 |
BCTC soát xét bán niên 2025 | Công ty giải trình 15/08/2025 |
BCTC kiểm toán 2025 | Công ty giải trình 31/03/2026; chuyển sang diện kiểm soát 10/04/2026 |
BCTC soát xét bán niên 2026 | Công ty giải trình 18/08/2026; sở giao dịch nhắc nhở chậm công bố giải trình 20/08/2026 |
Báo cáo quý III/2026 chưa được kiểm toán hay soát xét. Lỗ bán niên 2026 theo BCTC soát xét là 5,56 tỷ đồng, lớn hơn 7,04% so với 5,20 tỷ của báo cáo tự lập, vì kiểm toán phân bổ lại 0,41 tỷ chi phí mua phân bón và xăng dầu vào giá vốn.
Phải thu gộp 822,6 tỷ đồng
Phải thu ngắn hạn gộp của Bitagco tại 30/09/2026 gồm phải thu khách hàng 517,8 tỷ đồng, phải thu khác 301,2 tỷ và trả trước cho người bán 3,6 tỷ, tổng 822,6 tỷ. Dự phòng phải thu khó đòi 503,0 tỷ đồng bằng 61,1% số này, đưa phải thu ngắn hạn ròng về 319,6 tỷ.
Dự phòng giữ nguyên 503,0 tỷ đồng từ 01/01/2026 tới 30/09/2026. Năm đối tác chiếm 95,8% phải thu gộp:
Đối tác | Phải thu gộp (tỷ đồng) | Dự phòng (tỷ đồng) | Tỷ lệ dự phòng |
|---|---|---|---|
Công ty CP Tập đoàn Quốc tế Năm Sao (phải thu khác) | 290,1 | 148,9 | 51,3% |
Công ty CP Đầu tư Phát triển Đô thị Smart Eco City | 161,1 | 113,3 | 70,3% |
Công ty CP Tổng hợp Đầu tư Đảo Ngọc | 146,2 | 102,3 | 70,0% |
Công ty CP Đầu tư Xây dựng BIRA | 132,1 | 81,9 | 62,0% |
Công ty CP Quốc tế MeKong Plaza | 58,4 | 32,0 | 54,7% |
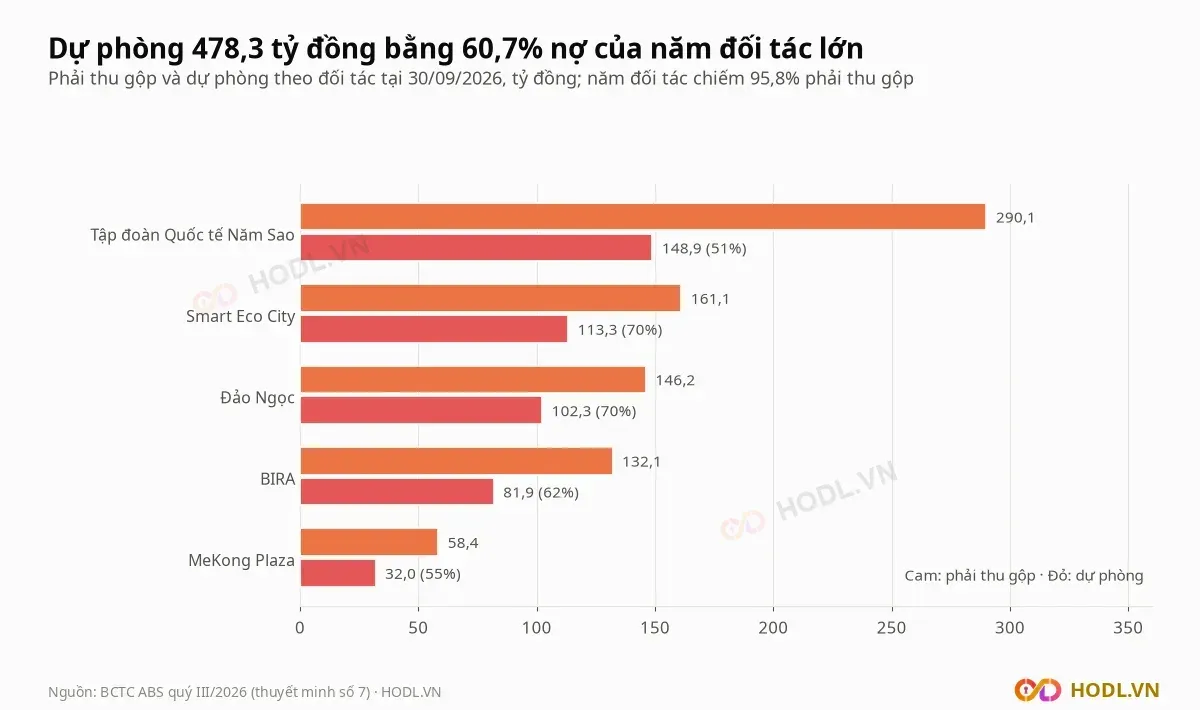
Trong chín tháng 2026 số nợ của bốn khách hàng đầu bảng giảm tổng cộng 129,2 tỷ đồng, từ 627,0 tỷ xuống 497,8 tỷ, trong khi phải thu dài hạn 132,1 tỷ xuất hiện từ quý II. Dự phòng của bốn khách hàng giảm 59,6 tỷ đồng và dự phòng của Tập đoàn Quốc tế Năm Sao tăng đúng 59,6 tỷ, nên tổng không đổi.
Dự án GreenPark Riverside 132,1 tỷ
Bitagco ghi 132.056.248.500 đồng phải thu dài hạn từ hợp đồng hợp tác đầu tư số 1906/2026/GREEN PARK-BITAGCO ký ngày 19/06/2026 với Công ty CP Công viên Xanh Năm Sao. Khoản này bằng 33,0% vốn chủ và là điểm ngoại trừ của soát xét bán niên 2026.
Dự án Khu dân cư GreenPark Riverside ở xã Phước Vĩnh Tây, tỉnh Tây Ninh có tổng diện tích 367.890,21 m² và tổng giá trị 2.486,9 tỷ đồng. Điều khoản hợp đồng theo công văn 52/26/CV-ABS:
- Bitagco góp 146,7 tỷ đồng (5,9%), Công viên Xanh Năm Sao góp 2.340,2 tỷ (94,1%).
- Bitagco chuyển 90% vốn góp (132,1 tỷ) trong 20 ngày kể từ ngày ký; 14,7 tỷ còn lại góp khi hoàn tất thủ tục pháp lý ban đầu.
- Từ năm thứ hai, Công viên Xanh Năm Sao trả lợi nhuận ứng trước 8% mỗi năm trên vốn Bitagco đã góp, tương đương 10,6 tỷ đồng mỗi năm với 132,1 tỷ.
- Hoàn vốn từ năm thứ tư: 20% năm thứ tư, 30% năm thứ năm, 50% năm thứ sáu.
Kiểm toán ngoại trừ vì dự án mới ở giai đoạn pháp lý ban đầu, chưa đủ cơ sở đánh giá hiệu quả đầu tư và khả năng thu hồi vốn khi tính tới 30/06/2026 mới 11 ngày. Công ty nêu tỉnh Tây Ninh đã chấp thuận chủ trương thí điểm nhà ở thương mại (thông báo 1525/TB-UBND ngày 06/10/2025) và tới 30/06/2026 đã hoàn tất thoả thuận chuyển nhượng quyền sử dụng đất với 47 hộ dân, khoảng 11 trên 33 ha.
Phải thu Tập đoàn Quốc tế Năm Sao
Tập đoàn Quốc tế Năm Sao còn nợ Bitagco 290,05 tỷ đồng tiền góp vốn theo hợp đồng hợp tác đầu tư số 01/HTĐT-NS-ABS ký 16/10/2023, dự án nhà ở cao tầng OT-02 diện tích 8.386 m². Thuyết minh ghi hai bên ký văn bản thanh lý hợp đồng ngày 19/08/2024, Năm Sao hoàn trả toàn bộ vốn góp không tính lãi trong 6 tháng và đã quá hạn.
Thuyết minh bên liên quan ghi Năm Sao là công ty có cùng cổ đông lớn với Bitagco. Trong chín tháng 2026 số phải thu giảm 7,75 tỷ đồng (từ 297,80 tỷ), và khoản trả trước 19,86 tỷ cho Năm Sao được thanh lý về 0.
Bên liên quan | Nội dung | Tỷ đồng |
|---|---|---|
Tập đoàn Quốc tế Năm Sao | Phải thu vốn góp hợp đồng hợp tác | 290,05 |
Chi nhánh Nhà máy Phân bón Năm Sao | Phải thu chiết khấu | 5,42 |
Five Star International Fertilizer (Campuchia) | Phải thu bán phân bón | 4,47 |
Hai khoản nhỏ cuối đã được trích dự phòng 100%. Cộng với khoản 132,1 tỷ đồng của dự án GreenPark Riverside, hai khoản phải thu lớn nhất là 422,1 tỷ đồng, bằng 90,1% tổng tài sản.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 10/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
