
Định giá cổ phiếu HPG: những con số quyết định giá
Nội dung bài6 phần
Định giá cổ phiếu HPG khó hơn định giá một doanh nghiệp tiêu dùng vì lợi nhuận của Hòa Phát đi theo chu kỳ thép. Cùng một mức giá, P/E có thể trông rất rẻ hoặc khá đắt. Tất cả tuỳ vào việc chọn lợi nhuận năm nào làm mẫu số. Bài này tính các chỉ số chính theo ba cách khác nhau, rồi đặt cạnh giá trị sổ sách và nợ vay. Dữ liệu lấy đến ngày 02/10/2026.
Phần chu kỳ biên lãi gộp và cách tách khoản lợi nhuận một lần đã nằm ở bài về chu kỳ thép cùng nhóm. Bài này dùng lại kết quả, không lặp lại bảng số.
Định giá cổ phiếu HPG: đếm cổ phiếu
Hòa Phát phát hành hơn 767,5 triệu cổ phiếu trả cổ tức tỷ lệ 10%, ngày đăng ký cuối cùng là 26/05/2026. Vốn điều lệ tăng từ gần 76.755 tỷ đồng lên hơn 84.430 tỷ đồng.
Báo cáo quý II/2026 vẫn ghi vốn góp cũ. Giá trên sàn thì đã điều chỉnh sau ngày chốt quyền. Vì vậy mọi chỉ số dưới đây dùng số cổ phiếu mới, khoảng 8,443 tỷ đơn vị.
Giá đóng cửa phiên 02/10/2026 là 20.050 đồng. Vốn hoá vào khoảng 169.282 tỷ đồng.
Định giá cổ phiếu HPG: ba cách P/E
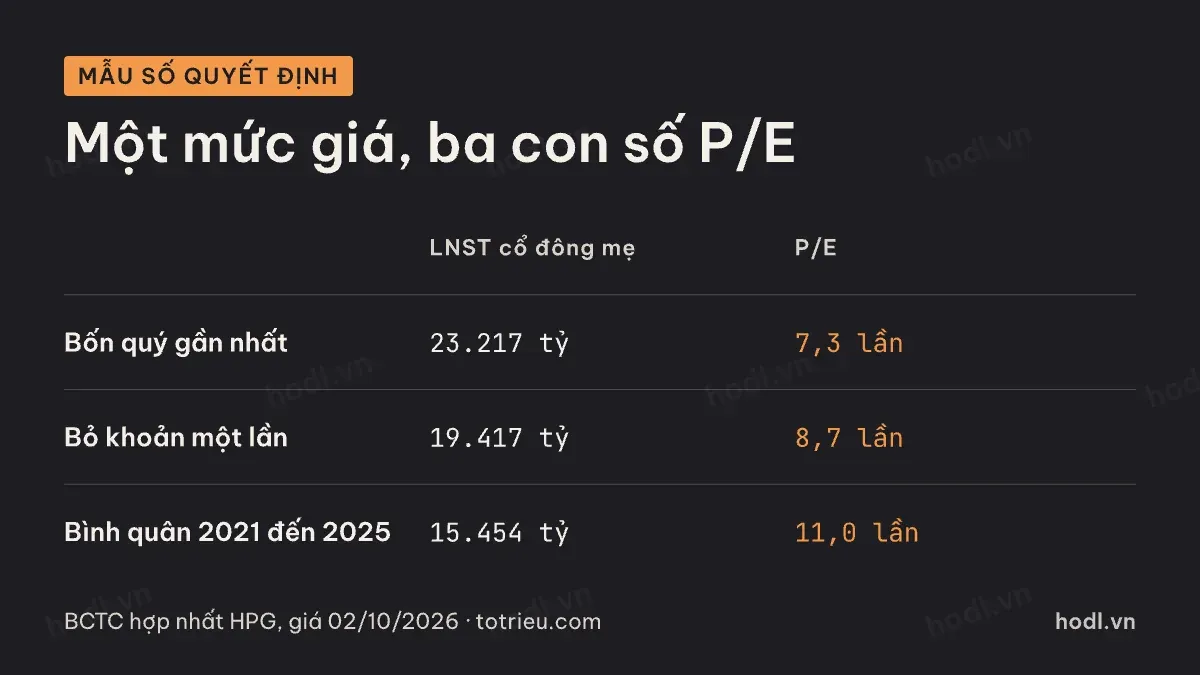
Cách thứ nhất dùng lợi nhuận bốn quý gần nhất. Từ quý III/2025 đến quý II/2026, lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 23.217 tỷ đồng. Lợi nhuận mỗi cổ phiếu khoảng 2.750 đồng, P/E khoảng 7,3 lần.
Cách thứ hai bỏ khoản lợi nhuận một lần. Quý I/2026 có khoảng 3.800 tỷ đồng lợi nhuận đột biến từ chuyển nhượng cổ phần dự án, theo lời chủ tịch tập đoàn. Trừ khoản này, lợi nhuận bốn quý còn 19.417 tỷ đồng. Lợi nhuận mỗi cổ phiếu khoảng 2.300 đồng, P/E khoảng 8,7 lần.
Cách thứ ba dùng lợi nhuận bình quân của cả chu kỳ. Lợi nhuận cổ đông công ty mẹ năm 2021 đến 2025 lần lượt là 34.478, 8.484, 6.835, 12.021 và 15.453 tỷ đồng. Bình quân năm năm là 15.454 tỷ đồng. Lợi nhuận mỗi cổ phiếu khoảng 1.830 đồng, P/E khoảng 11,0 lần.
Ba con số 7,3 lần, 8,7 lần và 11,0 lần đều đúng. Chúng chỉ trả lời ba câu hỏi khác nhau. Với cổ phiếu chu kỳ, cách thứ ba thường an toàn hơn, vì nó không giả định đỉnh chu kỳ kéo dài mãi.
P/B, mốc tựa của cổ phiếu chu kỳ
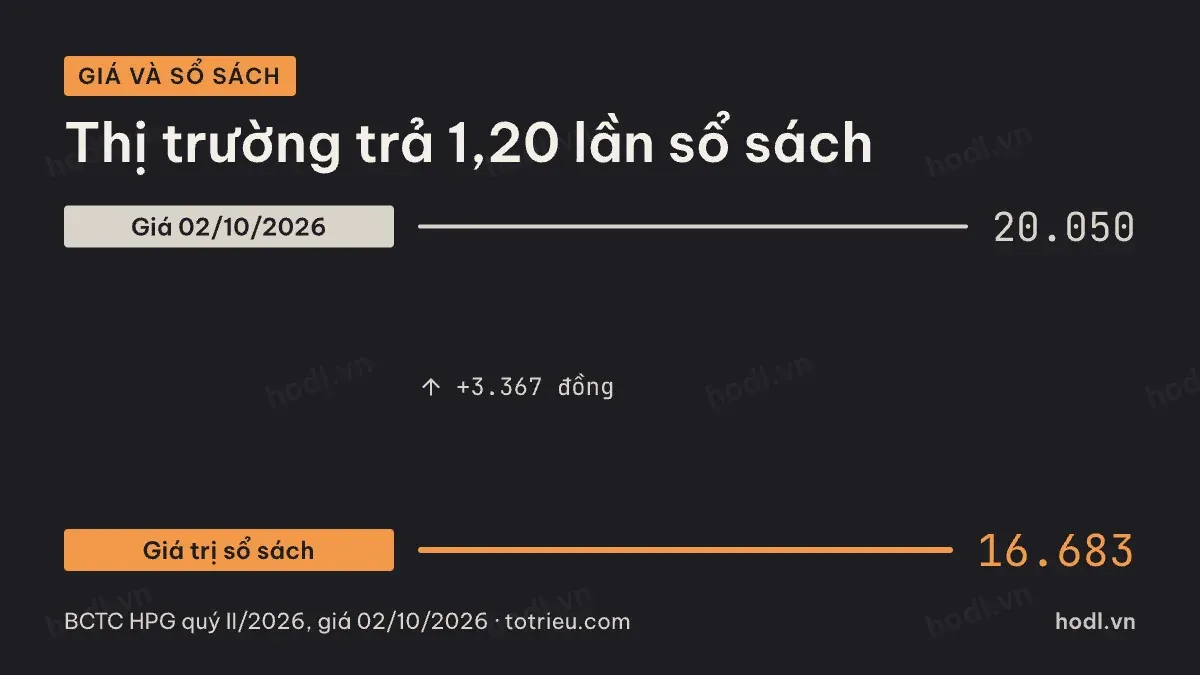
Cuối quý II/2026, vốn chủ sở hữu hợp nhất là 141.516 tỷ đồng. Trừ 658 tỷ đồng lợi ích cổ đông thiểu số, phần của cổ đông công ty mẹ là 140.858 tỷ đồng. Chia cho 8,443 tỷ cổ phiếu, giá trị sổ sách khoảng 16.683 đồng mỗi cổ phiếu.
Với giá 20.050 đồng, P/B khoảng 1,20 lần. Thị trường trả cao hơn giá trị sổ sách khoảng 3.367 đồng mỗi cổ phiếu.
Với doanh nghiệp thâm dụng tài sản như thép, giá trị sổ sách ổn định hơn lợi nhuận. Nhà máy, hàng tồn kho và tiền đều nằm trên bảng cân đối. Vì thế P/B hay được dùng làm mốc tựa khi lợi nhuận đang ở đáy hoặc đỉnh chu kỳ.
ROE và câu hỏi chi phí vốn
Lợi nhuận bốn quý chia vốn chủ bình quân đầu và cuối kỳ cho ROE khoảng 17,7%. Bỏ khoản một lần, ROE còn khoảng 14,8%.
ROE chỉ có ý nghĩa khi so với chi phí vốn mà nhà đầu tư đòi hỏi. Nếu ROE dài hạn cao hơn chi phí vốn, P/B trên 1 lần là hợp lý. Nếu ROE quay về mức của năm 2023, khi lợi nhuận chỉ 6.835 tỷ đồng trên vốn chủ hơn 100.000 tỷ đồng, thì mức P/B hiện tại khó đứng vững.
Đây là lý do định giá cổ phiếu HPG luôn quay về câu hỏi chu kỳ. Ai tin biên lãi gộp giữ được ở mức hiện tại sẽ thấy giá hợp lý. Ai tin chu kỳ sắp quay đầu sẽ thấy rủi ro.
Định giá cổ phiếu HPG: nợ vay ròng
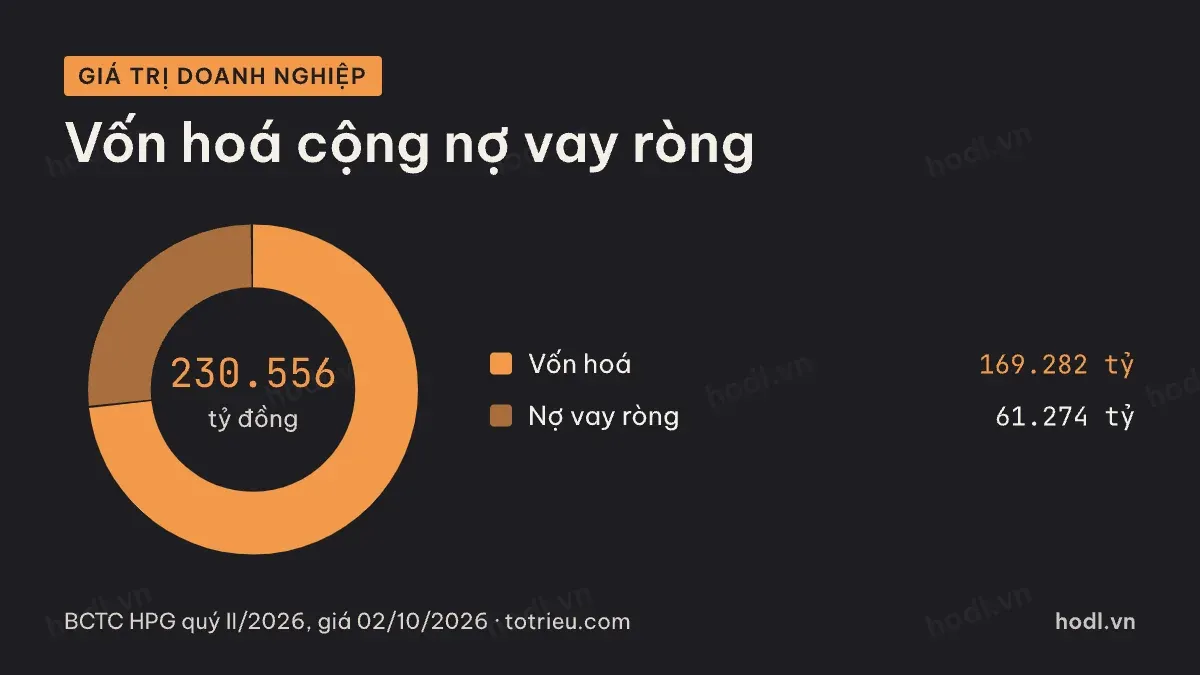
P/E và P/B chỉ nhìn phần của cổ đông. Nhưng người mua cả doanh nghiệp phải gánh luôn khoản nợ. Cuối quý II/2026, nợ vay ròng của Hòa Phát khoảng 61.274 tỷ đồng.
Cộng vốn hoá 169.282 tỷ đồng với nợ vay ròng, giá trị doanh nghiệp vào khoảng 230.556 tỷ đồng. Nợ vay ròng chiếm khoảng 26,6% con số này.
Phần nợ lớn làm lợi nhuận của cổ đông nhạy hơn với chu kỳ. Lãi vay phải trả dù giá thép lên hay xuống. Khi so sánh Hòa Phát với một doanh nghiệp thép ít nợ, nên so giá trị doanh nghiệp thay vì chỉ so vốn hoá.
Bảng tóm tắt
Chỉ số | Giá trị | Ghi chú |
|---|---|---|
P/E bốn quý | 7,3 lần | Gồm khoản một lần |
P/E bỏ khoản một lần | 8,7 lần | Trừ khoảng 3.800 tỷ đồng |
P/E bình quân chu kỳ | 11,0 lần | Lợi nhuận bình quân 2021 đến 2025 |
P/B | 1,20 lần | 20.050 ÷ 16.683 |
ROE bốn quý | 17,7% | 14,8% nếu bỏ khoản một lần |
Không chỉ số nào ở trên tự nói giá đắt hay rẻ. Điều quan trọng là biết mình đang dùng mẫu số nào.
Mỗi quý, có thể cập nhật bảng này theo ba bước. Bước một, cộng lợi nhuận cổ đông công ty mẹ của bốn quý mới nhất. Trừ các khoản một lần nếu công ty đã nêu. Bước hai, kiểm tra số cổ phiếu có thay đổi vì chia cổ tức hay phát hành thêm không. Bước ba, lấy vốn chủ thuộc cổ đông công ty mẹ ở quý mới nhất để tính lại giá trị sổ sách. Làm đều tay như vậy sẽ thấy các chỉ số dịch chuyển theo chu kỳ. Một con số tại một thời điểm không nói được điều đó. Muốn đọc thêm cách các chỉ số này được xây dựng, xem định giá chứng khoán là gì và 12 mô hình định giá chứng khoán. Một ví dụ về doanh nghiệp thép khác nằm ở bài cổ phiếu NKG.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 15/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
