Những con số quyết định giá cổ phiếu DRC: giá cao su, sản lượng, xuất khẩu
Nội dung bài7 phần
- Giá dưới giá trị sổ sách khi định giá cổ phiếu DRC
- Khả năng sinh lời giảm theo biên lợi nhuận gộp
- Định giá cổ phiếu DRC phải nhìn biên lợi nhuận gộp
- Chi phí tài chính đang tăng thêm áp lực
- Giá trên lợi nhuận và giới hạn của nó
- Xuất khẩu lốp radial, hướng đi để giảm phụ thuộc giá trong nước
- Những mốc cần theo dõi khi định giá cổ phiếu DRC
Định giá cổ phiếu DRC đang phản ánh một năm lợi nhuận giảm mạnh. Giá cao su nguyên liệu tăng nhanh hơn giá bán lốp đã ăn vào biên lợi nhuận suốt nhiều năm. Bài này đi qua ba nhóm số liệu, lấy đến ngày 02/10/2026.
Giá dưới giá trị sổ sách khi định giá cổ phiếu DRC
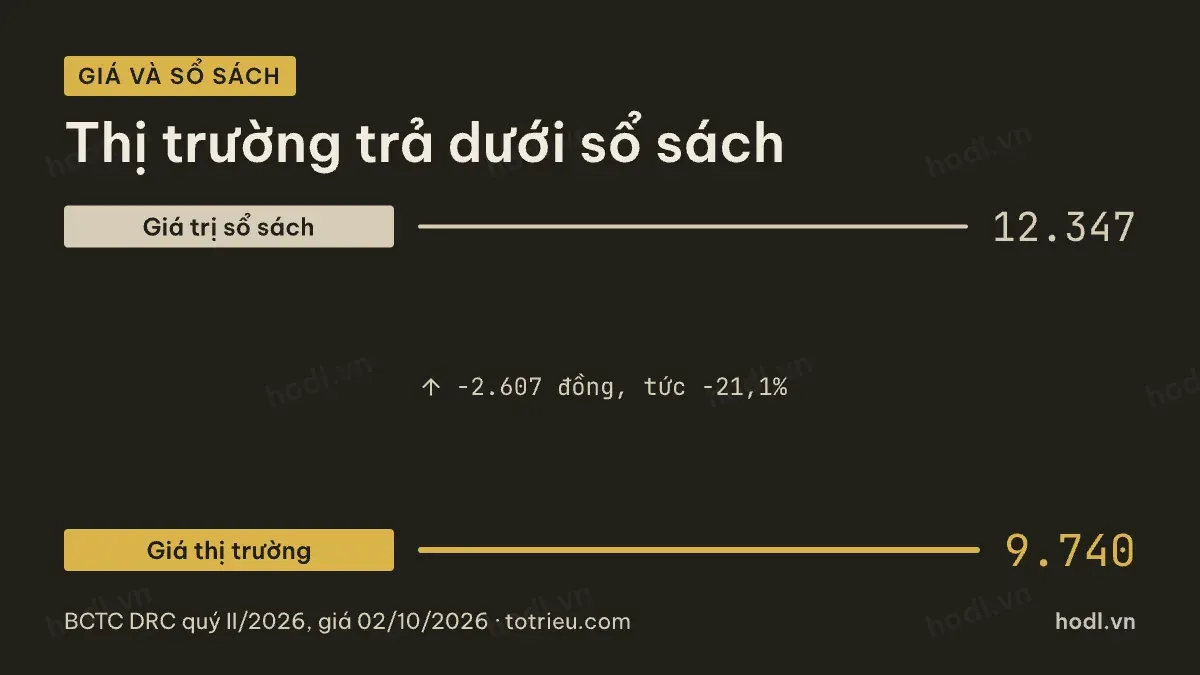
Cuối quý II/2026, vốn chủ sở hữu là 1.906,7 tỷ đồng. Số cổ phiếu lưu hành khoảng 154,43 triệu đơn vị, tính từ vốn góp 1.544,3 tỷ đồng.
Giá trị sổ sách mỗi cổ phiếu vì vậy vào khoảng 12.347 đồng. Giá đóng cửa phiên 02/10/2026 là 9.740 đồng. Mức này thấp hơn sổ sách 2.607 đồng mỗi cổ phiếu, tương đương 21,1%. Tỷ lệ giá trên giá trị sổ sách khoảng 0,79 lần.
Mức này thấp nhất trong ba mã cao su đang so sánh. Thị trường có thể đang định giá thận trọng vì lợi nhuận năm 2025 đã giảm mạnh so với năm trước.
Khả năng sinh lời giảm theo biên lợi nhuận gộp
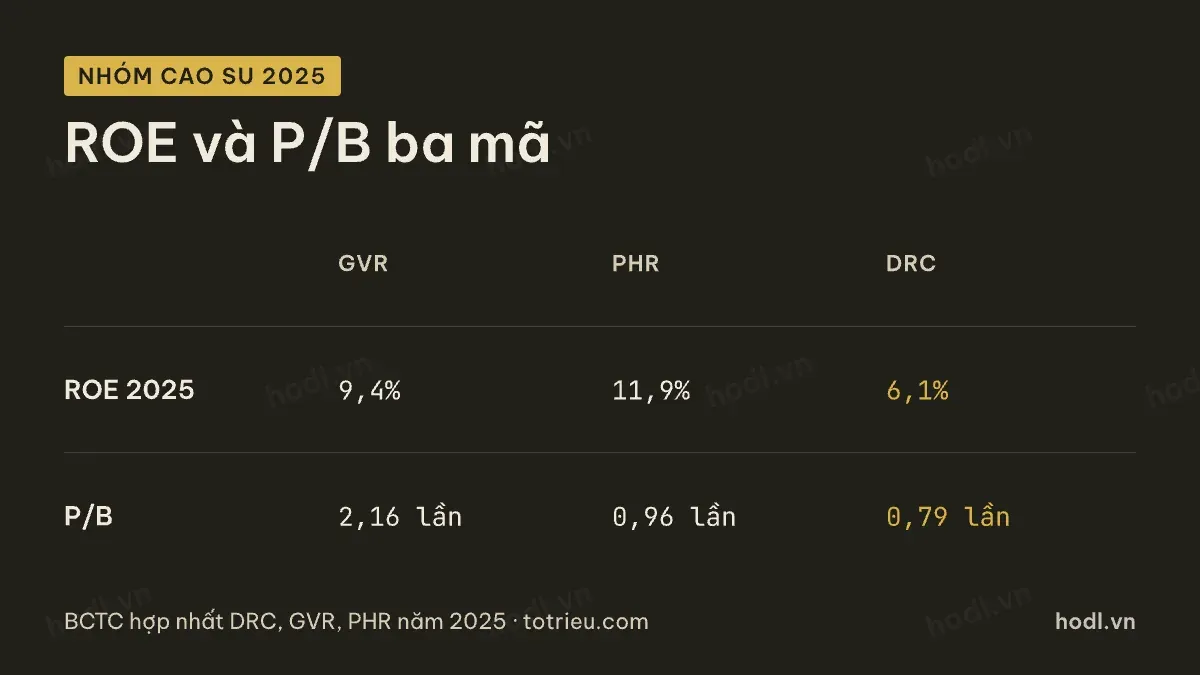
Năm 2025, lợi nhuận sau thuế là 118,5 tỷ đồng. Vốn chủ sở hữu cuối năm là 1.948,2 tỷ đồng. Tỷ suất lợi nhuận trên vốn chủ sở hữu vì vậy chỉ 6,1%, giảm mạnh từ 12,5% năm 2024.
Đặt cạnh GVR và PHR theo số liệu năm 2025: GVR đạt ROE 9,4% và P/B 2,16 lần. PHR đạt ROE 11,9% và P/B 0,96 lần. DRC thấp nhất về ROE và cũng thấp nhất về P/B trong nhóm ba mã. Cách tính các chỉ số này được trình bày trong bài 12 mô hình định giá chứng khoán.
Định giá cổ phiếu DRC phải nhìn biên lợi nhuận gộp
Biên lợi nhuận gộp đã giảm từ 17,1% năm 2021 xuống 13,5% năm 2025, mức thấp nhất trong năm năm. Doanh thu thuần năm 2025 vẫn cao nhất trong giai đoạn này, ở mức 5.003,6 tỷ đồng.
Điều này cho thấy vấn đề không nằm ở sản lượng bán ra. Vấn đề nằm ở chênh lệch giữa giá cao su nguyên liệu và giá bán lốp. Khi giá cao su thế giới hạ nhiệt, biên lợi nhuận có thể phục hồi mà không cần doanh thu tăng thêm. Ngược lại, giá cao su tiếp tục cao sẽ ép biên gộp xuống thấp hơn nữa.
Chi phí tài chính đang tăng thêm áp lực
Chi phí tài chính năm 2025 là 77,7 tỷ đồng, bằng 11,5% lãi gộp cùng năm. Tỷ lệ này tăng từ 8,8% năm 2024. Vay ngắn hạn cuối quý II/2026 là 827,4 tỷ đồng, chiếm phần lớn trong tổng vay nợ.
Biên lợi nhuận gộp co lại trong khi chi phí tài chính tăng. Phần lợi nhuận còn lại cho cổ đông bị ép từ hai phía cùng lúc. Đây là lý do lợi nhuận năm 2025 giảm mạnh hơn mức giảm của riêng biên lợi nhuận gộp.
Giá trên lợi nhuận và giới hạn của nó
Bốn quý gần nhất, tính từ quý III/2025 đến quý II/2026, lợi nhuận là 124,9 tỷ đồng. Chia cho 154,43 triệu cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 809 đồng.
Với giá 9.740 đồng, tỷ lệ giá trên lợi nhuận khoảng 12,05 lần. Mức này không thấp, dù giá đang dưới giá trị sổ sách. Bội số cao hơn phản ánh việc mẫu số lợi nhuận đã giảm mạnh, không phải vì giá cổ phiếu đắt.
Xuất khẩu lốp radial, hướng đi để giảm phụ thuộc giá trong nước
Doanh thu thuần đã tăng từ 4.379,5 tỷ đồng năm 2021 lên 5.003,6 tỷ đồng năm 2025. Mức tăng là 14,3% trong năm năm. Phần tăng này một phần đến từ mở rộng sản lượng lốp radial, dòng sản phẩm có tỷ trọng xuất khẩu cao hơn lốp thường.
Bán được nhiều hơn ra thị trường xuất khẩu giúp doanh nghiệp ít phụ thuộc vào một thị trường duy nhất. Nhưng giá bán xuất khẩu cũng chịu áp lực cạnh tranh từ các nhà sản xuất lốp khác trong khu vực. Biên lợi nhuận ở kênh xuất khẩu vì vậy không chắc cao hơn kênh nội địa.
Tồn kho cuối quý II/2026 là 1.227,5 tỷ đồng, chiếm 33,9% tổng tài sản. Mức tồn kho lớn phần nào phản ánh việc doanh nghiệp phải trữ cao su nguyên liệu và lốp thành phẩm cho cả hai kênh bán hàng.
Những mốc cần theo dõi khi định giá cổ phiếu DRC
Thứ nhất, biên lợi nhuận gộp theo quý. Mốc hiện tại 13,5% năm 2025. Biên phục hồi về trên 15% là tín hiệu tích cực rõ ràng nhất cần chờ.
Thứ hai, chi phí tài chính trên lãi gộp. Mốc hiện tại 11,5%. Tỷ lệ giảm là tín hiệu áp lực vay nợ đang nhẹ đi.
Thứ ba, tổng vay ngắn hạn. Mốc hiện tại 827,4 tỷ đồng. Người mới nên xem lại cổ phiếu là gì trước khi đi sâu vào một doanh nghiệp sản xuất phụ thuộc giá nguyên liệu đầu vào.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 18/11/2026
Ứng dụng HODL
Tải app HODL
Bảng giá, cảnh báo giá và bài phân tích ngay trên điện thoại.
