Những con số quyết định giá cổ phiếu DCM: nhà máy hết khấu hao, giá khí, cơ cấu sản phẩm
Nội dung bài7 phần
Định giá cổ phiếu DCM có một chi tiết khác biệt so với phần lớn doanh nghiệp sản xuất. Nhà máy Đạm Cà Mau đã vận hành nhiều năm, phần tài sản cố định đã gần hết khấu hao. Điều này đổi cách đọc lợi nhuận những năm gần đây. Bài này đi qua giá trên giá trị sổ sách, câu chuyện khấu hao, và vị trí của DCM so với DPM. Số liệu lấy đến ngày 02/10/2026.
Giá trên giá trị sổ sách khi định giá cổ phiếu DCM
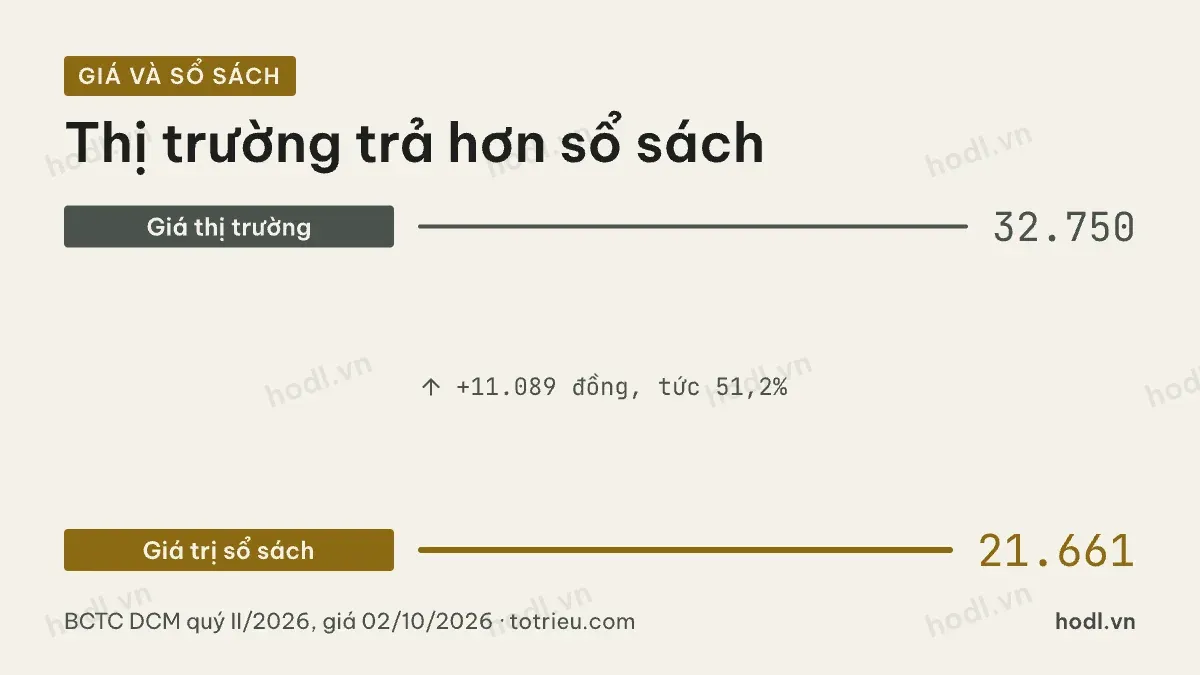
Cuối quý II/2026, vốn chủ sở hữu thuộc cổ đông công ty mẹ của DCM là 11.467,4 tỷ đồng. Số cổ phiếu lưu hành khoảng 529,4 triệu đơn vị. Số này tính từ vốn điều lệ 5.294,0 tỷ đồng.
Giá trị sổ sách mỗi cổ phiếu vì vậy vào khoảng 21.661 đồng. Giá đóng cửa phiên 02/10/2026 là 32.750 đồng. Mức này cao hơn giá trị sổ sách 11.089 đồng, tức 51,2%. Tỷ lệ giá trên giá trị sổ sách khoảng 1,51 lần.
Mức này cao hơn mức 1,31 lần của DPM. Phần chênh lệch phản ánh khả năng sinh lời cao hơn của DCM trong những năm gần đây. Phần chênh lệch này cũng cần đặt cạnh câu chuyện khấu hao dưới đây.
Nhà máy của DCM đã gần hết khấu hao
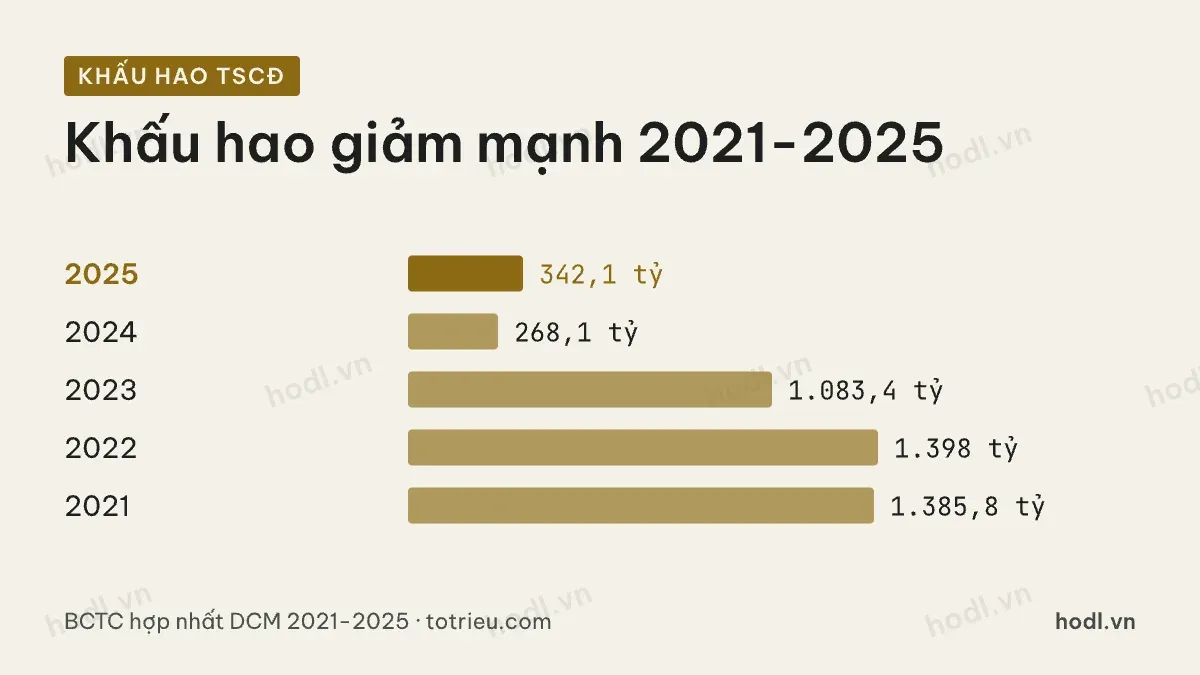
Chi phí khấu hao tài sản cố định của DCM năm 2021 là 1.385,8 tỷ đồng. Năm 2022 là 1.398,0 tỷ đồng. Năm 2023 giảm về 1.083,4 tỷ đồng. Năm 2024 giảm mạnh về 268,1 tỷ đồng, năm 2025 nhích lên 342,1 tỷ đồng.
So với mức năm 2021, chi phí khấu hao năm 2025 đã giảm 75,3%. Phần lớn tài sản cố định từ nhà máy urê ban đầu đã trích khấu hao gần hết. Chi phí này giảm giúp lợi nhuận những năm gần đây cao hơn. Sản lượng và giá bán trong giai đoạn này không đổi tương ứng.
Đây không phải cải thiện từ hoạt động kinh doanh. Đây là kết quả của việc tài sản cũ hết thời gian trích khấu hao. Doanh nghiệp đầu tư dây chuyền mới sẽ khiến khấu hao tăng trở lại. Chi phí này sẽ ăn vào lợi nhuận các năm sau.
Người định giá cổ phiếu DCM nên tách phần lợi nhuận tăng do khấu hao giảm. Phần này khác với phần tăng do giá bán hoặc sản lượng. Tách rạch trước khi dùng lợi nhuận một năm để tính các tỷ lệ định giá.
Khả năng sinh lời của DCM qua các năm
Tỷ suất lợi nhuận trên vốn chủ sở hữu của DCM năm 2022 là 47,9%. Đây là năm giá urê tăng vọt. Năm 2023 rơi về 10,8%, năm 2024 là 14,1%, năm 2025 là 18,7%.
Tỷ suất lợi nhuận trên tổng tài sản đi theo cùng hướng: 34,2% năm 2022, 7,5% năm 2023, 9,2% năm 2024, 11,7% năm 2025. Mức đáy của DCM năm 2023 vẫn cao hơn mức đáy 4,1% của DPM.
Người mới nên xem lại cấu trúc báo cáo tài chính trước khi áp các tỷ suất này vào một mã.
Tỷ lệ nợ phải trả trên vốn chủ sở hữu của DCM năm 2021 là 0,48 lần, năm 2022 giảm về 0,34 lần. Năm 2023 tăng lên 0,53 lần, năm 2024 là 0,55 lần, năm 2025 là 0,63 lần. Phần tăng này chủ yếu đến từ vay ngắn hạn phục vụ vốn lưu động, trong đó có khoản dự trữ hàng tồn kho lớn hơn trước.
Tỷ suất cổ tức khi định giá cổ phiếu DCM qua các năm
Tỷ suất cổ tức của DCM năm 2021 là 6,8%. Năm 2022 lên 9,3%, năm lợi nhuận cao nhất trong giai đoạn. Năm 2023 giảm về 5,6%, năm 2024 là 6,1%, năm 2025 là 6,5%.
So với DPM, mức dao động cổ tức của DCM nhỏ hơn qua các năm. Người mới có thể xem lại cổ tức là gì để hiểu cách doanh nghiệp quyết định mức chia hằng năm.
Định giá cổ phiếu DCM đặt cạnh DPM
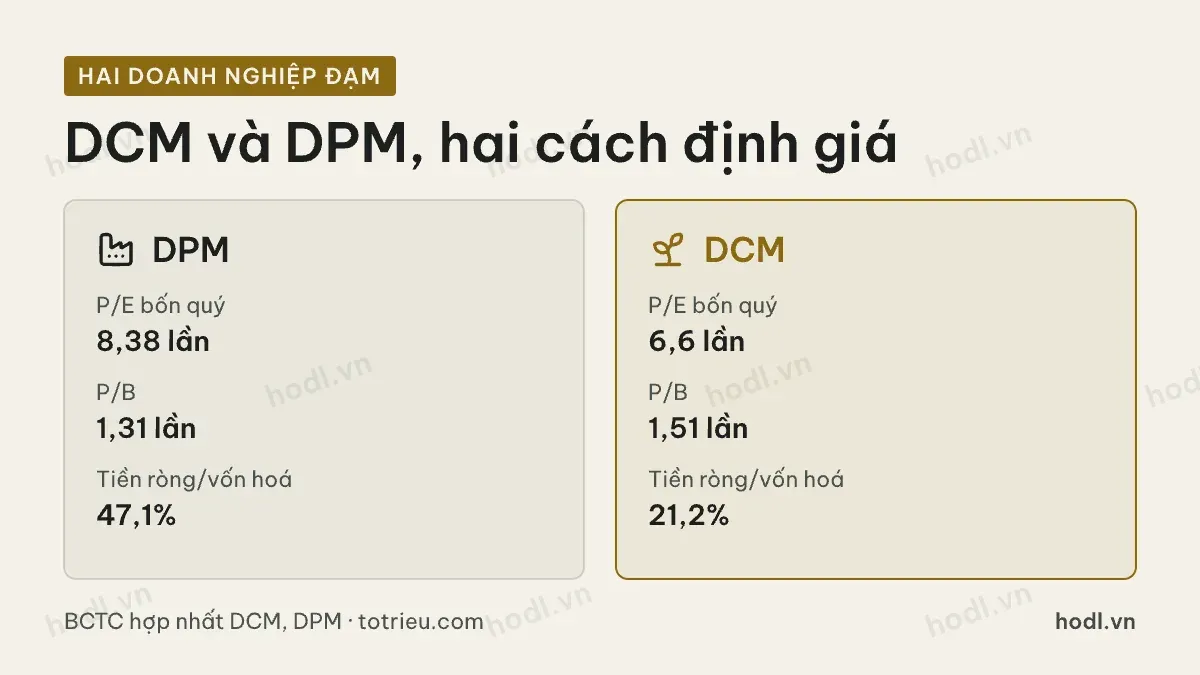
Bốn quý gần nhất là từ quý III/2025 đến quý II/2026. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ của DCM bốn quý này là 2.618,1 tỷ đồng. Chia cho 529,4 triệu cổ phiếu, lợi nhuận mỗi cổ phiếu khoảng 4.945 đồng. Với giá 32.750 đồng, tỷ lệ giá trên lợi nhuận khoảng 6,6 lần.
So với DPM, tỷ lệ này thấp hơn mức 8,38 lần. Tỷ lệ giá trên giá trị sổ sách của DCM là 1,51 lần. Mức này cao hơn mức 1,31 lần của DPM. Tiền ròng của DCM tương đương 21,2% vốn hoá. Tỷ lệ này thấp hơn mức 47,1% của DPM.
Nói cách khác, DCM đang được định giá dựa nhiều hơn vào khả năng sinh lời hiện tại. DPM đang được định giá dựa nhiều hơn vào lượng tiền ròng sẵn có. Hai cách định giá này nên tách riêng, không gộp làm một.
Doanh thu thuần của DCM năm 2021 là 9.869,8 tỷ đồng, năm 2022 tăng vọt lên 15.924,5 tỷ đồng theo giá urê thế giới. Năm 2023 còn 12.570,5 tỷ đồng, năm 2024 là 13.455,6 tỷ đồng, năm 2025 là 16.630,9 tỷ đồng. Quy mô doanh thu phục hồi nhưng chưa vượt lại mức đỉnh năm 2022.
Các cách tiếp cận khác được trình bày trong bài 12 mô hình định giá chứng khoán.
Dòng tiền kinh doanh đi ngược chiều lợi nhuận
Đây là điểm cần soi khi lợi nhuận kế toán đi lên. Lưu chuyển tiền thuần từ hoạt động kinh doanh của DCM năm 2022 là 5.731,6 tỷ đồng. Năm 2023 còn 2.313,0 tỷ đồng. Năm 2024 chỉ còn 77,5 tỷ đồng. Năm 2025 chuyển sang âm 775,8 tỷ đồng.
Cùng năm 2025, lợi nhuận sau thuế thuộc cổ đông công ty mẹ là 1.959,8 tỷ đồng. Hai con số đi ngược chiều nhau. Nửa đầu năm 2026, dòng tiền kinh doanh âm 2.062,1 tỷ đồng. Quý I dương 433,6 tỷ đồng, quý II âm 2.495,7 tỷ đồng.
Khoảng cách này thường đến từ vốn lưu động. Hàng tồn kho và phải thu nở ra sẽ giữ tiền lại trong chu kỳ bán hàng. Lợi nhuận cao mà tiền chưa về là trạng thái khó giữ lâu. Người định giá nên theo dõi chỉ số này thêm vài quý.
Ba mốc nên theo dõi theo quý
Thứ nhất, chi phí khấu hao hằng quý. Khấu hao tăng trở lại là dấu hiệu doanh nghiệp đang đầu tư dây chuyền mới.
Thứ hai, biên lãi gộp của dòng NPK so với dòng urê. Hai dòng sản phẩm có biên lợi nhuận khác nhau, cơ cấu bán hàng đổi sẽ đổi biên lãi gộp chung.
Thứ ba, giá khí đầu vào khu vực Cà Mau. Khí đắt lên trong khi giá bán phân bón đứng yên sẽ ăn thẳng vào lợi nhuận.
Người mới nên xem lại định giá chứng khoán là gì trước khi áp các tỷ lệ trên vào một mã cụ thể.
Nội dung trên chỉ để tham khảo và học cách đọc số liệu, không phải khuyến nghị đầu tư.
Duyệt bởi Ban biên tập HODL.VN · Cập nhật 16/11/2026
Mời bạn bè
Kiếm tiền cùng HODL
Bạn bè nhận 1 tháng Beginner miễn phí. Bạn nhận 1 tháng beginner miễn phí. Và hoa hồng trọn đời tới 369k/người mời được
